
أعلنت شركة أكوا باور بتاريخ 07 يوليو 2026م عن صدور موافقة حكومية استراتيجية تقضي بمنح الشركة الحق الحصري في تصدير الهيدروجين الأخضر المنتج في المملكة العربية السعودية ومشتقاته المختلفة، والتي تشمل الأمونيا الخضراء، والميثانول الأخضر، والميثان الأخضر، بالإضافة إلى الوقود المصنع باستخدام الهيدروجين الأخضر إلى الأسواق العالمية، وذلك تماشياً مع تحقيق المستهدفات الوطنية للطاقة النظيفة.
كما تضمنت الموافقة الحكومية تكليفاً مباشراً للشركة بتطوير مشاريع إنتاج ونقل وتصدير الكهرباء من مصادر الطاقة المتجددة، بهدف ربطها وتصديرها إلى الأسواق الأوروبية والدول العربية، مما يعزز مكانة الشركة كلاعب إقليمي ودولي رئيسي في منظومة التحول الطاقي.
أوضحت الشركة أنه يصعب تحديد الأثر المالي الدقيق لهذه الموافقات والتكليفات الحصرية في هذه المرحلة المبكرة، مؤكدة التزامها بالإفصاح لعموم المساهمين عن أي تطورات جوهرية أو آثار مالية لاحقة فور تبلورها، وذلك وفقاً للأنظمة والتعليمات ذات العلاقة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج والانعكاسات الهيكلية للتكاليف على النحو التالي:
إدارة التمويل والعوائد المستقبلية على المدى البعيد
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali التحليل بتقييم الأثر المالي الاستراتيجي قائلة: "إن هذا الإعلان إيجابي لأنه يفتح لأكوا باور فرص نمو جديدة في قطاع الطاقة النظيفة، إلا أن أثره المالي لن يظهر مباشرة؛ حيث إن المشاريع المرتبطة بتصدير الهيدروجين والربط الكهربائي تحتاج استثمارات كبيرة ووقتًا طويلًا للتنفيذ، لذلك من الطبيعي أن تتابع السوق قدرة الشركة على إدارة التمويل والمحافظة على الربحية.
كما أن تراجع العائد على حقوق الملكية والعائد على الموجودات في عام 2025م يجعل من المهم أن تحقق هذه المشاريع عوائد مجزية تعوض حجم الإنفاق.
وإذا نجحت الشركة في التنفيذ وتوقيع عقود طويلة الأجل، فمن المتوقع أن يعزز ذلك مكانتها عالميًا ويدعم نموها على المدى البعيد".
تحديات البنية التحتية والميزة التنافسية للحصرية
وعقّبت الطالبة @شهد المحيسن من منظور تشغيلي ولوجستي قائلة: "إن التحدي الأكبر ليس في إنتاج الهيدروجين الأخضر نفسه، وإنما في البنية التحتية المطلوبة لنقله وتصديره؛ فهذا المشروع يحتاج استثمارات ضخمة في شبكات الربط الكهربائي، وخطوط النقل، والموانئ، وسلاسل إمداد متكاملة، وأي تأخير في تنفيذ أحد هذه العناصر قد يؤثر على الجدول الزمني والتكاليف.
ولكن إذا نجحت أكوا باور في إدارة هذه المشاريع بكفاءة، فستحقق ميزة تنافسية قوية على المدى الطويل، لأن وجود حق حصري للتصدير يعطيها أفضلية كبيرة ويجعلها في موقع قيادي بسوق الطاقة النظيفة، خصوصًا مع زيادة الطلب العالمي على الهيدروجين الأخضر".
آليات التسعير وجودة العقود التصديرية
وتابعت الطالبة "غاده الوعلان" @Ghadah Alwallan الحوار بتركيزها على الجوانب التجارية والتسعيرية قائلة: "من أهم ما يجب متابعته بعد هذا الإعلان ليس فقط حجم الاستثمارات، بل آلية تسعير صادرات الهيدروجين والكهرباء؛ فالحصرية تمنح أكوا باور أفضلية في الدخول للسوق، لكنها لا تضمن بالضرورة تحقيق عوائد مرتفعة إذا كانت العقود تُبرم بأسعار منخفضة أو بهوامش محدودة.
لذلك أعتقد أن المستثمر سيهتم مستقبلًا بـ متابعة العقود التي ستُوقع، ومدى انعكاسها على التدفقات النقدية والعائد على رأس المال، أكثر من مجرد الإعلان نفسه".
الهيكلة التمويلية والمعطيات الفنية والحوكمة البيئية
من جانبها، قدمت الطالبة "سارة العقيل" تحليلاً هيكلياً للمؤشرات المالية والتقنية موضحة: "إن نسبة الدين إلى حقوق الملكية تحسّنت فعلياً لتصل إلى 0.96x مقابل 1.67x عام 2021م، رغم تراجع هامش الربح قليلاً في عام 2025م، مع الإشارة إلى أن مشاريع التصدير الضخمة غالباً ما تُموَّل بتمويل مشاريع منفصل، ليس عبر ميزانية الشركة مباشرة.
ومن جهة أخرى، فإن الحصرية تمنح الشركة أفضلية تفاوضية قوية في عقود بيع الطاقة، بالرغم من أن الإعلان لم يحدد مدتها أو حدودها القانونية.
وتصاحب ذلك تحديات تقنية تتمثل في ندرة معدات التحليل الكهربائي عالمياً، وتعقيد الربط الكهربائي عالي الجهد (HVDC)، وفقدان الكفاءة عند تحويل الهيدروجين لأمونيّا للنقل.
وفي سياق المعايير البيئية والاجتماعية وحوكمة الشركات (ESG)، فإن الحصرية السيادية تدعم صورة الشركة كلاعب قيادي ما قد يجذب صناديق الاستدامة، لكن هذا يتوقف على وضوح الإفصاحات المستقبلية، خاصة وأن الشركة نفسها لم تُصدر أي رقم مالي محدد بعد".
فرص التوسع الدولي وتنمية الإيرادات
واختتمت الطالبة @تينا عزي التحليل بالإشارة إلى أبعاد التوسع الدولي قائلة: "إن منح أكوا باور حق التصدير الحصري يعطيها ميزة قوية، لأنه يفتح لها فرصاً أكبر للتوسع خارج المملكة.
وصحيح أن المشاريع الجديدة تحتاج استثمارات كبيرة وقد ترفع الإنفاق، لكن إذا نجحت الشركة بتنفيذها بكفاءة فمن الممكن أن تنعكس على نمو الإيرادات وتقوي مكانة الشركة عالمياً في قطاع الطاقة النظيفة".
الرؤية التحليلية لمسار الشركة واستقرار الأرباح
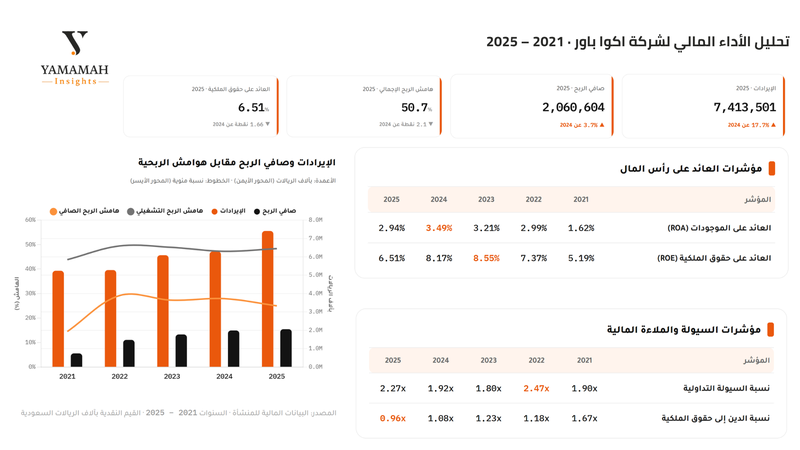
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: سجلت شركة اكوا باور أداء ماليا جيداً خلال الخمس سنوات الماضية. حيث حققت إيرادات قياسية بلغت 7.41 مليار ريال بنمو 17.7% مقارنة ب 2024. و سيشكل الموافقة على احتكارها تصدير الهيدروجين الاخضر نقطة ايجابية لنموا الشركة مستقبلاً. و يُتوقع أن تقفز الإيرادات بشكل ملحوظ عند البدء في التشغيل مدعومة بعقود ممتدة خالية من المنافسة. وعلاوة على ذلك, الموافقة الحصرية ستعزز قوة الشركة التسعيرية في أوروبا و هذا من دوره سيساعد على حماية واستقرار هامش الربح الإجمالي عند 50.7%.
ويُعزى التراجع المؤقت في العائد على الموجودات إلى 2.94% (من 3.49%)، والعائد على حقوق الملكية إلى 6.51% (من 8.17%)، إلى بدء الإنفاق الرأسمالي الضخم على المشاريع قيد الإنشاء. ومع التكليفات الجديدة، ستتضاعف الأصول المدارة البالغة حالياً 455 مليار ريال، لتتحول بمجرد بدء التصدير التجاري إلى مضادر سيولة نقدية ترفع مؤشري العائد لمستويات جيدة.
كما تُظهر مؤشرات السيولة والمركز المالي متانة كبيرة حيث ارتفعت نسبة التداول إلى 2.27 مرة، وتراجع معدل الدين إلى حقوق الملكية إلى 0.96 مرة. لذلك يمنح هذا الهيكل المالي الصحي والمدعوم سيادياً الشركة قدرة اقتراضية عالية، لتسهيل تمويل شبكات الربط ومصانع الهيدروجين عبر ديون تفضيلية بنسبة رفع مالي (80:20) ومن دوره يدعم استمرار و توسع الشركة دون أي ضغط على نقدية المساهمين.
الأداء المالي للشركة لآخر خمس سنوات:

التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!