
أعلنت شركة أديس القابضة عن إتمام شركتها التابعة أديس السعودية المحدودة صفقة الاستحواذ الكامل على شركة سايبم العربية السعودية المحدودة بقيمة إجمالية تبلغ 1.07 مليار ريال سعودي (285 مليون دولار أمريكي)، بتمويل من السيولة المتاحة والتسهيلات التمويلية القائمة.
وتتضمن الصفقة الاستحواذ على خمس منصات حفر مرفوعة مميزة (ثلاث منصات مملوكة واثنتان مستأجرتان)، تعمل أربع منها داخل المملكة العربية السعودية، فيما تعمل المنصة الخامسة في المكسيك بموجب عقد قائم.
وأوضحت الشركة أن الاستحواذ يضيف نحو 3.8 مليار ريال سعودي (مليار دولار أمريكي) إلى حجم الأعمال المتراكمة لديها، بما يدعم وضوح الإيرادات والتدفقات النقدية على المدى الطويل، ضمن استراتيجيتها للتوسع المنضبط عبر أصول مرتبطة بعقود قائمة.
وبين قياس الأثر المالي وتوسع الأسطول البحري، ناقش طلبة جامعة اليمامة أبعاد هذا القرار وانعكاساته على القطاع والنمو المستقبلي للشركة على النحو التالي:
تعزيز الكفاءة التشغيلية والنمو السريع عبر الأصول القائمة
استهلت الطالبة "رند الخلف"@Rand Alkhalaf القراءة التحليلية قائلة: "أرى أن الاستحواذ يمنح شركة أديس فرصة لزيادة إيراداتها وتدفقاتها النقدية من خلال إضافة منصات جاهزة للعمل، بدلاً من بناء أصول جديدة من الصفر. كما أن التوسع عن طريق الاستحواذ يساعد الشركة على زيادة حجم أسطولها وتعزيز قدرتها التنافسية.
أما الاستثمار في النفط والغاز، فأرى أنه ما زال يحمل فرص نمو رغم توجه العالم نحو الطاقة المتجددة، خصوصاً مع استمرار الطلب على النفط والغاز. والتوسع الدولي يمكن أن يدعم الشركة من خلال تنويع مصادر الإيرادات وزيادة مساهمة الشركات السعودية في الأسواق العالمية."
موازنة التدفقات النقدية ومخاطر الرافعة المالية
وأوضح الطالب "يزن حمود" @Yazan Hamoud أبعاد الصفقة قائلاً: "أرى أن الاستحواذ خطوة جيدة لأنه يضيف منصات جاهزة للعمل ويزيد الإيرادات دون انتظار بناء منصات جديدة.
لكن في المقابل، يجب الانتباه لارتفاع الديون والرافعة المالية، لذلك نجاح الصفقة يعتمد على قدرة المنصات الجديدة على توليد تدفقات نقدية وأرباح تغطي تكلفة الاستحواذ والتمويل."
الجاهزية التعاقدية وكفاءة إدارة التكاليف
وشاركت الطالبة "دينا العرجاني" @Dina Alarjani قراءتها قائلة: "من وجهة نظري، استحواذ أديس خطوة جيدة؛ لأنها أضافت أصولاً تعمل بـ عقود قائمة، وهذا قد ينعكس سريعاً على الإيرادات والتدفقات النقدية.
وأرى أن توسعها في النفط والغاز فرصة نمو، رغم التوجه نحو الطاقة المتجددة، لأن الطلب على الطاقة التقليدية ما زال مستمراً. لكن نجاح الصفقة يعتمد على إدارة الأصول والتكاليف بكفاءة."
اختصار الإطار الزمني للتوسع والتواجد الدولي
وبيّنت الطالبة "ربيعه المقيط" @Rabiah Almugait وجهة نظرها قائلة: "أرى أن إضافة 5 منصات حفر يمكن أن تعطي أديس دفعة في الإيرادات والتدفقات النقدية، خصوصاً إذا دخلت المنصات في عقود جديدة أو عقود قائمة.
وأرى أن الاستحواذ على أصول جاهزة يختصر على الشركة وقتاً وجهداً كبيرين، لكن في النهاية يعتمد الموضوع على قدرتهم على تشغيلها وإدارتها بشكل جيد.
وبالنسبة للنفط والغاز، أرى أن القطاع لا يزال فيه فرص، رغم التوجه الكبير للطاقة المتجددة، لأن الطلب على النفط والغاز ما زال موجوداً. والتوسع خارج السعودية أرى أنه خطوة مهمة لأديس، لأنه ينوع مصادر دخلها ويعطيها فرصة أكبر للحضور في الأسواق العالمية، ويمكن أن ينعكس بشكل إيجابي على الاقتصاد المحلي."
استدامة التدفقات النقدية وتنويع المخاطر الجغرافية
وأكدت الطالبة @ثناء الشايب على أهمية النموذج التشغيلي قائلة: "اللافت في صفقة أديس أن الشركة لا تتوسع فقط بزيادة عدد المنصات، بل إنها تختصر الوقت من خلال الاستحواذ على أصول قائمة وجاهزة للتشغيل.
وبرأيي، يعتمد نجاح هذه الإستراتيجية على قدرة الشركة على تحويل هذا التوسع السريع إلى تدفقات نقدية مستدامة، خصوصاً أن انتشارها العالمي يمنحها فرصة لـ تنويع مصادر دخلها وتقليل الاعتماد على سوق واحد."
تعزيز القدرة التنافسية والتوسع الخارجي
وأضافت الطالبة "جمانة الشهري" @Jumana Alshehri قراءتها قائلة: "أرى أن الاستحواذ خطوة مهمة لأديس، لأنه يضيف 5 منصات حفر ويوسع حجم أعمال الشركة، وبالتالي يمكن أن يدعم الإيرادات والتدفقات النقدية مع بدء تشغيل الأصول ودمجها. كذلك إستراتيجية الاستحواذ على أصول قائمة تساعد الشركة على التوسع بشكل أسرع من بناء أصول جديدة من الصفر، وتزيد من قدرتها التنافسية.
أما التوسع في النفط والغاز، فأرى أنه ما زال هناك طلب مستمر على خدمات الحفر، لذلك يمكن أن يكون فرصة نمو رغم التحول العالمي للطاقة. ومع توسع أديس خارجياً، فإن تنويع مصادر الإيرادات ودخول الأسواق العالمية يمكن أن يدعم نمو الشركة ويعزز حضور الشركات السعودية عالمياً."
إدارة مخاطر تحول مزيج الطاقة
ولفتت الطالبة "البتول بديري" @Albatool Bedairi إلى التوازنات الإستراتيجية قائلة: "أرى أن التوسع يمثل فرصة مرتبطة باستمرار الطلب على خدمات الحفر، لكنه يحمل في الوقت نفسه مخاطر طويلة الأجل مرتبطة بتحول مزيج الطاقة. وجود عقود قائمة وارتفاع استخدام منصات الحفر البحرية يساعدان على تخفيف جزء من هذه المخاطر."
الأثر المالي المباشر ونمو الأعمال المتراكمة
وعلّق الطالب "فهد الرويشد" @Fahad Alruwaished على القيمة المالية قائلاً: "برأيي إن صفقة استحواذ أديس على سايبم العربية بقيمة 1.07 مليار ريال ضربة معلم وأثرها المالي سيكون سريعاً وقوياً، لأن المنصات الخمس المستحوذ عليها تعمل ومربوطة بـ عقود قائمة بالفعل، وهذا معناه أن الإيرادات والتدفقات النقدية ستدخل في حسابات الشركة فوراً وبدون انتظار.
غير أن إضافة 3.8 مليار ريال لحجم الأعمال المتراكمة تعطى أديس استقراراً واستدامة ممتازة لإيراداتها على المدى الطويل، وتغطي تكلفة التمويل والتسهيلات التي استخدموها للصفقة وتزيد بعد."
تحديات الدمج وضبط هوامش الربحية
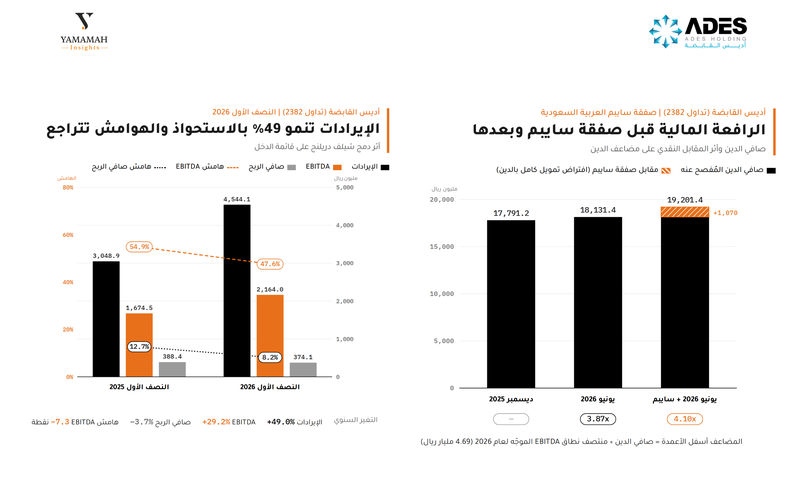
وحذرت الطالبة "غاده الوعلان" @Ghadah Alwallan من التحديات التشغيلية قائلة: "أرى أن التحدي الحقيقي للصفقة سيظهر بعد الدمج، خصوصاً أن أديس دخلت عام 2026 بنمو قوي في الإيرادات لكن مع تراجع في هامش EBITDA وارتفاع صافي الدين.
لذلك نجاح الاستحواذ لا يُقاس فقط بإضافة 3.8 مليار ريال للأعمال المتراكمة، بل بقدرة المنصات الجديدة على توليد أرباح وتدفقات كافية لتحسين العائد على رأس المال بدون زيادة الضغط على الهوامش والديون."
رفع الإنتاجية وتحسين عوائد الأصول
وسلطت الطالبة "ريماس المشعلي" @Rimas Almashali الضوء على كفاءة الأصول قائلة: "أرى أن إيرادات سايبم العربية تراجعت من نحو 870 مليون ريال في 2023 إلى 636 مليوناً في 2025، لذلك الأهم بالنسبة لي ليس عدد المنصات المضافة، بل هل أديس قادرة على رفع إنتاجيتها بعد الاستحواذ. إذا استطاعت تحسين استخدام هذه الأصول وتحقيق عائد أعلى منها مقارنة بأدائها السابق، فهنا فعلاً يكون الاستحواذ قد خلق قيمة وليس مجرد توسع بالحجم."
الحوكمة والأبعاد القانونية لعقود الاستحواذ
واستعرضت الطالبة "ريوف السويلم" @Ryouf Alsewailim المنظور التنظيمي قائلة: "من منظور قانوني وتنظيمي لصفقات الاستحواذ وحوكمة الشركات؛ فإن إتمام اتفاقية البيع والشراء (SPA) يوضح استيفاء كافة الشروط الشارطة للإنفاذ، وهو ما يعني انتقال الملكية القانونية لأسهم 'سايبم السعودية' إلى شركة أديس السعودية المحدودة، وبالتالي توحيد القوائم المالية واكتساب السيطرة القانونية والتشغيلية الفورية على المنصات.
كما أن إدارة المخاطر في العقود الهجينة (التي تجمع بين الأصول المملوكة والمستأجرة) تشمل 3 منصات مملوكة ومنصتين مستأجرتين، وهذا يتطلب دقة في نقل العقود التشغيلية الحالية ونقل عقود الإيجار لضمان استمرارية التدفقات النقدية بدون أي نزاعات تعاقدية أو انقطاع تشغيلي.
إضافة إلى ذلك، فإن الامتثال والتوسع عبر الكيانات التابعة واستخدام شركة تابعة مملوكة بشكل غير مباشر لتنفيذ الاستحواذ يُعد ممارسة حوكمة واستثمار مرنة، تسهم في تحجيم المخاطر وتسهيل عمليات التمويل وتوزيع الالتزامات القانونية بما يخدم توسع الشركة محلياً ودولياً."
تقييم جدوى الاستحواذ مقابل تكلفة الاستثمار
وأشارت الطالبة "اروى الحويطي" @Arwa Alhuwaiti إلى المؤشرات المالية قائلة: "من الناحية المالية، أرى أن الصفقة يمكن أن تعطي أديس دفعة واضحة للنمو، وتحديداً أن الاستحواذ يضيف 5 منصات حفر مرفوعة ويزيد حجم الأعمال المتراكمة للشركة بنحو 3.8 مليار ريال.
والنقطة الأهم أن الأصول المستحوذ عليها قائمة، فبالتالي لا تحتاج الشركة لبدء البناء من الصفر في أسطول جديد. لكن بالنسبة لي، الحكم على نجاح الصفقة سيكون أوضح مع متابعة الإيرادات والتدفقات النقدية وهوامش الربحية الناتجة عن تشغيل المنصات، مقارنة بتكلفة الاستحواذ البالغة حوالي 1.07 مليار ريال."
الأثر الاقتصادي والنفوذ التشغيلي الدولي
وبيّن الطالب "احمد الجدعان" الانعكاسات الوطنية قائلاً: "نظرتي للمحور الرابع تتلخص في أن التوسع الدولي لأديس وتحولها لأكبر مشغل عالمي لمنصات الحفر البحرية خطوة نوعية تنعكس مباشرة على اقتصادنا الوطني. تحقيق أرباح من عمليات خارجية وتدفقها للداخل يعزز الناتج القومي الإجمالي، ويقلل الانكشاف والتأثر بالسوق المحلي وحده عبر تنويع مصادر الدخل وتوزيع المخاطر الجغرافية.
علاوة على أن هذه الصدارة تمنح شركاتنا الوطنية نفوذاً تشغيلياً وقوة تفاوضية على مستوى العالم، وتثبت أن المملكة قائدة ليس فقط في إنتاج النفط، بل وحتى في تقديم وإدارة الخدمات اللوجستية والفنية لقطاع الطاقة عالمياً.""
استغلال الفرص التشغيلية وتلبية الطلب
وذكرت الطالبة "نوف العنزي"@Noof Alanazi في تحليلها: "أرى أن استحواذ أديس خطوة جيدة، لأنه يزيد عدد منصاتها ويوسع أعمالها، مما قد يساهم في زيادة الإيرادات.
كما أن الاستحواذ على أصول جاهزة يساعد الشركة على التوسع بشكل أسرع وتعزيز قدرتها التنافسية. ومع استمرار الطلب على النفط والغاز، قد يشكل ذلك فرصة للنمو، خاصة إذا تمكنت الشركة من تشغيل المنصات بكفاءة وتحقيق عوائد جيدة."
كفاءة رأس المال واقتناص الفجوات الاستثمارية
وأكد الطالب "في عبدالله" @Fay Aldossari على أبعاد الإستراتيجية قائلاً: "إستراتيجية الاستثمار تحرك ذكي يعزز كفاءة رأس المال؛ فالاستحواذ على أصول قائمة أسرع وأقل تكلفة من بناء منصات جديدة، مما يرفع القوة التنافسية للشركة. واستثمار أديس في الطاقة التقليدية ليس مخاطرة بل فرصة إستراتيجية؛ حيث يستغل انخفاض الاستثمارات العالمية في القطاع لتلبية الطلب المستمر على النفط والغاز بعوائد مجزية.
خطوات أديس تعكس اقتناصاً إستراتيجياً متوازناً يجمع بين النمو السريع، خفض التكاليف، واستغلال فجوة التمويل العالمي لصالح تعزيز القوة الاقتصادية الوطنية."
تحويل الأصول إلى تدفقات نقدية سريعة
وتناولت الزميلة "لجين القرشي" @Lujain Algorashi الرؤية التحليلية قائلة: "أرى أن الصفقة لا تعني فقط إضافة 5 منصات إلى الأسطول، بل توسّع قدرة الشركة على تحويل أصول قائمة إلى إيرادات وتدفقات نقدية بشكل أسرع. وإستراتيجية الاستحواذ على منصات وشركات قائمة تعطيها فرصة توسع أكبر دون الحاجة لبناء أصول جديدة من الصفر.
ومع استمرار الطلب على النفط والغاز، قد يدعم هذا التوجه نمو الشركة، خاصة مع توسعها في الأسواق الخارجية وتعزيز حضور الشركات السعودية عالمياً. لكن نجاحها يعتمد على قدرة الإدارة على تشغيل هذه الأصول بكفاءة وتحقيق عوائد تتناسب مع حجم الاستثمار."
الأثر الاقتصادي الكلي وتحديات تحويل العقود إلى سيولة حرة
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: مع إتمام الاستحواذ على خمس منصات بحرية مقابل 285 مليون دولار، يرتفع أسطول أديس إلى 128 وحدة، وتتسع أعمالها من نيجيريا إلى بحر الشمال والمكسيك. وعوائد هذه الأصول المملوكة سعوديا والعاملة خارج الحدود لا تدخل الناتج المحلي الإجمالي، بل تصل عبر صافي دخل عوامل الإنتاج ضمن الناتج القومي، فتتحول الشركة إلى قناة لتصدير رأس المال التشغيلي لا مجرد مقاول محلي.
ولعل الأبرز في الربع الثاني أن الإيرادات صعدت 36.4% إلى 2.15 مليار ريال بينما تراجع صافي الربح 30.5% إلى 133.3 مليون ريال. والفجوة تكشف طبيعة القطاع المعتمد على إهلاك وتمويل وأطقم تشغيل لا تنخفض بتوقف المنصة، فتتحرك الهوامش صعودا وهبوطا أسرع من الإيراد.
وتثبيت إرشادات الأرباح قبل الفوائد والضرائب والإهلاك والإطفاء عند 4.50 إلى 4.87 مليار ريال بعد استئناف التشغيل يشير إلى رهان على وفورات الاستحواذات. والشراء بعقود قائمة تحمل أعمالا متراكمة بـ3.8 مليار ريال يخفض مخاطر التشغيل، لكن عبء الإهلاك والتمويل يسبق أثره في الأرباح، والحكم يبقى لقدرة الأسطول على تحويل الإيراد إلى تدفق نقدي حر.


التعليقات (3)
لا توجد تعليقات بعد. كن أول من يعلّق!