
أعلنت شركة الآمار الغذائية عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026م (النصف الأول)، مسجلةً نمواً إيجابياً في المبيعات وصافي الأرباح مقارنة بالفترات المماثلة من العام السابق.
وأوضحت الشركة في بيانها المعلن أن مبيعاتها حققت ارتفاعاً ملحوظاً خلال الربع الثاني والنصف الأول، ويرجع ذلك بشكل رئيسي إلى الأثر الإيجابي لـ المبادرات التسويقية، والاستمرار في تحسين مستوى الخدمة، بالإضافة إلى غياب التأثير الموسمي لشهر رمضان المبارك خلال الربع الحالي.
وبيّنت التفاصيل المالية والتشغيلية أن نمو الإيرادات جاء مدعوماً بـ التوسعات الاستراتيجية، حيث تم تضمين نتائج 29 فرعاً في مدينتي مكة المكرمة والطائف اعتباراً من الربع الرابع من عام 2025م، إلى جانب إضافة نتائج 13 فرعاً لعلامة "فايف جايز" في المملكة العربية السعودية اعتباراً من 29 أبريل 2026م.
وانعكس هذا الأداء إيجاباً على صافي الربح الذي سجل ارتفاعاً نتيجة نمو المبيعات، مدعوماً بنجاح إجراءات الإدارة الهادفة إلى تعزيز مرونة هيكل المصاريف، وتحقيق توازن أفضل بين المصاريف المتغيرة والثابتة، مع الاستمرار في التركيز على التميز التشغيلي وتطوير مستوى الخدمة.
وأشارت الشركة إلى محافظتها على قوة ومتانة ميزانيتها العمومية، مدعومةً بتوليد تدفقات نقدية من الأنشطة التشغيلية بقيمة 80.7 مليون ريال خلال النصف الأول، فيما بلغ إجمالي عدد الفروع المملوكة للشركة 614 فرعاً، والفروع غير المملوكة 150 فرعاً بنهاية شهر يونيو 2026م.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج، وانعكاساتها على الكفاءة التشغيلية ومسار النمو لشركة "الآمار"، وذلك على النحو التالي:
تنويع مصادر الدخل وكفاءة المصاريف
افتتحت الطالبة "ميس علاوي" @Mays Alawi التحليل قائلة: "يُعد التوسع والاستحواذ على علامة (فايف جايز) خطوة استراتيجية جيدة للشركة، خاصة وأنه أسهم بشكل مباشر في نمو المبيعات، مما يعزز من فرص زيادة الحصة السوقية وتنويع مصادر الدخل.
أما على صعيد المصاريف، فالنتائج تبدو إيجابية؛ حيث ارتفع الربح التشغيلي بنحو 28%، وهي نسبة تفوق نمو المبيعات، مما يعني أن الشركة نجحت في تحقيق النمو بالتزامن مع تحكمها الفعال في المصاريف.
كما أن تسجيل 80.7 مليون ريال كتدفقات نقدية تشغيلية مع نمو الأرباح يعطي مؤشراً مطمئناً للمستثمرين، ويبقى التحدي في قدرتهم على المحافظة على وتيرة هذا النمو خلال الفترات القادمة."
جودة النمو وقوة التدفقات النقدية
وشارك الطالب "فيصل القحطاني" @فيصل القحطاني برأيه قائلاً: "تعطي نتائج (الآمار) للنصف الأول انطباعاً إيجابياً؛ فالنمو لم يقتصر على الإيرادات فحسب، بل صاحبه تحسن واضح في الربحية التشغيلية وصافي الربح، مما يدل على أن التوسع بدأ ينعكس فعلياً على كفاءة التشغيل وليس مجرد زيادة رقمية في عدد الفروع.
كما أن الاستحواذ على (فايف جايز) وإضافة فروع مكة والطائف يوسع قاعدة الإيرادات ويعزز تنوع العلامات التجارية.
وتُعد التدفقات النقدية التشغيلية البالغة 80.7 مليون ريال نقطة قوة تمنح الشركة قدرة أفضل على تمويل توسعاتها دون الاعتماد الكثيف على التمويل الخارجي.
وبشكل عام، تتحسن الصورة التشغيلية والمالية للشركة، وإذا استمر هذا الاتجاه التصاعدي، فقد يشكل ذلك محفزاً لجاذبية السهم على المديين المتوسط والطويل."
التوسع الاستراتيجي وإدارة التكاليف
وأوضحت الطالبة @شهد المحيسن قائلة: "تعكس نتائج الشركة صورة إيجابية عن أدائها العام، خاصة وأن نمو المبيعات جاء متزامناً مع ارتفاع الربح التشغيلي وتحسن التدفقات النقدية، مما يؤكد أن التوسع كان مصحوباً بـ إدارة جيدة للتكاليف.
كما أن الاستحواذ الأخير وزيادة عدد الفروع يوفر للشركة فرصة أكبر لتوسيع حصتها السوقية. غير أن نجاح هذا التوسع على المدى الطويل يظل مرهوناً بـ المحافظة على الهوامش الربحية، وتجنب أي ارتفاع في التكاليف التشغيلية قد يحد من الأثر الإيجابي للنمو."
استدامة الربحية والكفاءة التشغيلية
وعلّقت الطالبة "ريماس المشعلي" @Rimas Almashali بقولها: "لقد انعكس توسع (الآمار) وضمها لعلامات تجارية مثل (فايف جايز) بشكل واضح على نمو المبيعات.
وفي ظل ارتفاع الربح التشغيلي والتدفقات النقدية، يكمن الأهم حالياً في قدرة الشركة على الحفاظ على كفاءة التكاليف، وتحويل هذا التوسع الأفقي إلى نمو مستدام في الربحية."
النمو التشغيلي وتمويل التوسعات
وأضاف الطالب @فهد الطيب قائلاً: "تحمل نتائج النصف الأول انطباعاً إيجابياً؛ فالأهم من نمو الإيرادات هو قدرة الشركة على ترجمة هذا النمو إلى ربحية وتدفقات نقدية.
إن ارتفاع الربح التشغيلي بوتيرة تتجاوز نمو المبيعات يعكس تحسناً ملحوظاً في الكفاءة التشغيلية والضبط الفعال للمصاريف. وبينما يمثل التوسع محركاً إضافياً للنمو، فإن قوة التدفقات التشغيلية تُعد النقطة الأبرز، لكونها توفر مساحة مالية مريحة لتمويل التوسع وتقليل الاعتماد على الديون.
وعليه، فإن استمرار هذا النمو في النقد التشغيلي مع تحسن الهوامش سيكون المحرك الحقيقي لإعادة تقييم الشركة مستقبلاً."
الكفاءة في هيكلة التكاليف
ومن جهتها، بيّنت الطالبة "أروى الحويطي" @Arwa Alhuwaiti قائلة: "إن قدرة (الآمار الغذائية) على رفع ربحها التشغيلي بنسبة تقارب 28% رغم التوسع المستمر في الفروع، تعكس تحسناً جلياً في كفاءة إدارة المصاريف.
ويُعد نمو الربحية بوتيرة أسرع من نمو الإيرادات مؤشراً إيجابياً على تحسن الهوامش التشغيلية واستفادة الشركة من جهود إعادة هيكلة التكاليف.
وإذا واصلت الإدارة تحقيق هذا التوازن الدقيق بين متطلبات التوسع وضبط المصاريف، فسيكون ذلك داعماً رئيسياً لاستدامة النمو المالي على المدى الطويل."
نمو مبيعات الفروع القائمة (LFL)
وأشارت الطالبة "غادة الوعلان" @Ghadah Alwallan إلى نقطة جوهرية قائلة: "إن أبرز ما يلفت الانتباه هو تزامن نمو الإيرادات مع الإضافة الكبيرة في عدد الفروع عبر الاستحواذات.
وللحكم الدقيق على جودة هذا النمو مستقبلاً، سيكون من الضروري متابعة أداء المبيعات في الفروع القائمة نفسها، وليس الاكتفاء بمراقبة نمو إجمالي المبيعات.
فالاستحواذات ترفع الإيرادات بشكل طبيعي، ولكن استمرار نمو مبيعات الفروع الأقدم يعطي دلالة أقوى على تحسن الطلب الأساسي، وحينها يكون التوسع أكثر قدرة على خلق قيمة حقيقية للمساهمين."
كفاءة التكاليف والتوسعات الاستراتيجية
أوضحت الطالبة "علياء العنزي" @Alia Alanazi في قراءتها للنتائج قائلة: "تُعد نتائج الشركة إيجابية؛ لكون النمو لم يقتصر على الإيرادات فحسب، بل انعكس جلياً على الربح التشغيلي، مما يعطي مؤشراً موثوقاً على تحسن كفاءة إدارة المصاريف والتكاليف.
ورغم أن الاستحواذ على علامة (فايف جايز) يُعد خطوة موفقة لتنويع محفظة الشركة وزيادة حصتها السوقية، إلا أن الأهم في الفترات القادمة هو قدرة الفروع الجديدة على تحقيق نمو وربحية مستدامة؛ فزيادة الفروع رقمياً لا تكفي وحدها للحكم على نجاح التوسع، كما أن التدفقات النقدية التشغيلية البالغة 80.7 مليون ريال تُمثل نقطة قوة داعمة للتوسعات.
وما يلفت الانتباه هو ارتفاع الربح التشغيلي للربع بنسبة تفوق نمو صافي الربح، مما يستدعي النظر في العوامل والمصاريف الأخرى التي أثرت على صافي الأرباح، لتقييم جاذبية السهم بناءً على استمرار نمو الأرباح دون ارتفاع مفرط في تكاليف التوسع."
تنويع المحفظة وتوليد النقد
وشاركت الطالبة "جمانة الشهري" @Jumana Alshehri برأيها قائلة: "جاءت نتائج النصف الأول إيجابية، خاصة وأن نمو المبيعات تزامن مع جهود التوسع والاستحواذ على (فايف جايز)، مما يعزز من فرص تنويع المحفظة وزيادة الحصة السوقية.
ويشير ارتفاع الربح التشغيلي بنسبة 27.98% إلى أن النمو لم يأتِ على حساب الكفاءة، بل رافقه تحسن ملموس في إدارة المصاريف.
وتُعد التدفقات النقدية التشغيلية القوية دليلاً على قدرة النشاط الأساسي على توليد النقد، مما يوفر للشركة فرصة مواتية للنمو المستقبلي، شريطة متابعة أداء الفروع الجديدة وهوامش الربحية لضمان استدامة هذا المسار."
جودة النمو والرافعة التشغيلية
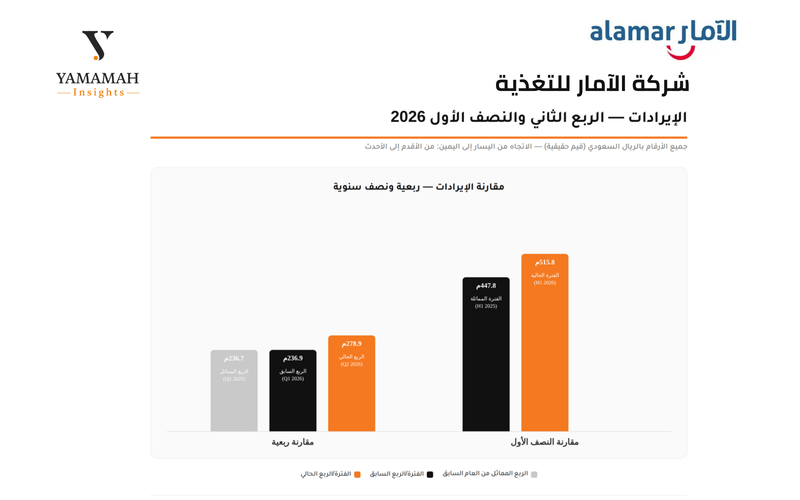
وبيّن الطالب "محمد الغيهب" @Mohammad Alghaihab أن النتائج تعكس تحسناً واضحاً في جودة النمو، قائلاً: "ارتفعت إيرادات شركة الآمار الغذائية إلى 515.8 مليون ريال مقارنة بـ 447.8 مليون ريال، بنمو يقارب 15.2%، مدفوعةً بالتوسعات وإضافة فروع جديدة.
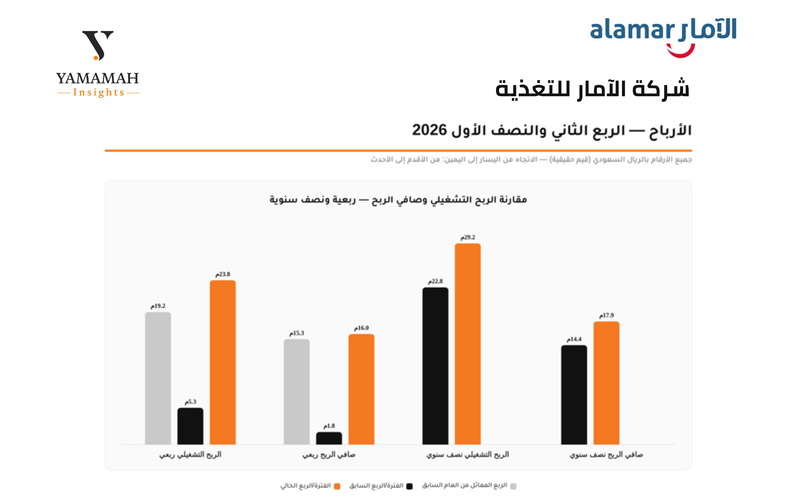
والأهم من ذلك هو ارتفاع الربح التشغيلي بوتيرة أعلى ليصل إلى 29.2 مليون ريال مقابل 22.8 مليون ريال، مما يؤكد تحسن الرافعة التشغيلية وكفاءة إدارة المصاريف.
وفي المقابل، نما صافي الربح إلى 17.9 مليون ريال (بنمو يقارب 24%) متجاوزاً وتيرة نمو الإيرادات، مما يمنح هذه النتائج جودة مالية عالية، خاصة مع اتساع قاعدة الفروع إلى 764 فرعاً إجمالياً.
وتبقى نقطة المتابعة الأهم للمستثمرين هي قدرة الإدارة على تحويل نمو المبيعات إلى أرباح وتدفقات نقدية مستدامة مع المحافظة على الهوامش الربحية."
الضغوط المالية واختبار النمو العضوي
وفي تحليل أعمق، أوضحت الطالبة "رنا الشمراني" @Rana Alshamrani قائلة: "على الرغم من الإيجابية على المستوى التشغيلي، إلا أن هذا التحسن لم ينعكس بالكامل على صافي الربحية.
فرغم نمو الربح التشغيلي الربعي بنسبة 24%، انكمش هامش صافي الربح من 6.46% إلى 5.74%، وذلك رغم نمو الإيرادات بنسبة 17.8% وتحسن الهامش التشغيلي من 8.11% إلى 8.53%، مما يشير إلى وجود ضغوط في البنود الواقعة تحت الربح التشغيلي حدّت من وصول هذا التحسن إلى صافي الربح.
علاوة على ذلك، جاء جزء كبير من التوسع عبر استحواذات وليس نمواً عضوياً (22 فرعاً جديداً مقابل 42 فرعاً مستحوذاً عليها).
لذا، فإن اختبار استدامة النمو خلال الأرباع القادمة يكمن في مراقبة أداء الفروع الجديدة بعد مرحلة التشغيل الأولي، وتتبع مبيعات الفروع القائمة (Same-store sales) لمعرفة ما إذا كان النمو يعكس تحسناً أساسياً للطلب.
كما يستوجب الأمر متابعة البنود غير التشغيلية كتكاليف التمويل والزكاة لتحديد ما إذا كان انكماش هامش صافي الربح أثراً مؤقتاً أم مستمراً."
جودة النمو بين الكفاءة التشغيلية والضغوط التمويلية
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تُبرز نتائج شركة الآمار للنصف الأول 2026 مشهدًا ماليًا يجمع بين النمو السريع وتحسّن فعلي في الكفاءة التشغيلية. فقد سجلت الشركة قفزة في صافي الربح بنسبة 23.8% ليصل إلى 17.86 مليون ريال، مدعومة بنمو الإيرادات بـ 15.2%. هذا الزخم هو ثمرة مباشرة لاستراتيجية الاستحواذ الجريئة التي أضافت 42 فرعًا مستحوذًا عليه، إلى جانب 22 فرعًا نموًا عضويًا، لترتفع الفروع المملوكة للشركة إلى 614 فرعًا.
واللافت أن الربح التشغيلي لم يتراجع بل نما 27.98% نصف سنويًا، متجاوزًا حتى وتيرة نمو الإيرادات, إشارة إلى تحسن حقيقي في هامش التشغيل رغم تكاليف الاندماج المصاحبة للتوسع. إلا أن هذا التحسن التشغيلي لم ينتقل بالكامل إلى صافي الربح في الربع الثاني تحديدًا حيث نما دخل العمليات 24% ربعيًا مقابل نمو صافي الربح بـ 4.8% فقط، ما يوحي ببند تحت خط التشغيل, تكاليف تمويل مرتبطة بدين الاستحواذ، أو الزكاة, امتص جزء من مكاسب الربع. وفي سياق متصل، تراجعت حقوق المساهمين إلى 286.7 مليون ريال رغم نمو الأرباح، وهو ما لا تفسره التوزيعات النقدية بمفردها.
تتوقف قراءة الربع الثالث على تحديد طبيعة الفجوة بين نمو الربح التشغيلي وصافي الربح وما إذا كانت مجرد تكلفة استحواذ عابرة، أم بداية لعبء تمويلي دائم مرتبط بدمج فايف جايز.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.


التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!