

أعلنت شركة المراعي عن نتائجها المالية الأولية الموحدة الموجزة للفترة المنتهية في 30 يونيو 2026م، محققة نمواً في الإيرادات بنسبة 11% خلال الربع الحالي مقارنة بالربع المماثل من العام السابق، ونموًّا بنسبة 9% لفترة الستة أشهر الأولى من العام.
وجاء هذا الأداء مدفوعاً بزيادة حجم المبيعات في جميع الأسواق والفئات وقنوات البيع، مدعوماً بمشاريع التوسع في قطاع الدواجن وتحسن مزيج إيرادات قطاع الألبان.
وفي المقابل، واجه صافي ربح الشركة تحديات ناجمة عن ضغوط تضخم التكاليف، حيث انخفض صافي الربح الربعي بنسبة 2% مقارنة بالربع المماثل، وبنسبة 13% مقارنة بالربع السابق؛ متأثراً بارتفاع تكاليف شحن الأعلاف لقطاع الألبان بشكل رئيسي، وزيادة تكاليف التوزيع المدفوعة بارتفاع مصروفات الطاقة، إلى جانب التغير الموسمي في الأنماط الاستهلاكية، وظروف العرض في سوق الدواجن التي أثرت على نتائج الربع الأول.
وجاء تقرير مراجع الحسابات بـ رأي غير معدل وخالٍ من أي تحفظات، مؤكداً استمرار الشركة في إدارة سلاسل التوريد والمخاطر التشغيلية بفعالية.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج والانعكاسات الهيكلية للتكاليف على النحو التالي:
القوة التسعيرية وتمرير التكاليف
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali النقاش بتقديم تحليل هيكلي لهوامش الربحية قائلة: "تؤكد نتائج شركة المراعي أن الشركة لا تزال تحافظ على قوة تسعيرية جيدة وطلب قوي ومتنامٍ على منتجاتها في مختلف الأسواق، وهو ما يظهر بوضوح في نمو الإيرادات بنسبة 11%.
ولكن في المقابل، فإن التراجع الطفيف في صافي الربح يشير إلى أن الشركة فضلت عدم تمرير كامل الارتفاع الناتج عن تكاليف الأعلاف، والشحن، ومصروفات الطاقة والتوزيع إلى المستهلك النهائي؛ وذلك بهدف الحفاظ على ميزتها التنافسية وحصتها السوقية العالية في المنطقة.
وبناءً على ذلك، أرى أن التحدي الحقيقي للمراعي في الفترات المقبلة لا يكمن في زيادة حجم المبيعات، بل في قدرتها على استعادة هوامش الربحية السابقة عبر رفع الكفاءة التشغيلية وضبط بنود التكاليف.
أما في الجانب الرقابي، فإن صدور تقرير مراجع الحسابات بـ رأي غير معدل يعزز مستويات الثقة في عدالة القوائم المالية وشفافيتها، كما أن إعادة تبويب بعض أرقام المقارنة لا تؤثر على جودة الأرباح، كونها خطوة تنظيمية تهدف أساساً إلى تحسين طريقة عرض البيانات المالية وزيادة قابليتها للمقارنة الدقيقة بين الفترات الزمنية المختلفة".
المرونة التشغيلية وإدارة سلاسل الإمداد
وعقّبت الطالبة @شهد المحيسن من منظور تشغيلي قائلة: "التوسع في قطاع الدواجن لا يكفي وحده لتحسين النتائج، بل يجب أن يصاحبه تحسين في كفاءة التشغيل؛ مثل تنظيم مسارات التوزيع بشكل أفضل، واستخدام أنظمة متطورة لـ إدارة المخزون وتقليل الهدر، وهو ما يمكن أن يخفف من تكاليف النقل ومصروفات الطاقة.
وبرأيي، فإن تنويع موردي الأعلاف والاحتفاظ بـ مخزون استراتيجي مناسب يعطي الشركة مرونة أكبر للتعامل مع أي ارتفاع في الأسعار أو تأخير في عمليات الشحن".
الابتكار التسويقي وتعظيم الكفاءة الإدارية
من جانبها، أضافت الطالبة "غادة السرهيد" @Ghada Alsarheed أبعاداً تسويقية وإدارية للتحليل قائلة: "الوضع الحالي لمبيعات المراعي قوية جداً وتنمو، لكن أرباحها ضُغطت قليلًا بسبب ارتفاع تكاليف الشحن والطاقة عالمياً ومحلياً.
أما الحل هو كسر الركود الصيفي (الموسمي) عبر حملات تركز على 'الانتعاش والرحلات'، وطرح منتجات باردة ووظيفية (مثل مشروبات البروتين للرياضيين).
وفيما يتعلق بـ الكفاءة الإدارية، فقد نجحت الإدارة في توجيه المستهلك لمنتجات أعلى ربحية (كالأجبان والكريمات)، وحققت نمواً ممتازاً في السوق المصري رغم تحدياته الاقتصادية.
فالخلاصة: الطلب على المراعي ممتاز، والتحدي القادم هو ابتكار منتجات فاخرة وصيفية تغطي تكاليف الشحن المرتفعة".
التدفقات النقدية ومخصصات الاستثمار الهيكلي
وتابعت الطالبة "غاده الوعلان" @Ghadah Alwallan الحوار بتحليل حركة السيولة قائلة: "النقطة الأكثر استحقاقاً للملاحظة في هذه القوائم ليست مجرد تتبع نمو المبيعات أو تراجع هوامش الأرباح، وإنما رصد الانخفاض الملحوظ في مستويات التدفقات النقدية الحرة خلال هذا الربع.
ويوضح هذا المؤشر أن جزءاً كبيراً من السيولة النقدية المتوفرة لا يزال يتم توجيهه نحو الإنفاق الرأسمالي ومشاريع التوسع والاستثمارات الاستراتيجية للشركة، وبناءً على ذلك, قد لا تعكس بنود الأرباح وحدها الصورة الكاملة للواقع التشغيلي في هذه المرحلة الانتقالية.
وفي حال نجاح هذه المشاريع في رفع الطاقات الإنتاجية للشركة وتحسين الكفاءة العامة مستقبلاً، فإن أثرها الإيجابي سيظهر بشكل أوضح على هوامش الربحية ومعدلات توليد التدفقات النقدية خلال الفترات المالية القادمة".
تحليل النسب الهيكلية للمؤشرات المالية
واختتمت الطالبة "رنا الشمراني" @Rana Alshamrani التحليل بقراءة رقمية دقيقة للهوامش قائلة: "على الرغم من أن نمو الإيرادات بنسبة 11% خلال الربع الثاني يعكس قوة الطلب وحيويته، إلا أن هذا الزخم لم ينعكس بذات القوة على بنود الربحية النقدية؛ إذ تراجع هامش الربح التشغيلي من 15.4% إلى 13.9%، وصاحبه انخفاض في هامش صافي الربح من 12.2% ليستقر عند 10.8%.
وتوضح هذه النسب الهيكلية أن الشركة تمتلك قوة تسعيرية جزئية، حيث نجحت تشغيلياً في تحسين مزيج إيرادات، لكنها اختارت استيعاب وامتصاص جانب من تضخم تكاليف الشحن والطاقة بدلاً من تحميله بالكامل على المستهلك النهائي، حفاظاً على صدارتها وحصتها السوقية.
كما يتبين من التحليل أن الضغط الحالي على الهوامش يعود أساساً إلى معطيات وعوامل خارجية مرتبطة بـ تكاليف شحن الأعلاف والطاقة، أكثر من كونه عجزاً في الكفاءة التشغيلية الداخلية؛ وهو الاستنتاج الذي يدعمه بوضوح استقرار الربح التشغيلي الإجمالي على مستوى فترة الستة أشهر الأولى، رغم التحديات الظرفية الحادة التي فرضها الربع الثاني".
يحلل الأستاذ عبدالعزيز خريص الأداء المالي للشركة وتفاعلات السوق قائلًا:
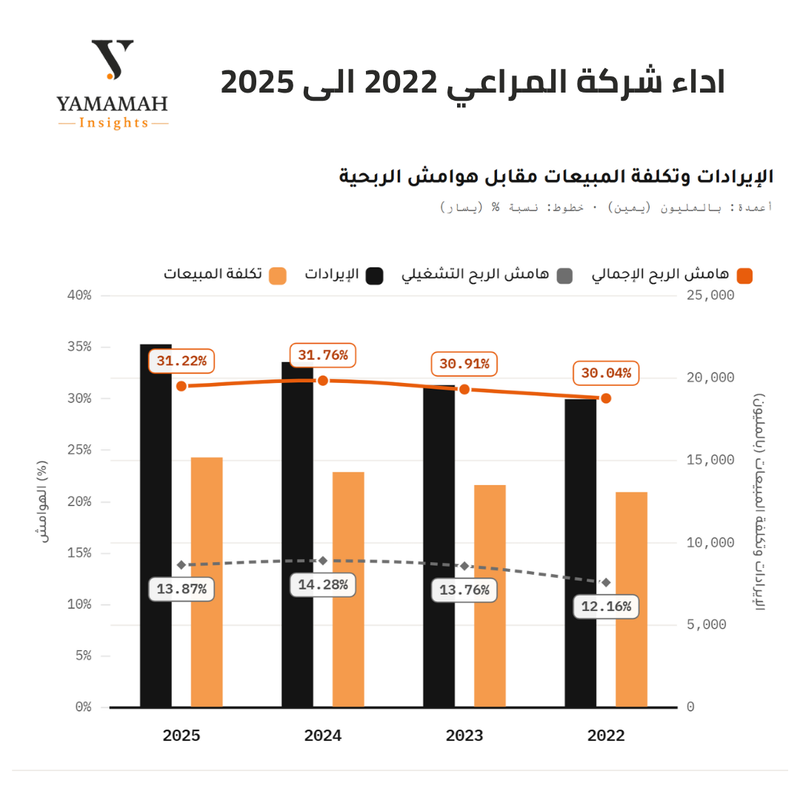
كعادتها، افتتحت المراعي شريط نتائج الربع الثاني للشركات المدرجة في تاسي، وقد سجلت الشركة نمواً ملحوظاً في الإيرادات بنسبة 11% لتصل إلى 5.87 مليار ريال، مدفوعة بزخم المبيعات في قطاعي الدواجن والألبان.
إلا أن هذا النمو قابله ارتفاع واضح في تكاليف الأعلاف، والشحن، والطاقة؛ مما شكل ضغطاً مباشراً على مستويات الربحية النقدية.
ونتيجة لارتفاع تكاليف التوزيع والتمويل، بلغ صافي الربح المحقق لهذا الربع قرابة 636 مليون ريال، مسجلاً انخفاضاً بنسبة 1.7% مقارنة بالربع المماثل من العام السابق، مع تراجع هامش صافي الربح إلى 10.8%.
وعلى صعيد الأداء في السوق المالية، تفاعل السهم سلباً مع هذه المعطيات حيث أنهى التداولات على انخفاض تجاوز 3%، بالرغم من أن السهم يتداول حالياً عند مكرر ربحية متوقع لعام 2026م يعد أقل من متوسطه التاريخي.

ختم المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed النقاش بتعليقه قائلاً:
أظهرت النتائج المالية لشركة المراعي للنصف الأول من عام 2026 متانة ملحوظة في مستويات الطلب رغم الضغوط التضخمية الكبيرة. حيث قفزت الإيرادات بنسبة 9% للنصف الأول لتبلغ 12.03 مليار ريال، مصحوبة بنمو ربعي قوي في الربع الثاني بنسبة 11% لتصل إلى 5.86 مليار ريال، بدعم مباشر من توسعات قطاع الدواجن وتحسن المزيج البيعي لقطاعي الألبان والمخبوزات.
وفي المقابل، واجهت الهوامش الربحية ضغوطاً تشغيلية حادة. فبالرغم من نمو إجمالي الربح بنسبة 6% للنصف الأول محققاً 3.69 مليار ريال، إلا أن هامش إجمالي الربح للربع الثاني انكمش بواقع 131 نقطة أساس ليستقر عند 31.1%، كما تراجع الهامش التشغيلي بـ 151 نقطة أساس إلى 13.9%، متأثراً بصدمات سلاسل الإمداد وتكاليف شحن الأعلاف والطاقة.
ونتيجة لذلك، انخفض صافي ربح الربع الثاني بنسبة 2% على أساس سنوي و13% على أساس ربعي ليصل إلى 635.6 مليون ريال، لتستقر ربحية سهم النصف الأول عند 1.38 ريال وهو ما يوضح حجم التحديات الحالية مقارنة بالنمو التاريخي المركب للأرباح البالغ 11.7%.
وعلى صعيد التدفقات النقدية، تراجعت السيولة التشغيلية للربع الثاني بنسبة 25% لتصل إلى 1.09 مليار ريال. ومع وصول دورة الإنفاق الاستثماري لذروتها مسجلة 1.05 مليار ريال خلال الربع الحالي، انخفضت التدفقات النقدية الحرة بنسبة 89% لتهبط إلى 42.1 مليون ريال، مما يعكس حتمية التضحية بالسيولة على المدى القصير لتمويل الكفاءة التشغيلية والبنية التحتية التوسعية للشركة مستقبلاً.


التعليقات (9)
لا توجد تعليقات بعد. كن أول من يعلّق!