

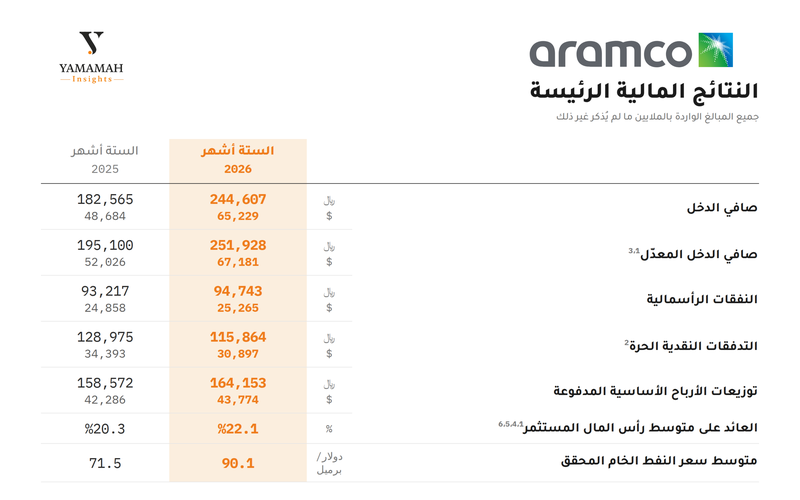
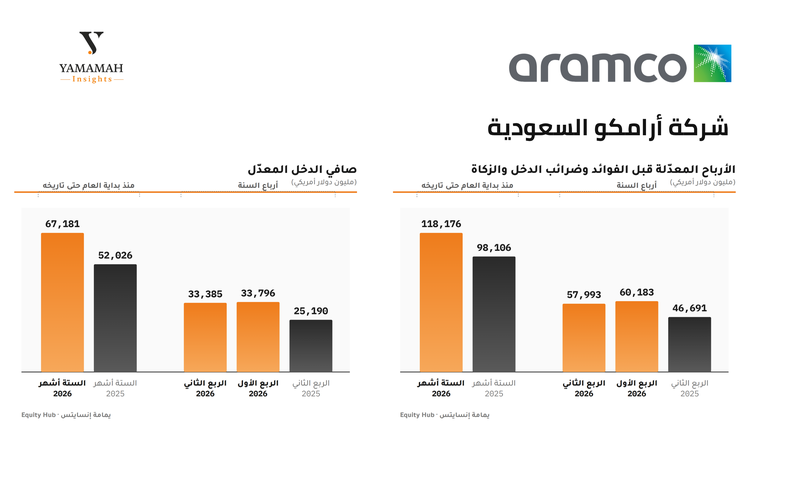
أعلنت شركة الزيت العربية السعودية (أرامكو السعودية) عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026 (لمدة ستة أشهر). وأظهرت النتائج تحقيق مستويات قوية في الإيرادات وصافي الدخل، مدعومة بتحسن أسعار النفط الخام والمنتجات المكررة والكيميائية، مما مكن الشركة من تعويض أثر ارتفاع التكاليف وتراجع الكميات المباعة.
أرباح تفوق التوقعات
استمرت الشركة في تسجيل أرقام قوية خلال الربع الثاني من العام، حيث قفزت أرباحها الصافية بنحو 41.9% على أساس سنوي لتصل إلى 121.5 مليار ريال، متفوقة بوضوح على تقديرات السوق. وترافق ذلك مع نمو الإيرادات بنسبة 19% لتبلغ 450.8 مليار ريال، مستفيدة بشكل رئيسي من صعود متوسط سعر برميل النفط إلى 108.1 دولار أمريكي، مقارنة بـ 66.7 دولار للربع المماثل من العام الماضي.
مرونة تشغيلية واستمرارية في الإمدادات
وفي تعليق على النتائج، أشار المهندس أمين الناصر، رئيس أرامكو السعودية وكبير إدارييها التنفيذيين، إلى المرونة العالية التي أظهرتها الشركة رغم التحديات الجيوسياسية واضطرابات الإمدادات غير المسبوقة في مضيق هرمز. وقد ساهم الاعتماد على البنية التحتية الاستراتيجية المتنوعة، وتحديداً "خط أنابيب شرق-غرب" ومرافق التخزين، في الحفاظ على استمرارية التصدير والإنتاج.
تفاعل السوق وزيادة الإنفاق الرأسمالي
انعكست هذه التطورات إيجاباً على أداء السهم في السوق المالية، حيث شهد صعوداً إلى مستوى 27.12 ريال، مدفوعاً بثقة المستثمرين في قدرة الشركة على إدارة الأزمات الإقليمية.
وقد ناقش طلبة جامعة اليمامة الأبعاد الاقتصادية والمالية لهذه النتائج وانعكاساتها على الأداء المستقبلي للشركة، وذلك على النحو التالي:
الأسعار كمحرك رئيسي للإيرادات وتحديات تراجع الكميات
أوضحت الطالبة ريماس المشعلي @Rimas Almashali وجهة نظرها قائلة: "برأيي، النتائج قوية، لكن سبب ارتفاع الإيرادات كان ارتفاع أسعار النفط والمنتجات أكثر من زيادة الكميات المباعة. وهذا يعني أن استمرار هذه النتائج مستقبلاً يعتمد على بقاء الأسعار عند مستويات جيدة، لأن انخفاض الكميات قد يحد من النمو إذا تراجعت الأسعار."
تعويض التكاليف بالأسعار وأهمية الكفاءة التشغيلية
شارك الطالب عبدالعزيز اليحيا رأيه مبيناً: "برأيي، نتائج أرامكو كانت قوية، ويظهر أن ارتفاع أسعار النفط والمنتجات المكررة ساهم في زيادة الإيرادات وتعويض ارتفاع التكاليف وانخفاض الكميات المباعة. كما أن انخفاض الضرائب والزكاة دعم صافي الأرباح في الربع الثاني.
لكن على المدى الطويل لا يكفي الاعتماد على ارتفاع الأسعار فقط، بل يجب المحافظة على نمو الإنتاج وتحسين الكفاءة التشغيلية لضمان استمرار الأداء القوي."
استدامة الطلب كعامل حاسم للنمو طويل الأجل
وبين الطالب يوسف فرحات @Yousef Farhat أن: "أشوف أن ارتفاع الأسعار ممكن يعوض انخفاض الكميات لفترة، لكن على المدى الطويل ما أشوف أن الارتفاع لحاله يكفي، لأن بالنهاية الشركة تحتاج تحافظ على حجم المبيعات والإيرادات، لأن الأسعار ممكن ترتفع وتنزل حسب ظروف السوق، بينما استمرار الطلب هو اللي يدعم النمو بشكل أكبر."
تنويع مصادر الإيرادات واستثمار قطاع التكرير والكيماويات
أضافت الطالبة @شهد المحيسن قائلة: "برأيي نتائج أرامكو تعكس قوة واضحة في الأداء، خصوصًا مع نمو الإيرادات وصافي الدخل رغم ارتفاع التكاليف. لكن اللافت أن جزءًا من النمو جاء من تحسن الأسعار والدخل الآخر، في المقابل تراجعت الكميات المباعة، وهنا تظهر أهمية تنويع مصادر الإيرادات وعدم الاعتماد على عامل الأسعار وحده.
وإذا حافظت الشركة على هوامش قوية واستمرت في تطوير أعمالها في قطاع التكرير والكيماويات (Downstream)، فهذا ممكن يدعم استدامة الأرباح مستقبلًا."
جودة الإيرادات وقدرتها على امتصاص ارتفاع التكاليف
وأكدت الطالبة جمانة الشهري @Jumana Alshehri قائلة: "نتائج أرامكو توضح أن ارتفاع الأسعار كان العامل الأساسي في نمو الإيرادات رغم انخفاض الكميات المباعة، وهذا ساعد الشركة على تحقيق أرباح قوية. لكن على المدى الطويل ما أشوف أن الاعتماد على الأسعار وحده كافٍ، لأن أسعار النفط تتغير، لذلك المحافظة على حجم المبيعات تبقى عامل مهم لاستمرار هذا الأداء. النتائج تؤكد أن جودة الإيرادات لا تقل أهمية عن حجمها؛ فارتفاع أسعار البيع وتحسن الدخل الآخر مكّنا الشركة من امتصاص أثر ارتفاع التكاليف، لكن استدامة هذا الأداء ستعتمد على قدرة أرامكو على الحفاظ على هوامشها حتى في حال تراجع أسعار النفط مستقبلاً."
التدفقات النقدية الحرة كمؤشر لجودة الأرباح واستدامة التوزيعات
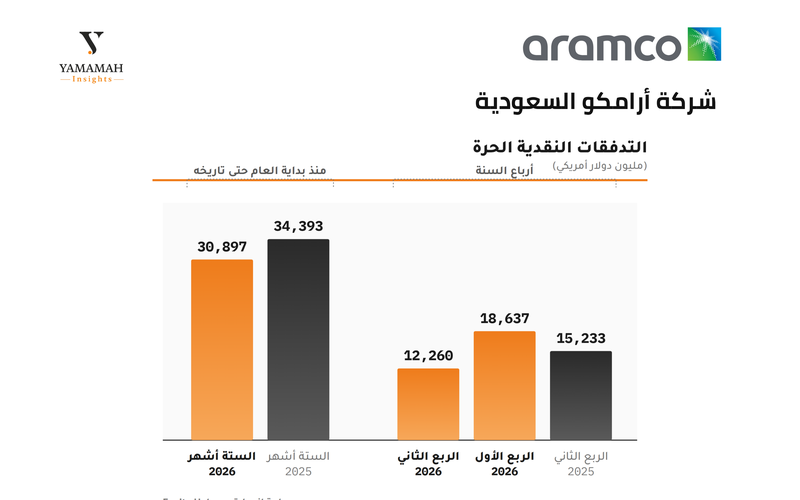
أوضح الطالب @فهد الطيب وجهة نظره قائلاً: "أشوف التدفقات النقدية الحرة أهم على المدى الطويل، لأنها تعكس جودة الأرباح وقدرة الشركة على الاستمرار في تمويل التوزيعات والاستثمارات، بينما هامش الربح التشغيلي يقيس كفاءة التشغيل أكثر من استدامة السيولة."
الموازنة بين الإنفاق الرأسمالي والتدفقات النقدية
وفصل الطالب محمد الغيهب @Mohammad Alghaihab أبعاد النتائج بقوله: "أظهرت نتائج أرامكو خلال النصف الأول من 2026 أداءً قوياً، حيث ارتفع صافي الدخل والإيرادات مقارنة بالفترة المماثلة من العام الماضي، مدعوماً بتحسن أسعار النفط الخام والمنتجات المكررة والكيميائية، رغم انخفاض الكميات المباعة. ويعكس ذلك قدرة الشركة على الاستفادة من تحسن الأسعار للحفاظ على قوة نتائجها المالية.
وفي المقابل، انخفضت التدفقات النقدية الحرة مقارنة بالفترة المماثلة، نتيجة ارتفاع الإنفاق الرأسمالي، وهو ما يشير إلى استمرار الشركة في الاستثمار بمشاريعها طويلة الأجل.
لذلك ستكون متابعة تطور التدفقات النقدية والإنفاق الاستثماري خلال الفترات القادمة بنفس أهمية متابعة نمو الإيرادات وصافي الدخل، لأنها تعطي صورة أوضح عن قدرة الشركة على تمويل توسعاتها والمحافظة على قوة مركزها المالي.
كفاءة التشغيل تحت الضغط وضرورة تنويع الإيرادات
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: جاءت نتائج أرامكو للربع الثاني لتؤكد جودة النموذج التشغيلي تحت الضغط. دخل معدّل 125.2 مليار ريال بنمو تجاوز الثلث سنوياً، وإيرادات 450.8 مليار ريال بنمو 19%، بدعم سعر بيع تخطى 108 دولارات للبرميل بقفزة 40.5%.
والأهم أن الشركة حمت هذا الأداء رغم اضطراب هرمز عبر خط الأنابيب الشرقي–الغربي الممتد 1,200 كيلومتر، الذي يربط منشآتها بموانئ التصدير على البحر الأحمر دليل ملموس على قوة بنية تحتية وكفاءة تنافسية كبير.
على مستوى النقد، بلغ التدفق التشغيلي قبل رأس المال العامل 39 مليار دولار، متجاوزاً الإجماع بنحو 10%. ويظل ارتفاع الرافعة إلى 6.2% ضمن الأدنى في القطاع، مع مركز نقدي يفوق 60 مليار دولار وأدنى رافعة في القطاع.
ويبقى التحدي عند ارامكوا هو التذبذب في أسعار النفط و تركيز الإيرادات من مصدر واحد. و من المتوقع بان نرى تحرك اكبر من ادارة الشركة في تنويع الإيرادات الأخرى لتفادي الاعتماد على النفط كشكل أساسي لدخل الشركة.


التعليقات (4)
لا توجد تعليقات بعد. كن أول من يعلّق!