

أعلنت وكالة "فيتش" للتصنيفات الائتمانية عن تحديث تقييماتها لشركتين مدرجتين في السوق السعودي، حيث قامت بتعديل النظرة المستقبلية لكل من شركة المراكز العربية (سينومي سنترز) وشركة التعاونية للتأمين إلى "مستقرة"، مع تأكيد تصنيفهما الائتماني.
وفيما يتعلق بشركة المراكز العربية (سينومي سنترز)، رفعت الوكالة نظرتها المستقبلية للشركة من "سلبية" إلى "مستقرة"، مع تأكيد التصنيف الائتماني طويل الأجل عند الدرجة 'BB'.
ويعكس هذا التعديل نجاح الشركة في إعادة تمويل صكوك استحقاق أكتوبر 2026م، مما أسهم في تعزيز هيكلها المالي ودعم استقرارها التشغيلي.
كما أشار التقرير إلى مكانة الشركة في السوق وتنوع أعمالها المدعوم بارتفاع معدلات الإشغال ونمو الإقبال، مع توقعات بتحسن المؤشرات المالية بشكل أكبر عند وصول مشروعي "جوهرة الرياض" و"جوهرة جدة" إلى مرحلة الاستقرار التشغيلي الكامل.
أكدت وكالة 'فيتش' التصنيف الائتماني لشركة التعاونية للتأمين عند الدرجة 'A'، مع تعديل نظرتها المستقبلية إلى 'مستقرة'. ويعود هذا التعديل إلى أن الشركة لجأت للاقتراض لتمويل توسعها البيعي السريع، مما رفع نسبة رافعتها المالية واستهلك من قاعدتها الرأسمالية بمعدل يفوق قدرة أرباحها الحالية على تعويضه.
ويستند تأكيد هذا التصنيف إلى المكانة الريادية للشركة في سوق التأمين السعودي، إلى جانب أدائها المالي القوي، وقوة مستويات الرسملة والرافعة المالية، مما يدعم استراتيجيتها لتحقيق النمو المستدام.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج والانعكاسات الهيكلية للتكاليف على النحو التالي:
أبعاد النظرة المستقبلية واستهلاك رأس المال للنمو
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali التحليل بتقييم الأثر المالي الاستراتيجي قائلة: "إن الفرق بين الحالتين يوضح أن المستثمر لا يجب أن ينظر إلى التصنيف الائتماني بمعزل عن اتجاه النظرة المستقبلية.
فتحسن نظرة سينومي من سلبية إلى مستقرة يعكس انخفاض مخاطر إعادة التمويل وتحسن إدارة السيولة، وهذا قد يساعد الشركة مستقبلاً في الحصول على تمويل بشروط أفضل إذا استمرت في تحسين مركزها المالي.
أما التعاونية، فرغم احتفاظها بتصنيف A المرتفع، فإن تعديل النظرة إلى مستقرة يشير إلى أن وتيرة نموها أصبحت تستهلك رأس المال بشكل أكبر، وهو ما قد يحد من فرص رفع التصنيف في المدى القريب.
وأعتقد أن جزءاً من هذه الأخبار قد يكون مسعّراً في السوق، لكن استمرار الأثر سيعتمد على نتائج الفترات القادمة وقدرة كل شركة على ترجمة هذه المؤشرات إلى أداء مالي فعلي، وليس على الإعلان وحده".
مؤشرات السيولة وهيكل رأس المال مقابل الربحية التشغيلية
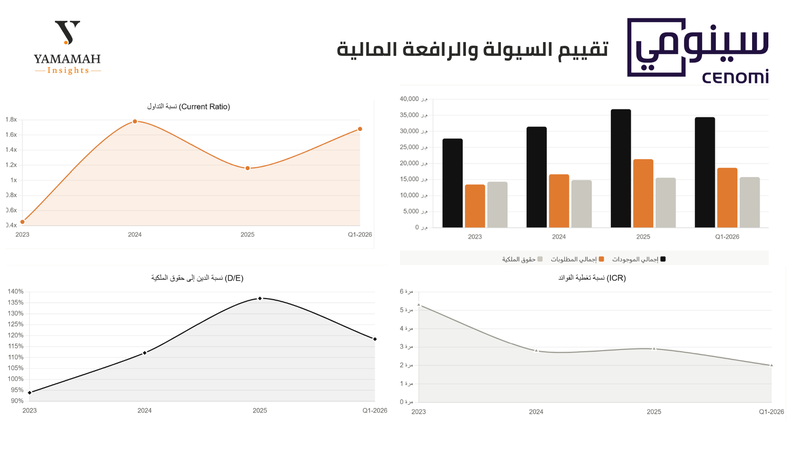
وعقّبت الطالبة "رنا الشمراني" @Rana Alshamrani من منظور تشغيلي ولوجستي قائلة: "بعد إعادة تمويل صكوك 2026 تحسنت مؤشرات السيولة والرفع المالي، إذ ارتفع Current Ratio من 1.15x إلى 1.65x، وانخفضت نسبة D/E من 137% إلى 120%.
في المقابل، واصل Interest Coverage Ratio (ICR) التراجع إلى 2x، مما يشير إلى أن إعادة التمويل عالجت مخاطر الاستحقاق فقط، دون تحسن ملموس في القدرة التشغيلية على تغطية تكلفة الفوائد، بل قد يعكس ذلك ارتفاع تكلفة خدمة الدين إذا كانت الصكوك الجديدة قد أُصدرت بعائد أعلى.
لذلك، فإن نظرة فيتش الإيجابية تعكس انخفاض مخاطر التعثر المرتبطة بقرب الاستحقاقات أكثر مما تعكس تحسناً في جودة الأرباح أو قوة التدفقات التشغيلية.
وإذا لم يتحسن EBIT خلال الفترات المقبلة، فقد يتحول مصدر الخطر من مخاطر الاستحقاق إلى ضعف الربحية التشغيلية، وهو تطور أكثر أهمية من مجرد إعادة جدولة الديون.
في المقابل، قد يتفاعل السوق مع خبر إعادة التمويل باعتباره إشارة إيجابية مركبة (Composite Signal)، رغم أن التحسن يتركز في جانب السيولة وهيكل رأس المال دون الربحية، وهو ما يستحق المتابعة في النتائج القادمة".
استدامة المركز المالي والتدفقات النقدية للمشاريع الكبرى
وتابعت الطالبة "غاده الوعلان" @Ghadah Alwallan الحوار بتركيزها على الجوانب التجارية والتسعيرية قائلة: "إن أكثر نقطة لفتت انتباهي في تقرير فيتش ليست تعديل النظرة بحد ذاته، بل الأسباب التي بُني عليها القرار.
في سينومي، خففت إعادة التمويل خطر الاستحقاقات القريبة، لكن فيتش ما زالت تتوقع انخفاض الرافعة المالية فقط إذا نجحت مشاريع Westfield الرياض وجدة في توليد تدفقات نقدية بعد افتتاحها؛ مما يعني أن إعادة التمويل اشترت للشركة وقتاً ولكنها لم تحل المشكلة بالكامل.
بالمقابل، التعاونية احتفظت بتصنيف A رغم تعديل النظرة لأن الربحية لا تزال قوية، لكن استهلاك رأس المال بسبب النمو أصبح أسرع من توليده، وهذا يوضح أن النمو بحد ذاته ليس دائماً خبراً إيجابياً إذا بدأ يضغط على القوة الرأسمالية.
وبرأيي، هذا يبين أن فيتش لا تقيم النتائج الحالية فقط، بل تركز على استدامة المركز المالي خلال السنوات القادمة".
التوازن بين ثقة المقرضين والملاءة المالية القوية
من جانبها، قدمت الطالبة @شهد المحيسن تحليلاً تشغيلياً يوازن بين الأنشطة المختلفة موضحة: "برأيي تعديل النظرة إلى 'مستقرة' في الحالتين يحمل رسائل مختلفة.
فبالنسبة لسينومي يعتبر تطوراً إيجابياً لأن نجاحها في إعادة تمويل صكوك 2026 خفف أحد أكبر المخاطر التي كانت تواجهها، وهذا قد ينعكس مستقبلاً على انخفاض تكلفة الاقتراض وتحسن ثقة المقرضين والمستثمرين.
أما التعاونية، فرغم انتقال النظرة من إيجابية إلى مستقرة، إلا أن احتفاظها بتصنيف A يؤكد أن الشركة لا تزال تتمتع بـ ملاءة مالية قوية، لكن فيتش أصبحت تتوقع استقرار الأداء أكثر من استمرار التحسن السريع.
وأعتقد أن السوق قد يكون استوعب جزءاً من هذه الأخبار مسبقاً، لكن الأثر الحقيقي سيظهر مع النتائج المالية القادمة لأنها ستكون العامل الأساسي الذي يؤكد ما إذا كان هذا التحسن أو الاستقرار مستداماً".
التصنيف الائتماني والتحول نحو الجاذبية الاستثمارية
واختتم الطالب تركي العشري التحليل بالإشارة إلى أبعاد التوسع وتنمية المكانة السوقية قائلاً: "تحاول سينومي تغيير الصورة الذهنية التي ارتبطت بها سابقاً كسهم مضاربي، إلى شركة ذات جاذبية استثمارية تعتمد على الاستقرار والنمو طويل الأجل.
وقد أسهم نجاحها في إدارة التزاماتها المالية وتحسين نظرتها الائتمانية إلى 'مستقرة' في تعزيز ثقة المستثمرين وزيادة مصداقيتها في السوق.
ومن المهم التمييز بين التصنيف الائتماني والنظرة المستقبلية؛ فالشركة لم ترتقِ إلى تصنيف BBB، وإنما تحولت نظرتها المستقبلية من سلبية إلى مستقرة مع بقاء التصنيف عند BB، وهذا يعكس انخفاض المخاطر الائتمانية مقارنة بالفترة السابقة، لكنه لا يعني أن الشركة وصلت بعد إلى الدرجة الاستثمارية.
كما أن وكالات التصنيف الائتماني، مثل فيتش، تركز في تقييمها على قدرة الشركة على الوفاء بالتزاماتها واستقرار مركزها المالي وإدارة السيولة، وليس على توقعات ارتفاع سعر السهم.
أما شركة التعاونية، فهي تتمتع منذ سنوات بمكانة قوية في السوق وتُعد من أكبر شركات التأمين في المملكة، كما أنها تحمل تصنيفاً ائتمانياً أعلى من سينومي؛ لذلك فإن تحول نظرتها من إيجابية إلى مستقرة لا يعني تراجعاً في قوة الشركة، بل يشير إلى أن فرص رفع التصنيف خلال الفترة المقبلة أصبحت أقل، مع استمرار متانة مركزها المالي".
رؤية تحليلية حول الأداء المالي لشركتي "سينومي" و"التعاونية"
أشار الأستاذ عبدالعزيز خريص إلى أن الوضع المالي الحالي لشركة سينومي قد لا يُصنف كأداء ممتاز بنسبة كاملة في الوقت الراهن، إذ يعكس قيام الشركة قبل نحو عام بإصدار صكوك محلية حاجتها لتعزيز موقفها المالي وضخ التدفقات النقدية اللازمة لعملياتها، مما يعطي مؤشراً واضحاً على استمرار مساعيها لتدبير السيولة النقدية.
وفي سياق متصل، تطرق إلى شركة التعاونية موضحاً أنه بالرغم من كونها شركة مساهمة كغيرها، إلا أن قطاع التأمين يتسم بطبيعة تشغيلية ومالية ذات خصوصية شديدة تختلف جوهرياً عن بقية القطاعات المدرجة، وبناءً على ذلك الاختلاف، لا يُفضل مساواتها في المعاملة أو التصنيف مع بقية الشركات، بل يجب مراعاة هذه المعايير والخصوصية القطاعية بشكل دقيق عند تقييم الأداء المالي وبناء النقاش.
تحدي كفاءة التشغيل وموازنة استهلاك رأس المال
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: نجحت ادارة سينومي في كبح أزمة السيولة عن طريق أعادت هيكلة ديونها عبر إصدار صكوك بقيمة 2.05 مليار ريال و 500 مليون دولار لتتجاوز استحقاقات عام 2026 بسلام. لكن التحدي الاكبر على شاشة الأرقام هو الرافعة المالية، حيث سجلت ذروة مقلقة عند 9.6 ضعف الأرباح التشغيلية. الرهان الاستثماري مرتبط الآن بهبوط هذا المعدل دون 8 أضعاف بحلول 2027، مستفيدة من نمو الإيرادات المماثلة بنسبة 4.9 بالمئة، وتماسك معدلات الإشغال عند 92.4%، وصولا لمساحات تأجيرية مستهدفة تبلغ 1.9 مليون متر مربع.
و بالنسبة للتعاونية, الشركة تقدم أداء هجوميا بزيادة أقساطها 20 بالمئة لتلامس 23.8 مليار ريال. ورغم متانة التصنيف فإن تعديل النظرة المستقبلية الى مستقر يعتبر كجرس إنذار مبكر لضراوة استهلاك رأس المال. فرغم قوة العائد على حقوق المساهمين البالغ 22 بالمئة، إلا أنه تراجع عن مستويات 25 بالمئة المسجلة سابقا و اقتراض 550 مليون ريال قفز بالرافعة المالية من الصفر إلى 9 بالمئة، مع استقرار نسبة المطالبات عند 95 بالمئة، مما يضع الشركة تحت مجهر اختبارات الملاءة المالية الجديدة لعام 2027.
نحن أمام مفترق طرق للكيانين. سينومي تطوي صفحة الإنفاق الرأسمالي الكثيف، والمحك الفعلي الآن هو كفاءة التشغيل لتحرير التدفقات النقدية وخفض المديونية. في المقابل، التعاونية تلعب على حبل التوازن الحساس بين التمدد البيعي وحماية كفاية رأس المال.
إخلاء مسؤولية: (أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة)


التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!