
أعلنت شركة نفوذ للمنتجات الغذائية عن توقيع مذكرة تفاهم غير ملزمة بتاريخ 28 يونيو 2026م، وذلك لدراسة الاستحواذ المحتمل على حصة أغلبية تمثل 70% من حصص ملاك شركة الوعل البري لتقديم المشروبات، المالكة للعلامة التجارية "الوعل" المتخصصة في قطاع المقاهي المختصة، إلى جانب امتلاكها محمصة لإنتاج القهوة ومعملًا للمخبوزات.
وتأتي هذه الخطوة في إطار تنفيذ الخطة الاستراتيجية الخمسية لشركة نفوذ للفترة (2026م–2030م)، والتي تستهدف تحقيق التوسع العمودي وتنويع محفظة أعمال الشركة في قطاع الأغذية والمشروبات من خلال الاستثمار في القطاعات المكملة، وقد سبق أن ناقش طلبة جامعة اليمامة هذه الاستراتيجية عبر منصة Equity Hub تحت عنوان: "استراتيجية نفوذ الخمسية: التوسع الإقليمي ورقمنة سلاسل الإمداد".
وتمتد مدة مذكرة التفاهم إلى 180 يومًا، بهدف منح الطرفين حق حصرية التفاوض واستكمال أعمال الفحص النافي للجهالة من الجوانب القانونية والمالية والضريبية. وأوضحت الشركة أنه لا يوجد في الوقت الحالي أي أثر مالي للصفقة إلى حين الانتهاء من أعمال التقييم النهائي، كما أكدت خلو الصفقة من أي أطراف ذات علاقة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا الاستحواذ المحتمل وانعكاساته الماليّة والتوسعية على النحو التالي:
الفحص النافي للجهالة ومحاوره الجوهرية
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali النقاش بتسليط الضوء على المقاييس الحقيقية للصفقة قائلة: "القيمة الحقيقية لهذه الصفقة لن تُقاس بنسبة الاستحواذ البالغة 70%، وإنما بما سيكشفه الفحص النافي للجهالة (Due Diligence) من جودة الأصول، واستدامة الأرباح والتدفقات النقدية، وخلوها من أي التزامات أو مخاطر قد تؤثر على القيمة العادلة للاستحواذ.
كما أن هيكلة التمويل ستكون عاملاً حاسماً؛ فإذا نجحت الشركة في تمويل الصفقة بكفاءة مع الحفاظ على السيولة ومستويات مديونية متوازنة، فقد يسهم ذلك في خلق قيمة للمساهمين وتسريع تنفيذ مستهدفات الاستراتيجية الخمسية.
وفي رأيي، فإن نجاح الصفقة يرتبط بقدرة الإدارة على دمج أعمال الشركة المستهدفة وتحويل هذا الاستحواذ إلى نمو مستدام في الإيرادات وتحسين الهوامش التشغيلية على المدى الطويل".
تحليل آليات التقييم وسيناريوهات هيكلة التمويل
وفي قراءة تفصيلية وموسعة، قدمت الطالبة "رنا الشمراني" تحليلها قائلة: "لا يعد الفحص النافي للجهالة مجرد إجراء نظامي يسبق إتمام الصفقة، بل يمثل العامل الأكثر تأثيراً في تحديد القيمة النهائية للاستحواذ، إذ ستنعكس نتائجه بصورة مباشرة على تسعير الصفقة وهيكلها.
ويرتكز الفحص على ثلاثة محاور رئيسية تشمل: الفحص المالي لمراجعة القوائم المالية وتقييم جودة الأرباح (Quality of Earnings) واستدامتها التشغيلية الأساسية وتحليل التدفقات النقدية الحرة ورأس المال العامل خاصة وأن الوعل تمتلك محمصة ومعملاً يتطلبان استثمارات تشغيلية مرتفعة، يليه الفحص الضريبي والزكوي للتحقق من أي التزامات غير مسوّاة قد تنتقل للمشتري، حيث إن أي مخاطر يتم اكتشافها ستنعكس في خفض القيمة العادلة للشركة المستهدفة بناءً على تقييم نموذج التدفقات النقدية المخصومة (DCF) ومضاعف (EV/EBITDA).
جدوى النمو عبر الاستحواذ المباشر
من جانبها، استعرضت الطالبة @شهد المحيسن أبعاد كفاءة التوسع قائلة: "هذه الخطوة تتماشى مع استراتيجية 'نفوذ' المعلنة للتوسع؛ فالاستحواذ على شركة قائمة قد يكون أكثر كفاءة من تأسيس مشروع جديد من الصفر، خاصة إذا كانت تمتلك علامة تجارية معروفة وبنية تشغيلية جاهزة مثل المقاهي والمحمصة ومعمل الحلويات.
هذا النموذج يختصر الوقت ويخفض جزءاً من التكاليف الرأسمالية (CapEx)، مع الاستفادة من خبرة الشركة المستهدفة وقاعدة عملائها لكن في المقابل، يبقى نجاح الصفقة مرتبطاً بنتائج الفحص النافي للجهالة، لأنه سيكشف أي التزامات مالية أو قانونية أو تشغيلية قد تؤثر على قيمة الاستحواذ.
كما أن طريقة تمويل الصفقة ستكون عاملاً مهماً، إذ من الأفضل أن تحقق الشركة هذا التوسع دون أن تضغط بشكل كبير على سيولتها، حتى ينعكس الاستحواذ إيجاباً على الأرباح والقيمة للمساهمين على المدى الطويل".
التكامل العمودي وسلاسل الإمداد المكملة
واختتمت الطالبة "غاده الوعلان" @Ghadah Alwallan الحوار بالتركيز على جودة الأصول التنافسية قائلة: "أهم نقطة في هذه الصفقة هي أن الشركة لا تستحوذ على مقاهٍ فقط، بل على مشروع قائم يضم علامة تجارية ومحمصة ومعمل حلويات.
وتشغيلياً، إذا كانت هذه الأصول تعمل بكفاءة، فقد يساعد ذلك 'نفوذ' على التوسع بشكل أسرع وبتكلفة أقل من بناء كل شيء من البداية.
ولكن نجاح الصفقة لن يتحدد بمجرد توقيع مذكرة التفاهم، وإنما بنتائج الفحص النافي للجهالة والتقييم النهائي. لذلك، سيكون من المهم معرفة طريقة تمويل الاستحواذ، وهل سيحقق عائداً يبرر تكلفته ويضيف قيمة للمساهمين على المدى الطويل".
"يحلل الأستاذ عبدالعزيز خريص بتقديم قراءته المتكاملة لتوجهات الشركة قائلًا:"
في خطوة قد تكون غير مستغربة، أعلنت شركة نفوذ التجارية عن دخولها لنشاط جديد من خلال توقيعها مذكرة تفاهم غير ملزمة مع عدد من ملاك شركة (الوعل البري) لتقديم المشروبات، بغرض دراسة الاستحواذ المحتمل على حصة تعادل 70% من حصص الشركة المستهدفة.
ونفوذ التجارية المعروفة بالعلامات التجارية (مامولا - عنبة - وردية وغيرها) ليس لها أي نشاط يتعلق بالمشروبات، مما يؤكد نهج الشركة في توسيع أنشطتها كما نوهت عن ذلك في خطتها للسنوات القادمة والمعلنة الأسبوع الماضي.
وشركة الوعل البري لتقديم المشروبات، هي الشركة المالكة لعلامة 'الوعل' المتخصصة في قطاع المقاهي المختصة، بالإضافة إلى محمصة لإنتاج وتحميص القهوة ومعمل لإنتاج الحلويات والمخبوزات.
وهناك عدة أسئلة قد يطرحها القارئ: هل تعتبر الخطوة متأخرة؟ وهل عملية الاستحواذ ستكون من خلال إصدار أسهم أو مبلغ مالي؟ وحال كانت من خلال مبلغ مالي هل سيكون من مواردها الذاتية أو من خلال الاقتراض؟ وهناك العديد من الشركات في هذا المجال، هل ترى نفوذ بأن شركة (الوعل البري) هي الأكثر ملائمة في زيادة مبيعاتها؟
على كل حال، ننتظر الجديد من خلال أخبار الاستحواذ وهو ما نراه خلال 6 أشهر قادمة، ولاسيما بأن السوق متغير ولا نستبعد بأن نرى انسحاب من أحد الأطراف ولاسيما بأن المذكرة غير ملزمة".
"ختم المحلل المالي والاقتصادي حمد السعيد النقاش بتعليقه قائلاً:"
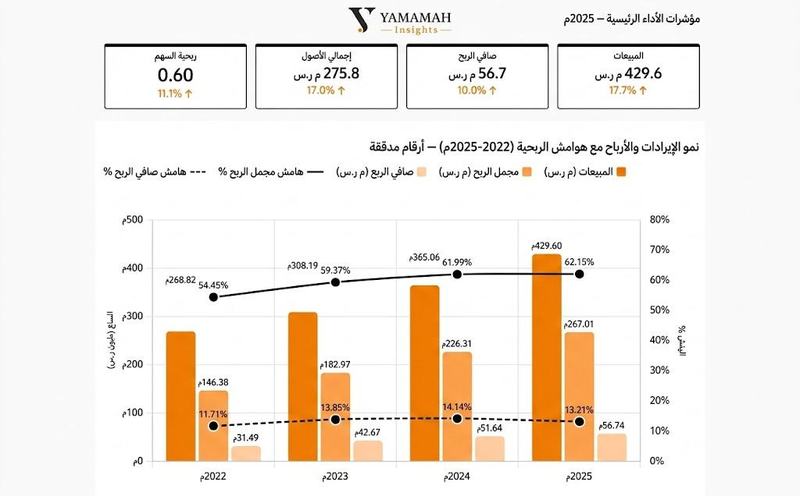
سجلت إيرادات شركة "نفوذ" قفزةً نوعية بنسبة 59% لتبلغ 429.6 مليون ريال في 2025 صعوداً من 270.2 مليون ريال في 2022، وذلك كنتيجة مباشرة لنجاح التوسع التشغيلي بزيادة المبيعات بقيمة 159.4 مليون ريال. ومع هذا النمو، أظهر هيكل التكاليف كفاءةً عالية، حيث قفز مجمل الربح إلى 267.0 مليون ريال في 2025 مقارنة بـ 147.8 مليون ريال في 2022، مما دفع هامش الربح الإجمالي من 54.7% إلى 62.2%، وعزز صافي الربح ليرتفع من 31.5 مليون ريال إلى 56.7 مليون ريال (هامش 13.2%)، مع ربحية سهم بلغت 0.60 ريال.
هذا التميز المالي يضع "نفوذ" أمام مرحلة محورية باستكشاف الاستحواذ على 70% من "الوعل البري" وهو تحرك يمثل انتقالاً استراتيجياً من النمو العضوي إلى غير العضوي، مستغلاً كفاءتها التشغيلية (ROE 30.6%) لدمج أصول جاهزة (محمصة ومعامل) بدلاً من التأسيس، مما يحقق وفورات الحجم.
استراتيجياً، يظل نجاح هذه الصفقة مرهوناً بصرامة الفحص النافي للجهالة لضمان أن التقييم النهائي للأصول المضافة لا يضغط على تدفقاتها النقدية التشغيلية (60.4 مليون ريال)، بل يعزز تراكمية الربحية، مما يضمن استدامة زخم النمو الذي حققته الشركة خلال السنوات الثلاث الماضية.

التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!