
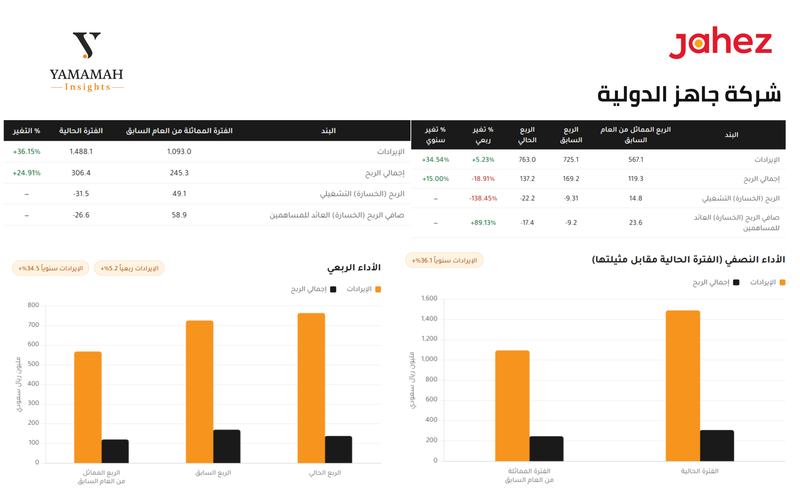
أعلنت شركة جاهز الدولية لتقنية نظم المعلومات (جاهز) عن نتائجها المالية الأولية الموحدة للفترة المنتهية في 30 يونيو 2026م (ستة أشهر)؛ حيث سجلت الشركة صافي خسارة قدره 26.6 مليون ريال سعودي في النصف الأول من عام 2026م، مقارنة بصافي ربح قدره 58.9 مليون ريال سعودي خلال الفترة المماثلة من العام السابق.
وعلى صعيد أداء الربع الثاني من عام 2026م، سجلت الشركة صافي خسارة قدره 17.4 مليون ريال سعودي، مقارنة بصافي ربح قدره 23.6 مليون ريال سعودي في الربع الثاني من عام 2025م.
في المقابل، نمت الإيرادات الصافية للمجموعة بنسبة 34.5% لتصل إلى 763.0 مليون ريال سعودي في الربع الثاني، مدعومة بارتفاع إيرادات العمولات بنسبة 33.2% ونمو إيرادات الإعلانات والتسويق بنسبة 122.1%، بالتزامن مع نمو إجمالي قيمة البضائع (GMV) بنسبة 40.4% ليصل إلى 2.5 مليار ريال سعودي، مدفوعاً بارتفاع عدد الطلبات بنسبة 26.5% إلى 36.4 مليون طلب.
ويعود سبب تسجيل صافي الخسارة إلى استمرار الاستثمار المدروس في استقطاب العملاء والاحتفاظ بهم وإعادة تنشيطهم في السوق السعودية لدعم الزخم واستعادة الحصة السوقية، إلى جانب الاستثمارات المرتبطة بإطلاق وتوسيع عمليات سنونو خارج السوق القطري.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج المالية، وتكلفة استعادة الحصة السوقية، والتوسع الدولي لـ سنونو على النحو التالي:
الموازنة بين استعادة الحصة السوقية والمحافظة على الربحية
أوضح الطالب @فيصل القحطاني وجهة نظره قائلاً: «أرى أن جاهز تواجه حاليًا معادلة صعبة؛ فالمنافسة في السوق السعودي قوية، والدخول بشكل مستمر في حرب أسعار قد يساعدها على المحافظة على حصتها السوقية، لكنه في المقابل يضغط على الهوامش ويؤثر على الربحية.
وبرأيي، الأفضل هو التركيز على جودة الخدمة ورفع كفاءة التشغيل والتقنية، مع استخدام العروض بشكل انتقائي لاستهداف العملاء المهمين، بدلًا من الدخول في خصومات مفتوحة مع المنافسين. فإذا استطاعت جاهز المحافظة على العميل من خلال سرعة التوصيل وتجربة الاستخدام وتنوع الخيارات، فقد يكون الاحتفاظ بالحصة السوقية أكثر استدامة.
أما التوسع عبر سنونو، فأراه خطوة استراتيجية جيدة إذا استطاعت المجموعة الاستفادة من حجمها وخبرتها التشغيلية وتحويل نمو الإيرادات إلى أرباح وتدفقات نقدية. صحيح أن الاستحواذ والتوسع يضغطان على الأرباح في البداية، لكن نجاح التجربة سيظهر فعليًا عندما يبدأ النشاط الدولي بالمساهمة بشكل واضح في الربحية، وليس فقط في زيادة الإيرادات.
وبشكل عام، أرى أن التحدي الحقيقي أمام جاهز خلال الفترة القادمة هو تحقيق التوازن بين استعادة الحصة السوقية والمحافظة على الربحية، لأن النمو بأي تكلفة لا يعتبر نجاحًا إذا جاء على حساب الهوامش والتدفقات النقدية».
تحويل التوسع الدولي إلى ربحية فعلية
وترى الطالبة "ريماس المشعلي" @Rimas Almashali أن جاهز تمر بمرحلة توسع واستثمار مرتفعة، قائلة: "أرى أن جاهز تمر بمرحلة توسع واستثمار مرتفعة، وهذا واضح من نمو الإيرادات وزيادة مساهمة سنونو، لكن استمرار الخسائر يوضح أن النمو الحالي ما زال مكلفًا.
وبرأيي، الأولوية خلال الفترة القادمة هي تحسين كفاءة الإنفاق واستعادة الحصة السوقية بطريقة أكثر استدامة، مع التركيز على تحويل التوسع الدولي إلى ربحية فعلية، بدل الاعتماد على نمو الإيرادات فقط".
تكلفة النمو واختبار استدامة الحصة السوقية
ومن جانبها، ركزت الطالبة "غاده الوعلان" @Ghadah Alwallan على تكلفة النمو، قائلة: "أكثر ما لفتني في النتائج هو أن التحدي أمام جاهز لا يبدو في قدرتها على تحقيق النمو؛ فقد ارتفع إجمالي قيمة البضائع (GMV) بنسبة 40.4%، ونمت الإيرادات بنسبة 34.5%، وإنما في تكلفة هذا النمو وتحويله إلى ربحية.
وبرأيي، نجاح استراتيجية استعادة الحصة السوقية لن يقاس فقط بزيادة الطلبات، بل بقدرة الشركة لاحقًا على الاحتفاظ بهؤلاء العملاء عند تخفيف العروض والإنفاق التسويقي. لذلك أرى أن تحسن هامش الربح مع استمرار النمو سيكون من أهم المؤشرات للحكم على نجاح هذه الاستراتيجية واستدامتها".
التوسع عبر سنونو وفرصة تنويع مصادر الإيرادات
وترى الطالبة @شهد المحيسن أن المنافسة المحلية تمثل أحد التحديات أمام الشركة، قائلة: "برأيي، تعكس نتائج جاهز أن المنافسة في السوق المحلي قوية ومكلفة، خصوصًا مع زيادة الإنفاق على العروض والتسويق لاستعادة الحصة السوقية، وهو ما انعكس بشكل واضح على الربحية.
لكن في المقابل، يعطي التوسع من خلال سنونو الشركة فرصة لتنويع مصادر الإيرادات ودخول أسواق جديدة. ومع تحسن كفاءة التشغيل ونجاح الشركة في السيطرة على تكاليف الاستحواذ والتسويق، قد يتحول هذا التوسع من عبء على الأرباح حاليًا إلى محرك قوي للنمو والربحية مستقبلًا".
التركيز على الربحية بدل المنافسة المستمرة بالأسعار
وترى الطالبة "جمانة الشهري" @Jumana Alshehri أن جاهز تحتاج إلى زيادة تركيزها على الربحية، قائلة: "برأيي، تحتاج جاهز إلى التركيز بشكل أكبر على الربحية بدل الدخول في حرب أسعار، لأن كثرة العروض والتسويق تضغط على الأرباح. والأفضل هو تحسين جودة الخدمة والتقنية للمحافظة على العملاء بتكلفة أقل.
أما الاستحواذ على سنونو، فأراه خطوة جيدة للتوسع وزيادة الإيرادات، لكن تكاليف الاستحواذ والتوسع أثرت على الأرباح حاليًا، وسيكون النجاح الحقيقي إذا استطاعت جاهز تحويل هذا النمو إلى أرباح مستقبلًا.
وبالنسبة للمنافسة المحلية، فمن الواضح أنها قوية، وانخفاض إيرادات التوصيل يدل على أن استعادة الحصة السوقية مكلفة. لذلك قد يكون الإنفاق على التسويق مفيدًا، ولكن بشرط أن يعود على الشركة بعملاء وإيرادات مستمرة، وليس مجرد طلبات مؤقتة".
تحويل نمو حجم الأعمال إلى ربحية مستدامة
وأشار الطالب "محمد الغيهب" @Mohammad Alghaihab إلى أن النتائج تعكس مرحلة توسع أكثر من كونها مرحلة تعظيم للربحية، قائلاً: "برأيي، تعكس نتائج جاهز مرحلة توسع واضحة أكثر من كونها مرحلة تعظيم للربحية، خصوصًا مع نمو الإيرادات بنسبة 36.1% خلال النصف الأول، مقابل تحول صافي النتيجة إلى خسارة قدرها 26.6 مليون ريال.
وهذا يعني أن الشركة تنجح في زيادة حجم أعمالها، لكن تكلفة استعادة الحصة السوقية والتوسع الدولي والاستحواذ على سنونو ما زالت تضغط على الهوامش.
وأرى أن التحدي الحقيقي أمام الإدارة الآن هو تحويل هذا النمو إلى ربحية مستدامة، وليس الاستمرار في زيادة الإيرادات بأي تكلفة. وإذا استطاعت جاهز تحقيق وفورات من التوسع الدولي ورفع كفاءة التشغيل والتسويق، فقد تتحول سنونو من مصدر ضغط على الأرباح إلى محرك للنمو والربحية للمجموعة.
أما الاستمرار في المنافسة عبر الإنفاق التسويقي وحرب الأسعار، فقد يحافظ على الحصة السوقية، لكنه قد يضعف جودة الأرباح على المدى الطويل".
استمرار الخسائر رغم وصول الإيرادات إلى مستوى قياسي
وعلق الخبير الأستاذ عبدالعزيز خريص على النتائج قائلاً: "واصلت شركة جاهز نتائجها السلبية للربع الثالث على التوالي، بتسجيلها خسائر بلغت 17.4 مليون ريال للربع الثاني 2026م.
رغم ارتفاع الإيرادات وتسجيلها لمستوى قياسي بلغ 763 مليون ريال للربع، إلا أن الشركة اعترفت بكل وضوح بأن المنافسة أثرت عليها، وذكرت الشركة في بيان لها على موقع تداول أن أسباب الخسارة تعود إلى تأثير المنافسة في السوق مع استمرار الاستثمارات الاستراتيجية الهادفة إلى تعزيز الاحتفاظ بالعملاء وإعادة تنشيطهم في السوق السعودية للحفاظ على الزخم.
وأشارت الشركة إلى أن توزيع الإيرادات كان على النحو التالي:
منصات التوصيل داخل المملكة العربية السعودية: 415.5 مليون ريال، بانخفاض بنسبة 13.1% مقارنة بالربع الثاني من عام 2025م.
منصات التوصيل الدولية: 328.7 مليون ريال مقارنة بـ65.3 مليون ريال، وتعود القفزة إلى توحيد نتائج سنونو بعد إتمام الاستحواذ عليها في الربع الرابع من عام 2025م، إلى جانب استمرار النمو القوي في قطر.
معلومة جانبية: ارتفع إجمالي قيمة البضائع (GMV) للمجموعة بنسبة 40.4% على أساس سنوي ليصل إلى 2.5 مليار ريال".
تحديات المنافسة المحلية وضغوط الهوامش التشغيلية
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تُبرز نتائج جاهز انفصالاً حاداً بين نمو الإيرادات وجودة الأرباح، فبينما قفزت الإيرادات الصافية 36.1% إلى 1,488 مليون ريال، انقلب الدخل التشغيلي لخسارة بـ 31.5 مليون، ليسجل صافي الدخل خسارة بـ 26.6 مليون مقابل ربح 58.9 مليون. حيث تراجع هامش إجمالي الدخل من 22.4% إلى 20.6% و هذا يدل بان النمو هنا مشترى ليس نمو طبيعي مستدام.
محلياً، هبطت إيرادات المنصات السعودية في الربع الثاني بنسبة 13.1% سنوياً إلى 415.5 مليون، رغم نمو العمولات. هذا الهبوط جاء بضغط خفض رسوم التوصيل وتضخم الإنفاق الترويجي للدفاع عن حصة سوقية تتآكل أمام منافسين بوزن ثقيل، وتحديداً منصة كيتا المدعومة من ميتوان والتي اقتنصت حوالي 10 إلى 12% من السوق خلال أشهر معدودة، إلى جانب هنقرستيشن المسنودة برأسمال ديليفري هيرو.
و مع ذلك، تبقى ميزانية جاهز سليمة هيكلياً بحقوق ملكية 1,319 مليون، لكن مسار التعافي الحقيقي مرهون بعودة الهامش التشغيلي المحلي، لا بمجرد مطاردة حجم الـGMV. و نرى أن الموازنة بين التوسع في التسويق والتركيز على البحث و التطوير لغرض تخفيض التكاليف التشغيلية هو الفارق الذي تحتاجه الشركة في هذه الفترة لدعم نموها المستقبلي.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.


التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!