
شهد السوق السعودي إتمام عمليات دمج أسهم أربع شركات مدرجة، وتعديل قيمها الاسمية وتواريخها الإجرائية، وذلك بعد استيفاء كافة الموافقات والإجراءات النظامية.
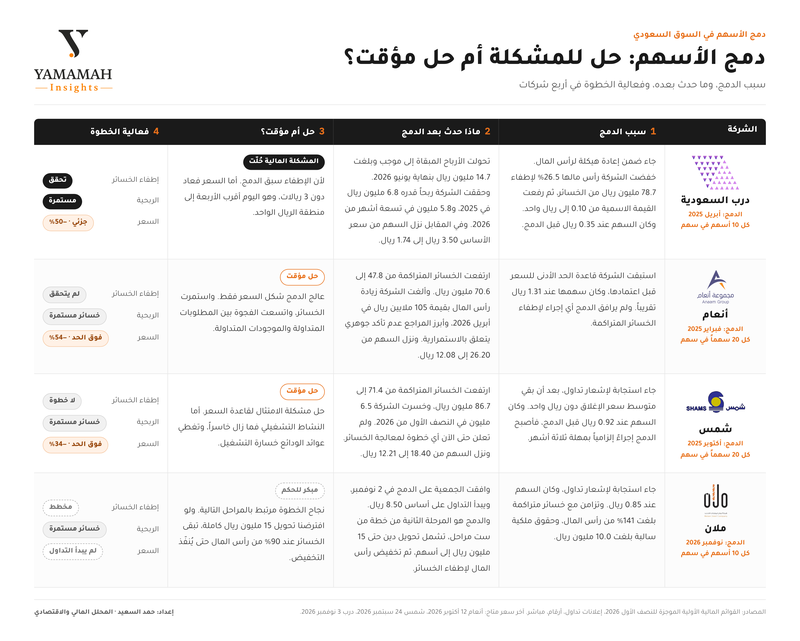
وتصدرت مجموعة أنعام القابضة (المدرجة في سوق تاسي) المشهد، حيث وافق مساهموها في 12 فبراير 2025م على دمج الأسهم استباقاً لإجراءات "تداول" المقترحة، وأعادت القيمة الاسمية إلى 10 ريالات بدلاً من 0.50 ريال.
تلتها شركة الباحة "درب السعودية حالياً" في 8 أبريل 2025م، والتي رفعت القيمة الاسمية للسهم من 0.10 ريال إلى ريال واحد بقرار من جمعيتها غير العادية.
وفي 16 أكتوبر 2025م، أقرت جمعية شركة شمس دمج أسهمها لترتفع قيمتها الاسمية من 0.50 ريال إلى 10 ريالات، وذلك إثر تلقيها إشعاراً من "تداول" في شهر يوليو يفيد بنزول متوسط سعر الإغلاق عن الحد الأدنى، حيث أغلق السهم عند 0.92 ريال في آخر جلسة قبل الدمج.
ومؤخراً، انضمت شركة مُلان لمنتجات الحديد (المدرجة في سوق نمو) إلى القائمة في 2 نوفمبر 2026م، حيث وافقت جمعيتها على خفض عدد الأسهم من 26.6 مليون سهم إلى 2.66 مليون سهم، لترتفع القيمة الاسمية من ريال واحد إلى 10 ريالات.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والاستراتيجية لقرار دمج الأسهم، وجدوى خطة معالجة الخسائر وتأثيرها على استقرار الشركة مستقبلاً، وذلك على النحو التالي:
الحد من التذبذبات السعرية المشروطة بتحسن الأداء المالي
أوضحت الطالبة ذكرى عبدالكريم @Zikra Abdulkareem وجهة نظرها قائلة: "أرى أن دمج الأسهم قد يكون خطوة إيجابية لتحسين كفاءة التداول وتقليل تأثير التذبذبات السعرية البسيطة، لكنه لا يُعد حلاً جذرياً لمشكلات الشركة.
فارتفاع سعر السهم بعد الدمج لا يعني بالضرورة تحسن الأداء المالي أو التشغيلي.
من وجهة نظري، قد يقلل الدمج من جاذبية السهم للمضاربين ويجعله أكثر استقراراً نسبياً، لكن نجاحه الحقيقي يعتمد على قدرة الشركة على معالجة أسباب انخفاض السهم وتحسين نتائجها المالية.
لذلك، لا أعتبر إشعار تداول إشارة خروج مباشرة، بل تنبيهاً يستدعي دراسة وضع الشركة وخطتها المستقبلية قبل اتخاذ القرار.
باختصار، يعالج الدمج شكل السهم في السوق، لكن قوة الشركة الحقيقية تظهر في أدائها ونتائجها، وليس في سعر سهمها فقط."
تعديل شكلي يتطلب معالجات مالية وتشغيلية عميقة
وشاركت الطالبة مشاعل العنزي @Meshail ALANazi رأيها مبينة: "أرى أن دمج الأسهم قد يقلل من تأثير التذبذبات البسيطة ويجعل السهم أقل جاذبية للمضاربين، لكنه لا يعني بالضرورة تحسن وضع الشركة.
برأيي، قد يكون الدمج خطوة إيجابية إذا صاحبه تحسين في الأداء المالي والتشغيلي.
أما إذا اقتصر على رفع سعر السهم فقط دون معالجة أسباب انخفاضه، فسيكون مجرد تغيير شكلي لا يحقق فائدة حقيقية للمستثمر على المدى الطويل."
إجراء تنظيمي لا يغير من القيمة الفعلية للشركة
وبين الطالب ربيعه المقيط @Rabiah Almugait أن: "أرى أن دمج الأسهم يُعتبر إجراءً تنظيمياً أكثر من كونه حلاً مالياً، لأنه يرفع السعر السوقي للسهم دون أن يغير القيمة الفعلية للشركة أو يعالج مشاكلها التشغيلية.
ويظهر التحسن الحقيقي إذا استطاعت الشركة رفع إيراداتها، وتحسين هوامش الربح، وتقليل خسائرها.
لذلك، لا يُقاس نجاح الدمج بارتفاع السعر بعده، بل بمدى انعكاسه على أداء الشركة ونتائجها المالية."
تعزيز كفاءة السوق عبر تحجيم المضاربات اللحظية
وأضافت الطالبة نوف العجيان @Nouf Alojayan قائلة: "يهدف تحديد حد أدنى لسعر السهم إلى تعزيز كفاءة السوق وتنظيم التداول، والحد من التذبذبات السعرية الحادة، خصوصاً في الأسهم منخفضة السعر.
لأن حركة هللة واحدة من الممكن أن تمثل نسبة تغير كبيرة وتجذب المضاربات قصيرة الأجل.
كذلك، يساعد هذا الإجراء على توفير بيئة تداول أكثر استقراراً ووضوحاً للمستثمرين، ويعزز الثقة في السوق.
لكن من المهم التأكيد على أن الحد الأدنى للسعر لا يعني بالضرورة أن الشركة تتمتع بوضع مالي جيد.
لذلك يُفترض أن ينصب التركيز أيضاً على جودة الأداء المالي، والشفافية، وقدرة الشركات على معالجة التحديات التشغيلية، وليس على سعر السهم وحده."
حماية عمق السوق وتجاوز التأثير الوهمي لحركة الهللة
وأكدت الطالبة هيفاء المطيري @Haifa Almutairi أن: "من وجهة نظري، أرى أن ظاهرة دمج الأسهم في السوق السعودي، والتي لجأت إليها مؤخراً شركات مثل مُلان وشمس والباحة وأنعام، تظل مجرد تعديل شكلي للسعر ولا تعالج التحديات التشغيلية والمالية العميقة بمفردها.
فهدف هيئة السوق المالية من وضع حد أدنى هو حماية عمق السوق والحد من التذبذبات الحادة، بينما يقلل الدمج من تأثير الهللة ويخفض جاذبية السهم للمضاربة السريعة.
ولذلك، لا ينبغي التعامل مع إشعار تداول أو عملية الدمج كإشارة خروج قطعية أو حل سحري.
بل تتطلب الخطوة بحثاً في القوائم المالية وقدرة الشركة على تنفيذ خطط تعافٍ حقيقية وإعادة هيكلة ناجحة، ليظل الفيصل الحقيقي هو أداء الشركة وربحيتها لا مجرد ارتفاع سعر السهم النظري."
أداة تنظيمية لإنهاء المضاربة العشوائية في الأسهم الصغيرة
وأشارت الطالبة في الدوسري @Fay Aldossari بقولها: "يقضي دمج الأسهم على جاذبية السهم للمضاربين اليوميين لأنه يقلل من التأثير الحاد للهللة الواحدة، ويجعله مناسباً أكثر للاستثمار طويل الأجل.
ويُعد فرض حد أدنى للسعر أداة تنظيمية لحماية عمق السوق، والحد من التذبذبات الوهمية، ومنع التلاعب في الأسهم الصغيرة.
ويجب التعامل مع إشعار تداول بحذر؛ فهو غالباً يمثل إشارة خروج ما لم تكن هناك خطة هيكلة حقيقية ومقنعة للشركة.
إن الدمج بحد ذاته هو تعديل رقمي شكلي لا يحل الأزمات المالية، ولا يصبح حقيقياً إلا إذا ترافق مع إصلاحات جذرية للتشغيل والإيرادات."
إعادة التقييم المالي كخطوة تسبق اتخاذ قرارات البيع
وشاركت الطالبة@أناغي عطرجي رأيها مبينة: "أرى أن إشعار تداول ليس بالضرورة إشارة خروج، لكنه تنبيه يستدعي إعادة تقييم السهم.
برأيي، من الأفضل مراجعة الوضع المالي وخطة الشركة قبل اتخاذ القرار، لأن دمج الأسهم يرفع السعر شكلياً لكنه لا يغير القيمة الفعلية للاستثمار.
إن التحدي الحقيقي يكمن في قدرة الشركة على تحسين أدائها واستعادة ثقة المستثمرين."
المحافظة على استقرار التداول عبر تقييد التذبذبات الحادة
وبينت الطالبة جمانة الشهري @Jumana Alshehri أن: "أرى أن دمج الأسهم يقلل تأثير حركة الهللة الواحدة، وهذا قد يقلل المضاربة ويجعل السهم أكثر ملاءمة للاستثمار طويل الأجل.
وأعتقد أن تحديد الحد الأدنى للسعر يهدف إلى المحافظة على استقرار السوق وكفاءة التداول والحد من التذبذبات الحادة.
وبالنسبة لإشعار تداول، فلا أعتبره إشارة خروج مباشرة، بل تنبيهاً لمراجعة وضع الشركة وخطتها بعد الدمج قبل اتخاذ قرار البيع أو الاحتفاظ.
وأخيراً، فإن الدمج بحد ذاته لا يحسن الوضع المالي للشركة، بل يرفع السعر بشكل نظري، ويكون حلاً حقيقياً إذا صاحبه تحسن في الأداء التشغيلي والربحية."
تكرار الدمج كمؤشر على وجود مشكلات مالية هيكلية
وأضافت الطالبة رهف العنزي @Rahaf Alanazi قائلة: "من وجهة نظري، يساعد دمج الأسهم في تحسين آلية التداول ويقلل من تأثير التغيرات السعرية البسيطة على قرارات المستثمرين، لكنه لا يضمن تحسن أداء السهم.
وأعتقد أن المستثمر يجب ألا يعتمد على سعر السهم فقط عند اتخاذ القرار، بل ينظر إلى الوضع المالي للشركة وخططها المستقبلية.
كما أن تكرار الدمج قد يعكس وجود مشكلات تحتاج إلى معالجة أعمق، لذلك فالأهم هو أن يصاحب الدمج تحسن حقيقي في أداء الشركة وليس مجرد تغيير في السعر."
التوافق مع متطلبات الاستثمار طويل الأجل
وأكدت الطالبة رنيم عسيري @Raneem Asiri أن: "في رأيي، يقلل دمج الأسهم تأثير حركة الهللة الواحدة على نسبة التغير في السعر، مما قد يخفف المضاربات قصيرة الأجل ويجعل السهم أكثر ملاءمة للاستثمار طويل الأجل.
وأعتقد أن تحديد حد أدنى للسعر يهدف إلى تعزيز استقرار التداول وكفاءته.
أما إشعار تداول فأراه تنبيهاً يستدعي مراجعة وضع الشركة وليس إشارة بيع مباشرة.
والأهم أن الدمج وحده لا يعالج ضعف الشركة، بل يجب أن يصاحبه تحسين الأداء المالي والتشغيلي حتى يكون حلاً حقيقياً."
الإصلاح التشغيلي كضمانة لعدم عودة السهم للانخفاض
وأشار الطالب يزن حمود @Yazan Hamoud بقوله: "ما لفت انتباهي هو أن شركة شمس دمجت أسهمها، لكن خسائرها المتراكمة ارتفعت من 71٫4 مليون ريال إلى 86٫7 مليون ريال، وهذا يوضح أن رفع سعر السهم لا يعني تحسن وضع الشركة.
أرى أن الدمج قد يقلل المضاربات الناتجة عن حركة الهللة، لكن الأهم هو تحسن الأرباح والتدفقات النقدية.
لأنه بدون إصلاح تشغيلي، من الممكن أن يعود السهم للانخفاض حتى بعد إتمام عملية الدمج."
الدمج كخطوة أولى في مسار تصحيح الربحية وإدارة التكاليف
وشاركت الطالبة البتول بديري @Albatool Bedairi رأيها مبينة: "أرى أن دمج الأسهم بحد ذاته يُعد تعديلاً في هيكل الأسهم، وليس علاجاً للمشكلات التشغيلية.
فقد يرتفع السعر النظري وينخفض عدد الأسهم دون أن تتغير القيمة الاقتصادية للشركة.
لكن من الممكن أن يكون بداية لمرحلة تصحيح إذا صاحبته إجراءات فعلية لتحسين الربحية ومعالجة الخسائر وإدارة التكاليف.
بالنسبة لي، لا يُقاس نجاح الدمج بارتفاع سعر السهم بعد الإجراء، بل بقدرة الشركة على تحسين نتائجها المالية وتحقيق تدفقات نقدية وأرباح مستدامة."
مراقبة القوائم المالية للتأكد من جدوى المعالجات التشغيلية
وبينت الطالبة دينا العرجاني @Dina Alarjani أن: "برأيي، لا يحسّن دمج الأسهم وضع الشركة المالي بحد ذاته، لكنه يغيّر سعر السهم وعدد الأسهم فقط.
قد يقلل من تأثير حركة الهللة الواحدة، لكن جاذبية السهم تعتمد في النهاية على نتائج الشركة وخطتها.
لذلك لا أعتبر إشعار تداول سبباً كافياً للبيع أو للشراء.
بل أفضل مراجعة القوائم المالية والانتظار لمعرفة ما إذا كانت الشركة قد بدأت فعلاً في معالجة مشاكلها التشغيلية."
إشعار تداول كإنذار حرج يستوجب الحذر وإعادة الهيكلة الجذرية
وأضاف الطالب احمد الجدعان @AHMED ALJADAAN قائلاً: "بخصوص إشعار تداول عند بقاء السهم تحت مستوى الريال لمدة 15 يوماً متتالية، فأنا شخصياً أتعامل معه كإشارة خروج فورية.
إن وصول السهم لهذا المستوى يعكس غالباً وضعاً مالياً حرجاً جداً.
فمثلاً، شركة مُلان قبل الإشعار والدمج كانت حقوق ملكيتها سالبة بنحو 10 ملايين ريال.
لذلك، يُعد البقاء في السهم بعد هذا الإشعار مجازفة كبيرة، ولا يبرره إلا وجود خطة هيكلة واضحة وجذرية."
تقييم آفاق التعافي الشامل لضمان الجدوى الاستثمارية
وأكد الطالب @عمر الشيخ أن: "أرى أن دمج الأسهم يقلل من التأثير النسبي لحركة الهللة الواحدة، وقد يحد من جاذبية السهم للمضاربة السعرية، لكنه لا يضمن تحول السهم إلى استثمار طويل الأجل.
فالمستثمر لا ينبغي أن ينظر إلى السعر الاسمي فقط، بل إلى القيمة السوقية، والنتائج المالية، والتدفقات النقدية، وقدرة الشركة على معالجة تحدياتها التشغيلية.
أما تحديد حد أدنى لسعر السهم، فأفهمه كأداة تنظيمية تهدف إلى تعزيز الالتزام بمتطلبات الإدراج والحد من استمرار تداول الأسهم عند مستويات منخفضة.
ومع ذلك، فإن استقرار السعر لا يعني بالضرورة استقرار الشركة؛ فكفاءة السوق تعتمد أيضاً على الإفصاح والحوكمة وجودة الأداء المالي.
وبالنسبة لإشعار تداول، فلا أتعامل معه كإشارة خروج تلقائية، بل أعتبره تنبيهاً يستدعي مراجعة خطة الشركة وأسباب انخفاض السعر.
إن قرار الاحتفاظ أو الخروج يجب أن يستند إلى تقييم المخاطر والآفاق المستقبلية.
وفي رأيي، يتطلب الحل المستدام تحسين الإيرادات والهوامش، وضبط التكاليف، وإدارة الالتزامات، ومعالجة الخسائر المتراكمة.
هذا أمر مهم بشكل خاص في حالة مُلان لمنتجات الحديد، حيث ارتبط الدمج بمتطلبات الحد الأدنى للسعر، بينما تواجه الشركة أيضاً تحديات مالية أعمق."
البحث عن الأسباب الجذرية لانخفاض السهم قبل الحكم على الدمج
وأشارت الطالبة جنى الشهراني @Jana Alshahrani بقولها: "من وجهة نظري، قد يكون دمج الأسهم خطوة إيجابية للشركات التي تعاني من انخفاض سعر سهمها، لكنه لا يعني بالضرورة تحسن وضعها المالي.
أرى أن الأهم هو معرفة سبب انخفاض السهم من الأساس.
فإذا كانت الشركة تعاني من خسائر مستمرة أو ضعف في الإيرادات، فالدمج وحده لن يحل المشكلة.
أما إذا استغلت الشركة هذه الخطوة مع خطة واضحة لتحسين أدائها وتقليل خسائرها، فقد يساعد ذلك على استعادة ثقة المستثمرين.
لذلك أعتقد أن نجاح الدمج يُقاس بنتائج الشركة بعده، وليس بارتفاع سعر السهم فقط."
التعديل الشكلي كأداة للحد من المضاربات السريعة
وشارك الطالب فهد الرويشد @Fahad Alruwaished رأيه مبيناً: "برأيي أن دمج الأسهم يُعد مجرد تعديل شكلي في القيمة الاسمية والهيكل المالي ولا يُعالج المشاكل التشغيلية جذرياً، لكنه يُقلل من جاذبية المضاربة السريعة بجعله أكثر ملاءمة للمستثمر طويل الأجل.
وتسعى هيئة السوق المالية من إلزام الحد الأدنى إلى تعزيز استقرار التداول والحد من التذبذبات الحادة لحماية عمق السوق.
كما يُمثل إشعار تداول عند هبوط السعر عن مستوى الريال تنبيهاً ذكياً لإعادة تقييم المخاطر وليس بالضرورة قرار خروج فوري من السهم."
قراءة المؤشرات الرقمية للسوق وتأثيرها على الأسهم المندمجة
وبينت الطالبة جنى الجبالي @Jana Aljebali أن: "الدمج يعالج شرط السعر فقط، والأرقام تؤكد أنه لا يعالج الوضع المالي للشركة.
فبعد الدمج نزلت أسعار أسهم شركات مثل درب بنسبة 50%، وأنعام بنسبة 54%، وشمس بنسبة 34%.
مما يعني أن الدمج رفع السعر شكلياً، لكن السوق أعاده بحسب الوضع المالي الحقيقي.
كما أن الخسائر المتراكمة لشركة أنعام ارتفعت إلى 70٫6 مليون ريال بعد الدمج، وشركة شمس إلى 86٫7 مليون ريال.
أما أثر الهللة، فقد انخفض بشكل كبير، مما يخفف حساسية السعر، لكن اتجاه السهم بعد الدمج حدده وضع الشركة.
وتشير القاعدة إلى أنه إذا بقي متوسط الإغلاق تحت الريال لمدة 15 يوم تداول متتالية، تُشعر تداول الشركة، وتمنحها 3 أشهر لمعالجة السعر.
وقد استلمت شركة مُلان الإشعار في 3 أغسطس وأقرّت الدمج في 2 نوفمبر، والدمج لديها يمثل المرحلة الثانية من خطة شاملة تتكون من 6 مراحل، لذا فالحكم على التجربة ما زال مبكراً."
الموازنة بين حماية رأس المال وتقييم خطط التعافي
واختتمت الطالبة دانه السعدون @Dana Alsadoun التحليلات بقولها: "أرى أن إشعار تداول بخصوص بقاء السهم تحت الريال لمدة 15 يوماً لا يعني ضرورة الخروج الفوري من السهم.
بل أفضل التريث حتى تتضح خطة الشركة بعد الدمج.
لأن دمج الأسهم غالباً ما يكون حيلة شكلية للهروب من السعر المتدني ولا يضمن تحسناً حقيقياً في التشغيل.
فإذا أظهرت الشركة خطة تعافٍ واضحة وقوية، من الممكن الصبر والاستمرار.
أما إذا كان الموضوع مجرد تعديل شكلي بدون أي أفق حقيقي للربحية، فإن الخروج وحماية رأس المال هو القرار الأصح."
الامتثال للمادة 32 كضرورة لتفادي تعليق التداول وخيارات خارج المنصة
وفي قراءة شمولية للجانب التنظيمي، أوضح الخبير المالي عبدالعزيز خريص قائلاً: "لقد اضطرت العديد من الشركات إلى دمج القيمة الاسمية لأسهمها بسبب نظام تداول الذي طُبق في يونيو 2025م.
وما تنص عليه المادة 32 تحديداً هو الالتزام بالمحافظة على الحد الأدنى لمتوسط سعر الإغلاق للسهم.
ففي حال انخفاض متوسط سعر الإغلاق لأسهم الشركة عن ريال واحد لمدة 15 يوم تداول متتالية، تقوم تداول بإشعار الشركة في يوم التداول التالي بهذا الانخفاض.
وفي حال عدم وجود أي إجراء من الشركة أو عدم عودة السهم فوق مستوى الريال، يتم تعليق تداول الأسهم، ومن ثم الإعلان عن إتاحة تداول أسهم الشركة خارج المنصة.
وأبرز مثال قادم على ذلك هو شركة دار المركبة، التي حددت موعداً لعقد جمعية عمومية خلال الفترة المقبلة، وذلك لعكس القيمة الاسمية لأسهمها لتتوافق مع هذه المتطلبات التنظيمية."
الأثر المالي لتسلسل إجراءات إعادة الهيكلة
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تتوالى قرارات دمج الأسهم في السوق السعودي، فبعد أنعام والباحة وشمس أقرت جمعية ملان الدمج، وتنتظر دار المركبة وكير الدولية دورهما. وتشترك الشركات الأربع الأولى في أنها جزأت أسهمها في 2023 ثم عادت فدمجتها، وهو ما يؤكد أن تغيير القيمة الاسمية لا يصنع قيمة في أي اتجاه.
والجدير بالذكر أن قاعدة الحد الأدنى للسعر تعالج سعر السهم، في حين يبقى المؤشر النظامي لسلامة رأس المال نسبة الخسائر المتراكمة إلى رأس المال، وهي نسبة لا يحركها الدمج. وتفسر هذه الفجوة تراجع أسعار الشركات الثلاث الأولى بين 34% و54% بعد الدمج، فالسوق تسعر المركز المالي لا عدد الأسهم.
وتتضح أهمية ترتيب الخطوات في تجربة درب السعودية، التي أطفأت خسائرها بتخفيض رأس المال قبل الدمج، فأصبحت الوحيدة بينها دون خسائر متراكمة. ويغدو الدمج بذلك خطوة فنية، تكتسب قيمتها حين تأتي ضمن خطة متكاملة لإعادة هيكلة رأس المال.
 اسأل يمامي
التعليقات (2)
لا توجد تعليقات بعد. كن أول من يعلّق!