

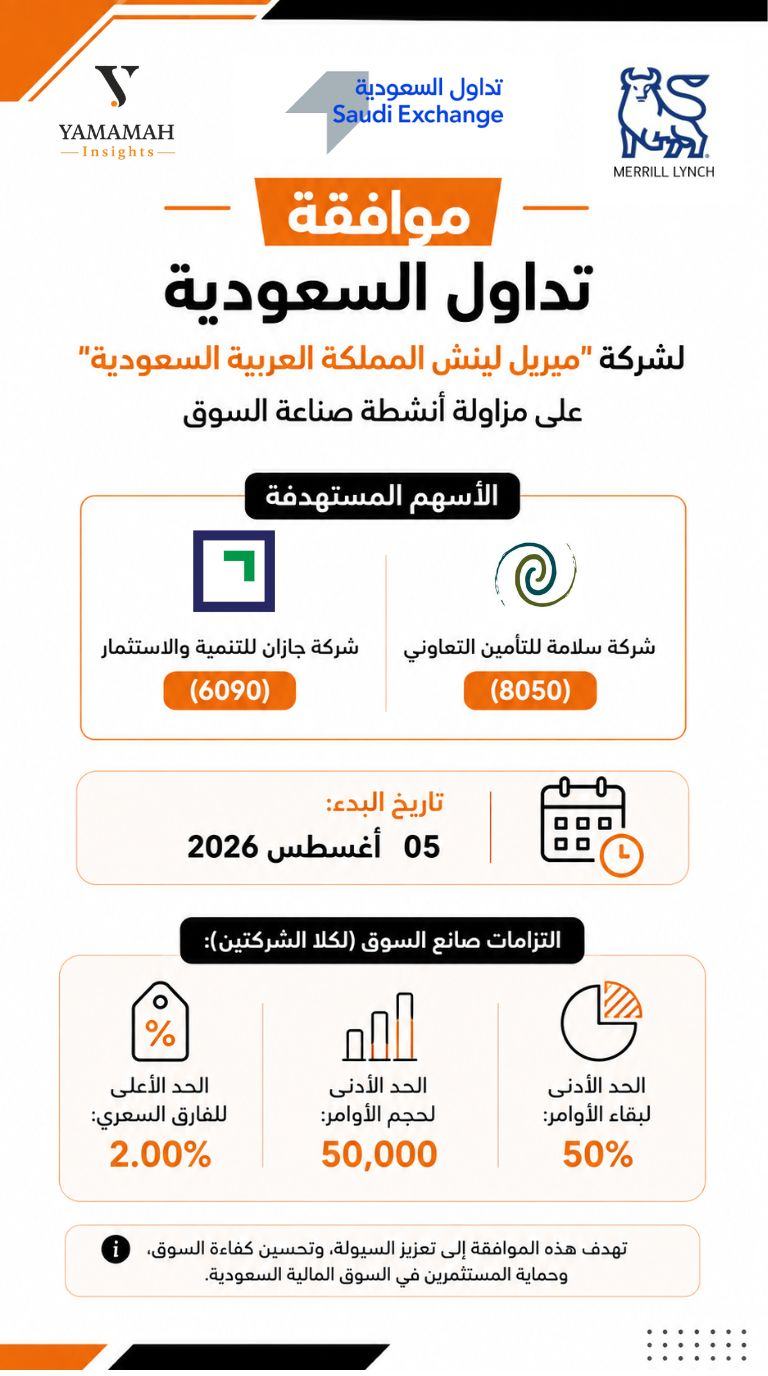
أعلنت تداول السعودية عن إصدار موافقتها لشركة ميريل لينش المملكة العربية السعودية لمزاولة أنشطة صناعة السوق على سهمي شركة جازان للتنمية والاستثمار (6090) وشركة سلامة للتأمين التعاوني (8050)، وذلك ابتداءً من 05 أغسطس 2026.
وبحسب البيانات المنشورة، تلتزم "ميريل لينش" كصانع سوق لكلا الشركتين بالحفاظ على الحد الأدنى لبقاء الأوامر بنسبة 50%، وتوفير الحد الأدنى لحجم الأوامر البالغ 50,000 ريال، وألا يتجاوز الحد الأعلى للفارق السعري نسبة 2.00%؛ بهدف تعزيز السيولة وتحسين كفاءة السوق وحماية المستثمرين.
ويُعد دور صانع السوق (Market Maker) بمثابة الضمان الأول لاستقرار وتوازن حركة الأسهم في الشاشة؛ حيث يتدخل لتقريب الأسعار بين أوامر البيع والشراء عبر تقديم عروض وطلبات مستمرة بأسعار منطقية، مما يمنع وجود فجوات سعرية حادة تحسباً لأي تذبذبات شديدة.
وتساهم هذه الآلية في تنشيط التداولات ومنح المستثمرين ثقة بإمكانية تنفيذ عملياتهم فوراً، فيما تستفيد شركات صناعة السوق من تخفيضات في عمولات التداول كحافز نظير التزامها اليومي الصارم بضخ السيولة وضبط الأسعار.
وقد ناقش طلبة جامعة اليمامة الأبعاد الاستراتيجية لدخول صانع السوق على هذين السهمين وانعكاساته على حركة التداول، وذلك على النحو التالي:
تحسين حركة الأسهم الأقل سيولة مرهون بالالتزام بالضوابط
أوضحت الطالبة ريماس المشعلي @Rimas Almashali وجهة نظرها قائلة: "برأيي وجود صانع السوق يساعد على تحسين حركة السهم، من خلال توفير أوامر شراء وبيع وتقليل الفرق بين سعر العرض والطلب.
وهذا يسهل على المستثمر الدخول والخروج من السهم، خصوصًا في الأسهم الأقل سيولة.
لكن تأثيره يعتمد على مدى استمرارية الأوامر والتزام صانع السوق بـ الضوابط المحددة."
اختبار حقيقي لنموذج صناعة السوق على الأسهم الصغيرة
وشاركت الطالبة رنا الشمراني @Rana Alshamrani رأيها مبينة: "وجود صانع السوق على جازان للتنمية و سلامة للتأمين خطوة مهمة لتنشيط سهمين يعانيان من ضعف السيولة نسبيًا، فالـ الحد الأقصى للفارق السعري عند 2% والـ الحد الأدنى لحجم الأوامر عند 50,000 ريال يسهمان في تعزيز عمق سجل الأوامر وتقليل تكلفة الدخول والخروج على المستثمر.
لكن الأهم هو مدى فعالية هذا النموذج مع الأسهم الصغيرة من حيث القيمة السوقية، فالتوسع من تجارب صناعة السوق في الأسهم الكبيرة، مثل أرامكو إلى أسهم أصغر يمثل اختبارًا أوضح لقدرة صانع السوق على تحسين جودة السيولة وكفاءة التسعير، وليس فقط زيادة حجم التداول."
تعزيز الثقة وتقليل التذبذبات كركيزة لتطوير كفاءة السوق
وبينت الطالبة جمانة الشهري @Jumana Alshehri أن: "من وجهة نظري، صانع السوق له دور مهم في تحسين حركة التداول، لأنه يوفر أوامر شراء وبيـع بشكل مستمر، وهذا يزيد من سيولة السهم ويقلل الفرق بين سعر العرض والطلب. كذلك يسهل على المستثمرين الدخول والخروج من السهم بسرعة أكبر، ويعطيهم ثقة أكبر في إمكانية تنفيذ صفقاتهم. كما أن وجود صانع السوق يساعد على تقليل التذبذبات الناتجة عن ضعف السيولة، ويجعل السهم أكثر جاذبية للمستثمرين.
أما في حال غيابه، فقد تقل السيولة وتتسع الفجوة بين أسعار البيع والشراء، مما يجعل التداول أصعب وقد يزيد من المضاربات.
لذلك أرى أن التوسع في صناعة السوق خطوة إيجابية لتطوير السوق ورفع كفاءة التداول."
تسعير عادل وجاذبية أعلى تستهدف المستثمر المؤسسي
وأضافت الطالبة @شهد المحيسن قائلة: "برأيي صانع السوق له دور مهم في رفع كفاءة التداول، لأنه يوفر أوامر شراء وبيع بشكل مستمر ويقلل الفجوة بين العرض والطلب، وهذا يسهل دخول وخروج المستثمرين. كذلك وجوده يساعد على تقليل التذبذبات الناتجة عن ضعف السيولة ويعطي تسعير أكثر عدالة للسهم. وأشوف أن أهم أثر له يظهر في الأسهم الأقل تداولًا، لأن زيادة السيولة فيها ترفع جاذبيتها وتزيد ثقة المستثمرين، خصوصًا المستثمر المؤسسي."
دلالات أوسع لدخول صانع السوق بعيداً عن الأسهم القيادية
وفي قراءة أعمق لأبعاد هذا الإجراء التنظيمي وانعكاساته على آلية السوق، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: الخبر بحد ذاته إجراء تنظيمي روتيني ضمن نظام صناعة السوق المعمول به في تداول منذ نحو فترة، لكنه يحمل دلالة تستحق القراءة في سياق أوسع.
صانع السوق مُلزم تعاقديًا بعرض أسعار شراء وبيع مستمرة ضمن حد أقصى للفارق السعري تحدده تداول، ويُعوض عبر دخل الفارق وخصم على العمولة يتراوح بين 10% للأسهم عالية السيولة و100% للأسهم ضعيفة الحركة، وفق تصنيف كل سهم ضمن خمس فئات سيولة. بعبارة أخرى، حافزه المالي مرتبط بضبط الفارق السعري لا باتجاه السعر، وهو غير مخوَّل بأخذ مراكز اتجاهية أو المضاربة.
الدلالة الأوسع تتعلق بتوزع هذا النشاط على الأسهم. علما بأن عدد الجهات المرخصة كان مقتصراً على 4 مؤسسات فقط منذ إقرار النظام، وأن معظمها تمركز في أسهم كبرى عالية السيولة أصلًا كأرامكو والراجحي والأهلي وسابك. بينما ظلت الأسهم ذات التداول اليومي دون مليون سهم، وهي الفئة الأحوج فعليًا لتضييق الفارق، دون تغطية تُذكر. جازان للتنمية وسلامة للتأمين تقعان خارج فئة الأسهم القيادية الضخمة، وهو ما يجعل هذه الموافقة نقطة بيانات إضافية تستحق المتابعة لا الحكم المسبق عليها.
الاختبار الفعلي سيكون في تطور الفارق السعري ومعدل دوران السهمين خلال الأشهر التالية لبدء صانع السوق عمله، مقارنة بمستوياتهما قبل الموافقة، لا في الإعلان نفسه.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.


التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!