
أعلنت شركة مدينة المعرفة الاقتصادية عن توقيع مذكرة تفاهم استراتيجية مع شركة دار الماجد العقارية (الماجدية) وشركة كابيتال هيل المالية، بهدف وضع الإطار العام لتطوير مشروع سكني وتجاري نوعي داخل مدينة المعرفة الاقتصادية في المدينة المنورة.
وأوضحت الشركة في بيانها أن تنفيذ المشروع سيتم من خلال تأسيس صندوق استثمار عقاري مغلق؛ حيث ستساهم مدينة المعرفة بأرض المشروع كحصة عينية لتمتلك نحو 80% من الصندوق، بينما تساهم "الماجدية" نقداً لتمتلك 20% وتتولى مهام مدير التطوير، في حين تتولى "كابيتال هيل" مهمة تأسيس وإدارة الصندوق.
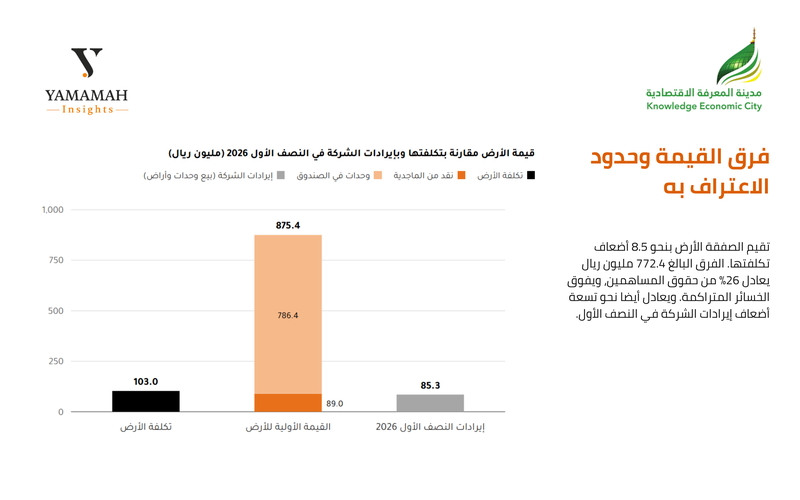
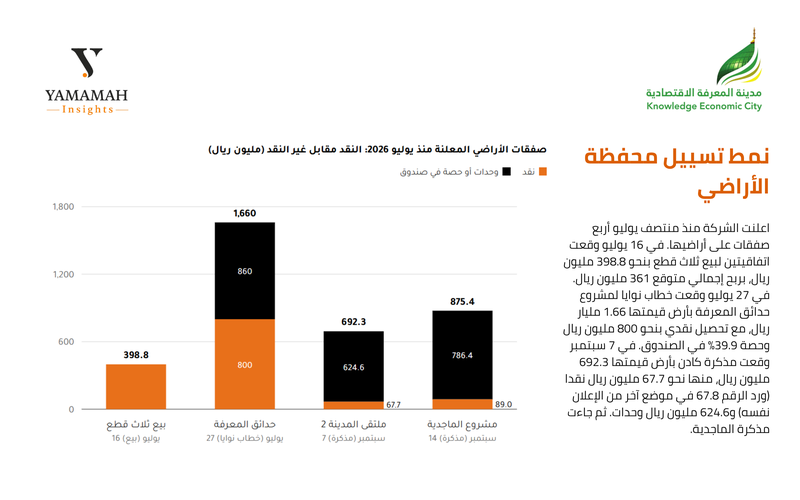
وبيّنت الشركة تفاصيل الأثر المالي للصفقة؛ إذ تبلغ القيمة الأولية لأرض المشروع نحو 875.4 مليون ريال (علماً أن تكلفتها التقريبية تبلغ 103 ملايين ريال). وإثر إبرام الاتفاقيات النهائية، ستحصل الشركة على مبلغ نقدي قدره 89 مليون ريال (تدفعه الماجدية)، بالإضافة إلى وحدات استثمارية في الصندوق بقيمة 786.4 مليون ريال.
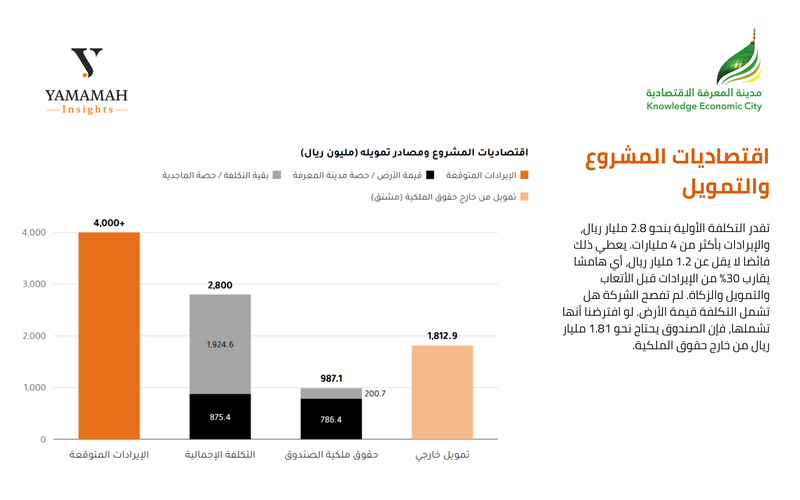
وأشارت (مدينة المعرفة) إلى أن المشروع سيقام على مساحة 97 ألف متر مربع، ليضم نحو 2,700 شقة سكنية ومكوناً تجارياً، بتكلفة إجمالية أولية تقدر بحوالي 2.8 مليار ريال، وإيرادات متوقعة تتجاوز 4 مليارات ريال. ويستهدف المشروع بشكل أساسي العملاء المسلمين غير السعوديين، تماشياً مع نظام تملك غير السعوديين للعقار ومستهدفات رؤية 2030.
وبين تسييل الأصول العقارية وبناء الشراكات الاستراتيجية، ناقش طلبة جامعة اليمامة أبعاد هذه المذكرة، وانعكاساتها المالية والتشغيلية على أداء الشركة ومستقبل التطوير الحضري في المدينة المنورة، وذلك على النحو التالي:
نموذج الشراكة وتوازن العرض والطلب
شارك الطالب "يزن الحمود" @Yazan Hamoud القراءة التحليلية قائلاً: "أرى أن نموذج الشراكة مناسب لأنه يسمح للشركة بالاستفادة من قيمة الأرض دون تحمل كامل تكلفة التطوير والتمويل.
والفرق الكبير بين تكلفة الأرض وقيمتها الحالية قد يدعم القوائم المالية مستقبلاً، لكنه لا يُسجل كربح مباشر فوراً؛ بل يعتمد على المعالجة المحاسبية.
كما أن استهداف غير السعوديين سيرفع الطلب ويجذب سيولة جديدة للمدينة، مع ضرورة أن يكون نمو المعروض متوازناً لمنع التضخم السعري".
تخفيف أعباء التمويل والمكاسب المحاسبية
وأوضحت الطالبة "رند الخلف" @Rand Alkhalaf قائلة: "تساعد هذه الشراكة في تطوير المشروع دون تحمل كامل تكاليف التمويل والتطوير.
الفارق الضخم بين تكلفة الأرض وقيمتها يمهد لتحقيق مكاسب رأسمالية، إلا أن الربح النهائي سيعتمد على المعالجة المحاسبية وإتمام الصفقة، مما يعزز الاستثمار العقاري متى ما تحقق التوازن بين العرض والطلب".
الاستغلال الأمثل للأصول وأهمية التنفيذ
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab برؤية استراتيجية قائلاً: "أهم نقطة هنا ليست فرق التقييم بحد ذاته، بل طريقة استغلال الشركة لأصولها؛ فبدلاً من التخارج والبيع لمكسب مرة واحدة، دخلت بحصة في الصندوق لتشارك في عوائد مشروع تتجاوز 4 مليارات ريال.
نجاح المشروع سيعظم استفادة الشركة، ليبقى التنفيذ والمبيعات الفعلية أهم بكثير من التقييمات الحالية".
نموذج (Asset-Light) واشتراطات الاعتراف المحاسبي
وقدم الطالب "فهد الشيباني" @Fahad Alshaibany قائلاً "الصفقة تعكس توجهاً ذكياً لاستغلال الأراضي بنموذج التطوير الخفيف (Asset-Light). واللافت مالياً أن الفارق الحسابي بين التكلفة (103 ملايين) والقيمة الأولية (875.4 مليون) يبلغ 772.4 مليون ريال، لكن لا يصح اعتباره ربحاً محققاً مباشرة، لأن الاعتراف المحاسبي يعتمد على متطلبات (IFRS) وإتمام نقل الملكية".
تسريع التنفيذ ومرونة التدفقات النقدية
وشاركت الزميلة "لجين القرشي" @Lujain Algorashi تحليلها قائلة: "يعطي نموذج الشراكة فرصة للاستفادة من قيمة الأرض دون تحمل كامل التكاليف، ودخول شركاء متخصصين سيُسرّع التنفيذ ويحافظ على مرونة التدفقات النقدية.
الفارق التقييمي الكبير للأرض يلفت الانتباه للأثر المالي المنتظر عند تفعيل الصندوق، مع الإشارة إلى أن استهداف غير السعوديين سيجذب تدفقات مالية جديدة تدعم قطاعات الإنشاءات والخدمات".
الحوكمة والهيكلة القانونية لتملك غير السعوديين
ومن زاوية قانونية وتنظيمية، فصّلت الطالبة "ريوف السويلم" الأبعاد قائلة: "تُعد مذكرة التفاهم (MoU) إطاراً غير ملزم حتى إبرام العقود النهائية وموافقات هيئة السوق المالية.
ولأن النظام يُحظر التملك المباشر لغير السعوديين داخل حدود المدينة، فإن الاستهداف يعتمد على آليات الانتفاع أو الاستثمار عبر وحدات الصندوق كأوراق مالية، مما يقتضي تنظيماً تعاقدياً دقيقاً يحمي ملكية الأصل ويحدد آليات التصفية وتوزيع الأرباح".
السيولة الفورية وجذب الاستثمارات الأجنبية
وبيّنت الطالبة "فيّ الدوسري" @Fay Aldossari منافع الهيكلة قائلة: "يحقق نموذج (Asset-Light) للشركة سيولة فورية وتفادياً للقروض، مع تسجيل أرباح رأسمالية ممتازة فور نقل الأصل للصندوق.
اقتصادياً، سيؤدي ضخ 2,700 شقة لغير السعوديين إلى جذب رؤوس أموال أجنبية مباشرة تنشط قطاعات التجزئة طوال العام وتحقق توازناً بمنتج عقاري منظم".
دعم السيولة النقدية ومراقبة هوامش الربحية
وأكدت الطالبة "أروى الحويطي" @Arwa Alhuwaiti قائلة: "حصول الشركة على 89 مليون ريال نقداً كفيل بدعم السيولة وتخفيف الاحتياج للتمويل المباشر لمشروع تكلفته 2.8 مليار.
لكن الأهم بالنسبة لي هو متابعة هوامش الربحية والتدفقات النقدية الفعلية مع تقدم التنفيذ، لأن ارتفاع الإيرادات المتوقعة لا يعني بالضرورة تحقيق ربحية مرتفعة".
الأرباح الرأسمالية واقتناص الطلب الأجنبي
ووصفت الطالبة "أمل منسي" @Amal Mansi الصفقة قائلة: "تُعد الصفقة ضربة معلم مالية؛ فهي تحول أرضاً تكلفتها 103 ملايين إلى أصل مُقيّم بـ 875.4 مليون ريال، لتولد أرباحاً رأسمالية تقارب 772 مليون ريال. الاعتماد على هذا النموذج يضمن تسريع البناء دون تحمل أعباء تمويلية، ويقتص طلباً غير مرن يضمن تدفقات مالية أجنبية مستدامة".
الفارق التقييمي وتوقيت الاعتراف المحاسبي
وأضافت الطالبة "البتول بديري" @Albatool Bedairi قائلة: "الفرق الضخم بين التكلفة والقيمة الأولية يعكس ارتفاعاً كبيراً في قيمة الأصل، لكنه لا يعني تسجيلاً فورياً للربح. فالمعالجة المحاسبية ترتبط بنسبة ملكية وسيطرة الشركة على الصندوق وشروط نقل الأرض، ليكون توقيت الاعتراف المحاسبي هو العامل الحاسم في التأثير على الأرباح".
توسيع قاعدة الطلب وجاذبية الاستثمار
وشاركت الطالبة "رهف العنزي" @Rahaf Alanazi بوجهة نظرها قائلة: "تمثل الشراكة فرصة جيدة لتحقيق تدفقات نقدية من الصفقة وتقليل تكاليف التطوير. استهداف غير السعوديين سيوسع قاعدة الطلب ويزيد من جاذبية الاستثمار العقاري، مع بقاء النتائج مرتبطة بسرعة التنفيذ الفعلي".
العائد النقدي واستقرار السوق العقاري
وقالت الطالبة "جمانة الشهري" @Jumana Alshehri في قراءتها: "تستفيد الشركة من التطوير دون تحمل أعباء الديون، وتحقق عائداً نقدياً مباشراً. الفارق التقييمي سيكون له أثر إيجابي عند الاعتراف المحاسبي، وإضافة 2,700 شقة سيلبي ارتفاع الطلب المتوقع من غير السعوديين ويساعد على توازن العرض والطلب".
التحالفات الاستراتيجية وتقليل المخاطر المالية
وأشاد الطالب "فهد الرويشد" @Fahad Alruwaished بالخطوة قائلاً: "دخول الشركة في هذا النموذج خطوة ممتازة، فالتحصيل النقدي المباشر يدعم السيولة، ودخول شركاء أقوياء كـ (الماجدية وكابيتال هيل) يُسرّع التطوير ويجنب الشركة الديون الضخمة والتكاليف التمويلية، لتعزز الشركة من أصولها محتفظة بحصة 80% تجني من ورائها عوائد ممتازة".
الاحتفاظ بحصة الأغلبية وتكامل الخدمات
وأوضحت الطالبة "ريماس المشعلي" @Rimas Almashali قائلة: "تعطي الشراكة فرصة لتطوير الأرض مع الاحتفاظ بـ حصة كبيرة (80%) في الصندوق. واستهداف غير السعوديين سيدعم الطلب بقوة، خصوصاً مع موقع المشروع وتكامل الخدمات المرافقة له".
القيمة التقديرية للأرض ومحك المبيعات الفعلية
وركزت الطالبة "غادة الوعلان" @Ghadah Alwallan على النتائج الفعلية قائلة: "أبرز نقطة هي ارتفاع القيمة التقديرية للأرض، وهو ما سينعكس إيجاباً فور اكتمال المتطلبات المحاسبية ونقل الملكية. غير أن الأثر الفعلي والنهائي يعتمد على نجاح المبيعات وتحقيق الإيرادات، وليس على التقييم المبدئي فقط".
القيمة الزمنية للعائد وسرعة التحصيل ومن زاوية الكفاءة، حلل الطالب "محمد المدبل" عامل الوقت قائلاً: "الفرق بين التكلفة والإيرادات يبدو كبيراً، لكن تقييم الجدوى يعتمد كلياً على توقيت تحقيق العائد. مشروع بهذا الحجم قد يمتد لسنوات، لذا فإن سرعة المبيعات والتحصيل هي المحك؛ فتحقيق عائد ضخم خلال 3 سنوات يختلف كلياً في قيمته المالية عن تحقيقه خلال 8 سنوات".
تكلفة الفرصة البديلة واستقرار التدفقات التمويلية
وأيد الطالب "أحمد الجدعان" هذه الرؤية مضيفاً: "توزيع العوائد على فترات طويلة يقلص القيمة الزمنية للنقود ويزيد التأثر بـ تكلفة الفرصة البديلة ومعدلات التضخم. قوة الصفقة تكمن في اختيار الماجدية لتقليل مخاطر التأخير، ووجود كابيتال هيل لضمان استقرار التدفقات التمويلية، ليبقى التقييم الدقيق مرهوناً بجدول التدفقات النقدية ومبيعات الخارطة".
تحويل الأصول لمشاريع وتوازن الأسعار
واختتمت الطالبة "ثناء الشايب" @Thanaa Alshayib النقاش التحليلي قائلة: "هذه الشراكة خطوة ذكية لتحويل الأصول لمشاريع فعلية بـ أقل تكلفة تمويلية. الفارق التقييمي سينعكس إيجاباً بعد الاستيفاء المحاسبي، واستهداف غير السعوديين سيفتح مصدر طلب جديد يجذب السيولة والاستثمار، مع ضرورة مراقبة أثر ذلك على توازن أسعار العقارات في المنطقة".
ابعاد المشروع و مدى تأثيره على الاداء المالي
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: تُظهر مذكرة التفاهم بين مدينة المعرفة الاقتصادية والماجدية عن تحول في نموذج عمل الشركة. فبعد الاعتماد على بيع الوحدات، تتجه الشركة إلى تسييل محفظة أراضيها عبر الصناديق العقارية. وقد قيمت الأرض مبدئيا بنحو 875 مليون ريال مقابل تكلفة تبلغ 103 ملايين ريال، وهي قيمة تبقى خاضعة للفحص النافي للجهالة. غير أن النقد المباشر لا يتجاوز 89 مليون ريال، فيما يرتبط الجزء الأكبر من القيمة بتنفيذ المشروع وبيع وحداته.
وفي هذا السياق، تبقى المعالجة المحاسبية العامل الحاسم في قراءة الأثر المالي. فتوحيد الصندوق قد يضيف التزامات كبيرة إلى ميزانية الشركة دون تسجيل ربح. أما طريقة حقوق الملكية فتحد من الربح المعترف به، ولا تطفئ الخسائر المتراكمة.
ومن جهة أخرى، يستند المشروع إلى طلب شريحة جديدة يتيحها نظام تملك غير السعوديين للعقار، وذلك في منطقة يتزايد فيها المعروض و الطلب السكني.
وعليه، نرى أن القيمة الفعلية للصفقة تتحدد بإبرام الاتفاقيات النهائية وبوتيرة البيع، لا بالأرقام المعلنة عند التوقيع.

التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!