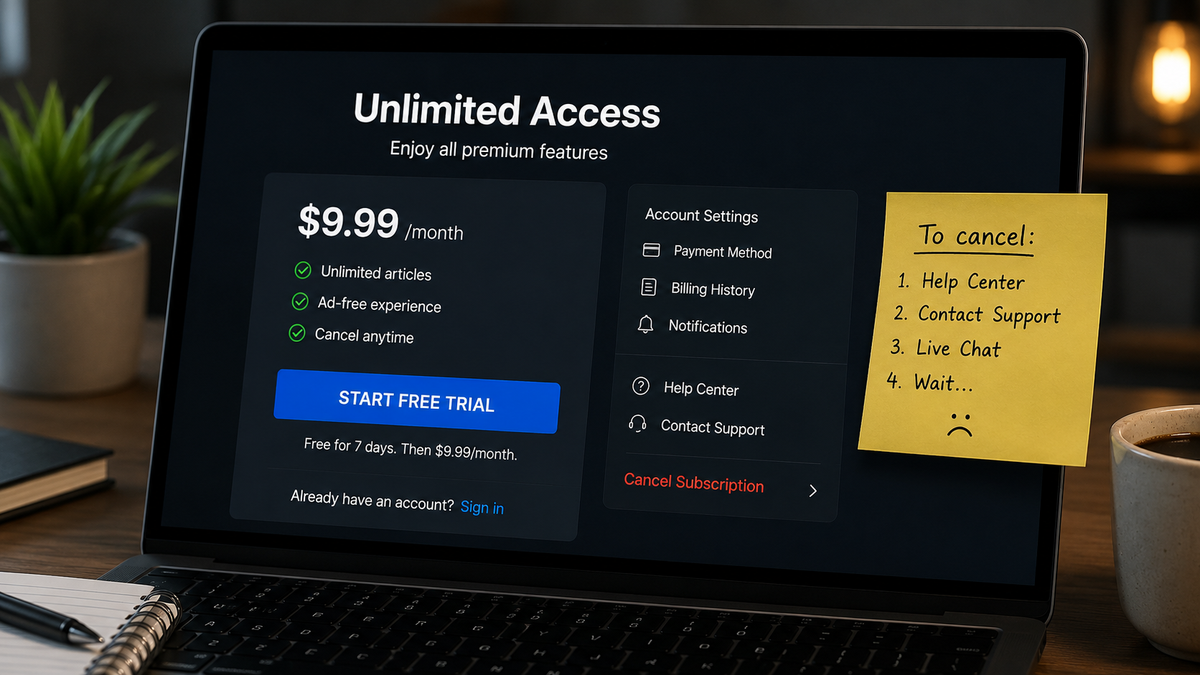

اشتراك شهري صغير، تجربة مجانية، وضغطة واحدة للبدء. لا يبدو القرار كبيرًا.
لكن بعد أشهر قد تكتشف أنك ما زلت تدفع مقابل خدمة بالكاد تستخدمها، أو أن التجربة المجانية تحولت منذ فترة إلى اشتراك مدفوع.
ما يبدو مجرد اشتراك منسي يخفي وراءه سؤالًا اقتصاديًا أكبر: ماذا يحدث عندما لا تحتاج الشركة إلى إقناع العميل بالشراء من جديد، بل يكفي أن يستمر اشتراكه؟
هنا تبدأ قصة مصيدة الاشتراك.
لماذا أصبح المشترك بهذه القيمة؟
غيّر نموذج الاشتراك العلاقة بين الشركة والعميل. ففي البيع التقليدي تحتاج الشركة إلى عملية شراء جديدة لتحقق إيرادًا جديدًا من العميل، بينما يسمح الاشتراك باستمرار المدفوعات وفق شروطه دون الحاجة إلى عملية شراء منفصلة في كل مرة.
وتظهر Adobe حجم أهمية هذا النموذج لبعض الشركات. ففي مارس 2026، ذكرت رويترز أن الاشتراكات شكلت 97% من إيرادات Adobe البالغة 6.4 مليار دولار في الربع المنتهي في 27 فبراير.
وتزامن اعتماد Adobe الكبير على إيرادات الاشتراكات مع قضية تتعلق بممارسات الاشتراك نفسها. ففي مارس 2026، توصلت الشركة إلى تسوية بقيمة 150 مليون دولار لإنهاء دعوى حكومية أمريكية رُفعت في يونيو 2024، واتهمتها بإخفاء رسوم إنهاء وجعل إلغاء بعض الاشتراكات صعبًا.
وتنقسم التسوية إلى غرامة مدنية بقيمة 75 مليون دولار و75 مليون دولار في صورة خدمات مجانية للعملاء، وكانت التسوية بحاجة إلى موافقة المحكمة. ولم تقر Adobe بالمخالفة، وقالت إنها عملت على تبسيط إجراءات الاشتراك والإلغاء وزيادة شفافيتها.
القضية هنا تتجاوز شركة واحدة. فمن منظور نموذج الأعمال، كلما أصبح الإيراد أكثر اعتمادًا على الاشتراكات، أصبحت قدرة الشركة على الاحتفاظ بالمشترك أكثر أهمية.
لكن السؤال هو: متى يكون الاحتفاظ بالعميل نتيجة لقيمة الخدمة، ومتى يتحول إلى مصيدة؟
التجربة مجانية.. لكن ماذا يحدث بعدها؟
تضع منظمة التعاون الاقتصادي والتنمية (OECD) مصائد الاشتراك ضمن ما تسميه الأنماط التجارية المظلمة (Dark Commercial Patterns)، وهي ممارسات في الواجهات الرقمية يمكن أن توجه أو تخدع أو تضغط على المستهلك لاتخاذ خيارات قد لا تكون في مصلحته.
ومن الأمثلة التي تذكرها OECD مصائد الاشتراك والرسوم المخفية ومؤقتات العد التنازلي، إلى جانب ممارسات رقمية أخرى قد تؤثر في قرارات المستهلك.
وحجم الظاهرة لافت. ففي مسح أجرته OECD وشمل أكثر من 35 ألف مشارك في 20 دولة، وجدت المنظمة أن 9 من كل 10 مستهلكين تأثروا بأحد الأنماط التجارية المظلمة. ولا يعني ذلك أن جميعهم وقعوا في مصائد اشتراك؛ فالنتيجة تشمل ممارسات رقمية أخرى أيضًا.
أما المفوضية الأوروبية فتشير بصورة أكثر تحديدًا إلى أن نحو 10% من المستهلكين في الاتحاد الأوروبي سبق أن تم جذبهم إلى اشتراك غير مرغوب فيه.
وهنا تظهر المفارقة الاقتصادية في نموذج الاشتراك:
في عملية شراء منفردة، يحتاج المستهلك إلى قرار جديد حتى يدفع مرة أخرى. أما في الاشتراك المتجدد تلقائيًا، فقد يستمر الدفع حتى يتخذ قرارًا بإيقافه.
وبذلك لا يعني استمرار الاشتراك بالضرورة أن المستهلك أعاد اتخاذ قرار الشراء في كل شهر.
عندما يصبح الوقت جزءًا من التكلفة
ليس ضروريًا أن تكون تكلفة الخروج من الاشتراك مالية؛ فالوقت والجهد لهما قيمة أيضًا.
عندما تصبح عملية الإلغاء أكثر تعقيدًا، فإنها تضيف تكلفة غير مالية إلى قرار المستهلك بالتوقف عن الخدمة.
ومن منظور اقتصادي، يمكن النظر إلى ذلك باعتباره تكلفة إضافية للخروج، وقد ترتبط بتكاليف التحول عندما يفكر العميل في الانتقال إلى خدمة بديلة.
وهذا يغير الطريقة التي نقرأ بها الاحتفاظ بالعملاء. فالعميل الذي يستمر لأنه يرى أن الخدمة تستحق سعرها يختلف عن العميل الذي يستمر لأن الخروج منها يتطلب وقتًا أو جهدًا إضافيًا.
من اشتراك منسي إلى قضية أوسع
لا تقف آثار هذه الممارسات عند خصم شهري قد لا ينتبه إليه المستهلك.
فإذا أضافت عملية الخروج وقتًا وجهدًا إلى قرار الانتقال من خدمة إلى أخرى، فقد تصبح مقارنة البدائل والتحول بينها أكثر صعوبة.
وهنا يمكن أن تمتد القضية من حماية المستهلك إلى المنافسة، لأن وجود عوائق أمام الانتقال قد يؤثر في قدرة العميل على اختيار الخدمة التي تناسبه.
ولهذا تحركت جهات حماية المستهلك في أوروبا لمعالجة مشكلة الاشتراكات المتكررة، بما في ذلك الدفع نحو عرض معلومات أوضح عن المدفوعات الدورية قبل الدخول في الاشتراك.
والهدف ليس منع نموذج الاشتراك، بل جعل قرار المستهلك أكثر وضوحًا: أن يعرف ما الذي سيدفعه، ومتى سيتكرر الدفع، وكيف يستطيع التوقف.
هل ستبقى لو كان الخروج سهلًا؟
الاشتراك في حد ذاته ليس مصيدة.
فهو قد يوفر للمستهلك الراحة والوصول المستمر إلى الخدمة، وفي المقابل يمنح الشركة علاقة أطول مع العميل وتدفقات إيرادات متكررة.
المشكلة تبدأ عندما لا يعتمد استمرار العلاقة فقط على القيمة التي تقدمها الخدمة، بل تدخل عوامل مثل غموض الرسوم أو صعوبة الإلغاء في قرار البقاء.
وهنا يظهر اختبار بسيط لنموذج الاشتراك:
ماذا لو كان الخروج من الخدمة سهلًا تمامًا مثل الدخول إليها؟
إذا اختار العميل البقاء، فالقيمة هي التي تحتفظ به. أما إذا كان استمراره مرتبطًا بصعوبة المغادرة، فإن عدد المشتركين وحده لا يخبرنا بالقصة كاملة.
وهنا تحديدًا يقع الحد الفاصل بين نموذج الاشتراك ومصيدة الاشتراك.


التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!