

يقف قطاع تجزئة المواد الغذائية والسلع الاستهلاكية سريعة الدوران (FMCG) في البيئة الاقتصادية السعودية المعاصرة أمام تحولات هيكلية تتجاوز دورات الأعمال العادية (Cyclical Changes).
تعتمد هذه الورقة على إطارين نظريين مفسّرين:
- نموذج ديناميكيات التجزئة الهابطة (Wheel of Retailing):
والذي يفسر كيف تتبدل ميزة المتاجر الكبرى حين ترتفع تكاليف تشغيلها وتفقد كفاءتها السعرية. - نظرية تكاليف المعاملات (Transaction Costs Theory) لنثنائيل ليفز:
لتفسير ارتداد المستهلك من "التجميع التسوّقي" إلى "الملاءمة اللوجستية الفورية".
تنطلق الأطروحة من فرضية أساسية:
"إن إغلاق الفروع الـ 28 لشركة السدحان ليس عجزاً تشغيلياً، بل هو استجابة حتمية عقلانية لإنهاء تضارب العوائد بين الأصول العقارية الثقيلة والهوامش النقدية المنكمشة لقطاع التجزئة التقليدي".
التطور التاريخي والتراكم الرأسمالي البدائي (1928 - 1995)
1. جغرافية التوزيع اللوجستي وقوافل "الحدرات"
في النطاق الزمني الممتد من ولادة المؤسس (1928م)، اعتمدت الحركة التجارية على "تجارة الأرزاق" (التمور) عبر قوافل "الحدرات" المنطلقة من إقليم الوشم (شقراء) نحو محاور جغرافية متعددة.
تحليلياً، يمثل هذا النموذج "اقتصاد المخاطر اللوجستية القصوى"، حيث تمثل تكلفة النقل والتخزين الطبيعي أكثر من 70% من القيمة المضافة للمنتج، مع خضوع السوق لآلية احتكار قلة طبيعي (Natural Oligopoly) تفرضه القدرة على تحمل تكاليف السفر وعبور الفضاءات الجغرافية.
2. صدمة التكنولوجيا ونقل المعرفة (Knowledge Spillover)
يمثل لقاء المؤسس مع بعثات التنقيب عن النفط الأمريكية (شركة آرامكو في بداياتها) صدمة ابتكار خارجي (Exogenous Innovation):
- دخول المعلبات وعصير الطماطم (V8):
اقتصادياً، هذا يمثل الانتقال من "السلع ذات الصلاحية الصفرية" إلى "السلع ذات القيمة التخزينية الممتدة" (Shelf-life Extension).
هذا الابتكار أدى رياضياً إلى تصفير تكلفة الهلاك المباشر (Perishability Cost) وسمح بنشوء استراتيجيات تحوط المخزون (Inventory Hedging). - تأسيس خطوط الاستيراد:
نقل الثقل التجاري من الإنتاج المحلي المحيط إلى خطوط استيراد بحرية وجوية عبر موانئ الكويت والبحر الأحمر، مما خفّض كلفة الاستيراد الهامشية (Marginal Import Cost).
3. مأسسة قطاع السوبر ماركت: الرخصة رقم (1) وآليات الكفاءة
بتاريخ 23 رمضان 1381هـ (الموافق 1971م كسجل تجاري مؤسسي ممتد)، وبصدور رخصة السوبر ماركت رقم (1) في العاصمة الرياض (البطحاء)، تم إدخال ثلاثة متغيرات أدّت إلى مأسسة السوق:
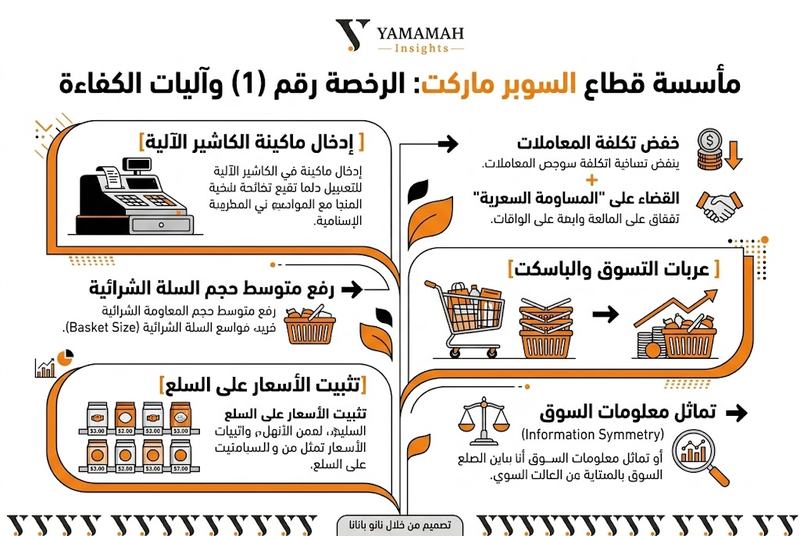
هذه الأدوات نقلت المتجر من مساحة "الدكان" القائم على العلاقات الشخصية وثنائية الاحتكار (Bargaining Monopoly) إلى "السوبر ماركت المركزي" القائم على الشفافية السعرية التامة وكفاءة الدوران المالي.
ديناميكيات التوسع العقاري وجدلية تملك الأصول (1980 - 2004)
1. نظرية "الموقع الاحتكاري" والتوسع المبكر
توسعت الشركة جغرافياً مع تمدد العاصمة الرياض (شارع الـ 60 عند جبل أبو مخروق، ثم طريق عمر بن عبد العزيز بالربوة 1980، والمغرزات/الورود 1984، والروضة 1990).
واعتمدت الشركة استراتيجية "تملك الموقع" (Asset−Heavy Strategy)؛ حيث اشترت أرض فرع المغرزات (7,300 متر مربع) وعمر بن عبد العزيز (14,000 متر مربع) بكامل السيولة المتاحة في تلك الحقبة.
الأثر الاقتصادي لهذه الاستراتيجية:
- إيجابياً:
خلق مصدات مالية قوية ضد التضخم العقاري، وتصفير تكلفة الإيجار التشغيلية، والاستفادة من العوائد الخارجية الإيجابية (Positive Externalities) الناتجة عن التطور الحضري المحيط بالفروع التي بنيت في مناطق كانت تُعد معزولة حينها. - سلبيّاً:
تجميد رأس المال العامل (Working Capital Immobilization) في أصول عقارية ثابتة غير سائلة، مما حدّ من سرعة الانتشار الجغرافي للشركة مقارنة بالمنافسين الذين اعتمدوا على استراتيجية الأصول الخفيفة (Asset−Light) عبر الاستئجار طويل الأجل والانتشار الأفقي السريع.
2. نموذج "التسوق كترفيه" (Retailtainment)
شهد عام 2002 قفزة نوعية بافتتاح فرع الربوة الضخم بتصميم أمريكي متكامل، مدعوماً بمركز ترفيه داخلي (Fantasy Factory) بمساحة 3,000 متر مربع، وسلسلة مخابز داخلية (In−house Bakery) ومحلات خارجية مؤجرة (بنوك، صيدليات).
اقتصادياً، كانت الشركة تعيد صياغة السلع الغذائية من "سلع عادية" (Convenience Goods) إلى "سلع تجربة" (Experience Goods)، حيث يتم تعظيم المنفعة الهامشية للمستهلك عبر دمج الترفيه العائلي بالتسوق، مما يرفع من "زمن البقاء داخل المتجر" (Dwell Time) والذي يتناسب طردياً مع حجم الإنفاق العشوائي غير المخطط له (Impulse Buying).
عدم توافق الآجال المالية وأزمة التمويل (2004 - 2009)
1. صدمة دخول العمالقة الأجانب (Foreign Direct Investment Shock)
في الفترة (2004 - 2005)، دخلت السوق السعودية تحالفات دولية كبرى (كارفور، جيان، ومحاولات تيسكو) عبر شراكات محلية.
تميزت هذه الشركات بقدرات تفاوضية هائلة مع الموردين الدوليين واقتصادات حجم (Economies of Scale) شرائية عملاقة.
2. الفخ المالي: عدم توافق آجال الاستحقاق (Maturity Mismatch)
استجابةً للتهديد التنافسي، اتخذت إدارة السدحان قراراً بمضاعفة مساحتها البيعية عبر توقيع 4 مواقع كبرى في عام واحد (خريص، الصحافة، مخرج 25، السليمانية) بمساحات تجاوزت 40,000 متر مربع.
تم تمويل هذا التوسع الرأسمالي الكثيف عبر قروض بنكية قصيرة الأجل (3 سنوات) لاعتقاد الإدارة بقدرتها على السداد السريع من التدفقات النقدية التشغيلية. وتظهر الأزمة ماليّاً عبر المعادلة التالية:
Liquidity Gap=Short-term Debt Obligations−Long-term Asset Returns (Real Estate Construction)
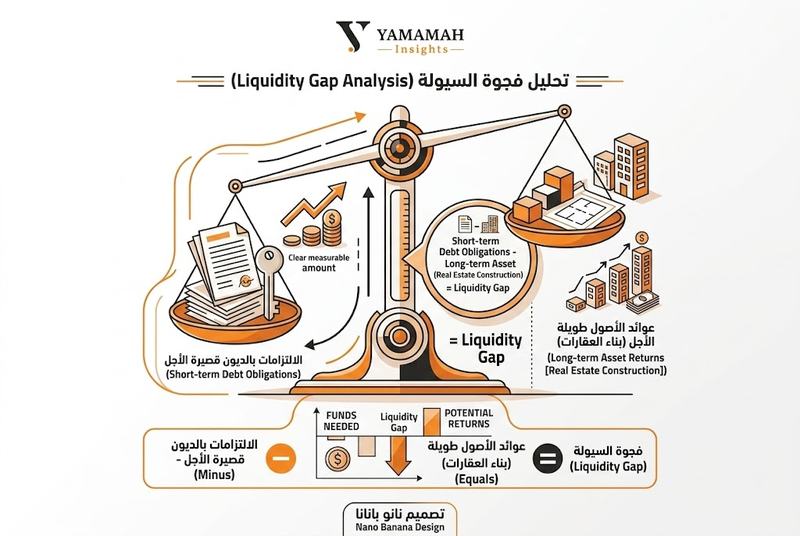
المشاريع العقارية الإنشائية للتجزئة تحتاج فترة استرداد (Payback Period) تتراوح بين 7 إلى 10 سنوات. وعندما حلّت أزمة الائتمان العالمية عام 2008 (Global Credit Crunch)، جفّت مرونة الإقراض لدى البنوك المحلية، وحلّت الأقساط بشكل متزامن مع تراجع السيولة الحرة للشركة.
3. أثر التسييل وتجفيف الرفوف (Stockouts)
أدى توجيه النقدية التشغيلية لسداد الأقساط البنكية القصيرة إلى تجفيف رأس المال العامل المخصص للمشتريات. تخلفت الشركة عن سداد مستحقات الموردين (آجال 30-60 يوماً)، مما دفع الموردين إلى خفض إمداداتهم بنسب تصل إلى 90%. عولجت الأزمة ماليّاً عبر قرار استراتيجي حاسم بقطع "ذراع العقار لحماية ذراع التشغيل"؛ حيث تم بيع أصول عقارية استراتيجية ضخمة (أرض الحمراء مول على طريق الملك عبد الله) لضخ السيولة الفورية وسداد الموردين وتنظيف القوائم المالية.
التحول المفصلي وتفكيك الهوامش وانفجار عوامل 2018م
شكل عام 2018 صدمة هيكلية ثلاثية الأبعاد غيرت وجه الاقتصاد السلوكي والتجاري في المملكة العربية السعودية:
التحول المفصلي وتفكيك الهوامش وانفجار عوامل 2018م
| العامل الهيكلي | الأثر المباشر على التجزئة التقليدية | الآلية الاقتصادية المتأثرة |
|---|---|---|
| تمكين المرأة وتوظيفها | خروج القوة التخطيطية للمقاضي خارج المنزل لفترات طويلة. | انخفاض الوقت المتاح للإنتاج المنزلي (الطبخ). |
| قيادة المرأة للسيارة | تفتت "السلة العائلية الكبرى" التي كان ينقلها "الجمس العائلي". | تشتت القدرة الشرائية وتحولها لخيارات فردية فورية. |
| ضريبة القيمة المضافة ($VAT$) | صدمة سعرية مباشرة على السلة الاستهلاكية الكلية. | انخفاض الدخل المتاح للتصرف ($Disposable$ $Income$). |
1. معضلة استبدال المطبخ بالمطعم (Kitchen−to−Restaurant Substitution)
النتيجة الأكثر خطورة لهذه المتغيرات هي تغير هيكلي في مرونة الإحلال الاستهلاكي: استبدلت الأسرة السعودية الناشئة المطبخ المنزلي (المستهلك الأكبر لسلع السوبر ماركت) بالمطعم وتطبيقات التوصيل الجاهز. بناءً عليه، تحولت الوجبة الغذائية من سلعة وسيطة تُصنع داخل المنزل إلى سلعة نهائية تُشترى من الخارج، مما تسبب في انكماش حاد ومستمر في مبيعات الخطوط الأساسية للتجزئة التقليدية (Top−Line Contraction).
2. التفكيك المالي لهوامش أرباح التجزئة
يكشف التفريغ عن الهيكل المالي الحرج لقطاع التجزئة التقليدي، والذي يوضحه التحليل الرياضي التالي لـ 100 ريال يدفعها المستهلك:
100 SAR (Sales)−(70 to 80 SAR [COGS])=20 to 30 SAR (Gross Profit)
هذا الهامش الإجمالي (Gross Margin) يتراوح بين 20% إلى 30% كحد أقصى. يواجه هذا الهامش مصاريف تشغيلية (OPEX) متصاعدة تشمل:
- بند الأجور والمرتبات (Payroll): وهو البند الأثقل والأعلى تضخماً، مضافاً إليه تكاليف المقابل المالي للعمالة الوافدة، وتكلفة التسرب الوظيفي.
- تكاليف الطاقة والمحروقات والكهرباء.
- تكاليف الإيجارات والصيانة.
النتيجة النهائية هي انخفاض صافي الهامش الربحي (Net Profit Margin) ليتراوح بين 2% إلى 5% فقط. هذا الهامش الضئيل يتطلب حتماً معدل دوران أصول (Asset Turnover) مرتفع جداً؛ وإذا انخفض عدد الزبائن، يتحول المتجر مباشرة إلى الخسارة التشغيلية.
تحليل فشل النماذج الوسيطة (سبار والميني ماركت)
1. فشل استهداف فئة البريميوم (Premium Segment Paradox)
في عام 2017، حاولت الشركة الهروب من المحيط الأحمر للتنافس السعري عبر الشراكة مع علامة SPAR الدولية لاستهداف الفئة (A/B+) عبر منتجات مستوردة وعلامات خاصة (Private Labels) ذات هوامش ربح مرتفعة دفترياً.
فشل النموذج اقتصادياً بسبب: انخفاض معدل الدوران؛ فالمستهلك، رغم ملاءته المالية، يمتلك مرونة سعرية عالية تجاه السلع الأساسية، حيث يرفض شراء منتج مستورد بـ 25 ريالاً بينما بديله المحلي متوفر بـ 8 ريالات. حجم السوق الحرج (Critical Mass) لهذه الفئة لم يكن كافياً لتغطية تكاليف التشغيل المرتفعة للمتاجر (3,000 متر مربع).
2. صدمة التوقعات والصورة الذهنية لعلامة السدحان (Brand Equity Mismatch)
عندما قامت الشركة بتجربة متاجر "الميني ماركت" (400 متر مربع) تحت اسم "السدحان"، حدث اصطدام بالصورة الذهنية المخزنة لدى المستهلك (Cognitive Dissonance). دخل العميل المتجر الصغير باحثاً عن (الملحمة، الخضار الطازج، مجلة التخفيضات الأسبوعية، التنوع الهائل)، وعندما وجد صنفين فقط من الزيت وصنفين من الأرز، أحجم عن الشراء. الاسم التجاري "السدحان" صُمم لنموذج "كل شيء تحت سقف واحد"، وضخّه في مساحات صغيرة أدّى إلى نتائج عكسية.
الهندسة الاستراتيجية للتخارج الكلي والتحول لنموذج الملاءمة (2024 - 2026)
1. عقلانية قرار الإغلاق والتخارج الذكي
في عام 2024، اتخذ مجلس الإدارة قراراً بإغلاق كافة فروع الهايبر ماركت والسوبر ماركت التقليدية (28 فرعاً). ماليّاً وتشغيليّاً، تم التخارج عبر آلية مبتكرة: بيع الأصول والتجهيزات والمواقع للمنافسين الكبار الذين يملكون مئات الفروع.
المنطق الاقتصادي للتخارج: المنافس العملاق يمتلك القدرة على تذويب المصاريف الإدارية والعمومية المشتركة (Corporate Overheads) وسلاسل الإمداد على قاعدة فروع واسعة، مما يجعل الفرع الخاسر لدى السدحان مربحاً لديهم نتيجة وفورات الحجم. كما اشترطت السدحان نقل الموظفين مع تحملها لكامل مستحقات نهاية الخدمة، مما قلل من الخسائر الدفترية الناتجة عن شطب الأصول والتسريح القسري.
2. نموذج الملاءمة الرشيق (SPAR Express) واقتصاديات "الهاند تو ماوث"
تتحول الشركة بالكامل الآن (32 فرعاً حالياً، ومستهدف 40 فرعاً بنهاية 2026) نحو نموذج متاجر الملاءمة الفورية داخل المجتمعات المغلقة (Closed Communities) ومراكز الأعمال (مثل المدينة الرقمية، الجامعات، المترو، المستشفيات).
خصائص النموذج الجديد المبرهنة تشغيلياً:
- إعادة هندسة المخزون (SKU Rationalization): خفض الأصناف من 25,000 صنف إلى أقل من 3,000 صنف. تصفير السلع التموينية ذات الهامش المنخفض والوزن اللوجستي الثقيل (الأرز، السكر، الدجاج المجمد).
- تعظيم الهامش عبر سلع التجربة: التركيز الكلي على القهوة المختصة والمخبوزات الساخنة واأطعمة الجاهزة (Food−to−Go / Hand−to−Mouth). الفرع الصغير بات يبيع في اليوم ما يعادل قيمة طبلية أرز كاملة في النموذج القديم، ولكن بـ هوامش ربح إجمالية مرتفعة جداً ومصاريف تشغيلية ودوران مخزون متسارع.
- التحصين ضد تقلبات السعر: المستهلك في مراكز الأعمال والجامعات يبحث عن "الوقت والخدمة والملاءمة اللوجستية" وليس عن السعر، مما يرفع من مرونة التسعير لصالح المتجر ويحميه من حرب الاستنزاف السعرية (Price Wars).
التوقعات المستقبلية واستراتيجية الامتياز (2027 - 2030)
تتبنى الورقة النظرة المستقبلية للشركة القائمة على فكرة: "إن العمود الفقري للتجزئة الحديثة ليس المتجر، بل هي شبكة سلاسل الإمداد اللوجستية المترابطة (Supply Chain Infrastructures)".
محددات النجاح المستقبلي: من إدارة المخازن إلى هندسة الامتياز:
- لوجستيات القطع الصغيرة (Break−Bulk Optimization):
إن الانتقال من شحن الحاويات الضخمة لمنتج واحد إلى شحن شاحنات صغيرة تحتوي على 700 صنف بكميات محدودة (6 إلى 8 حبات لكل صنف) يتطلب نظام إدارة مستودعات (WMS) فائق الذكاء لتجنب معضلة نفاد المخزون (Stockouts) التي تدمر ولاء المستهلك في متاجر الملاءمة. - حوكمة الامتياز التجاري (Franchise Governance):
مع خطة منح الامتياز خارج الرياض بدءاً من 2027م، يجب على الشركة الحفاظ على صرامة معايير الجودة (مثل البيتزا والمخبوزات التي تشكل نقطة الجذب الأساسية) عبر عقود امتياز تجاري صارمة تحمي القيمة الرأسمالية للعلامة التجارية (Brand Equity). - تكامل الجيل الثالث والحوكمة الاستراتيجية:
الانتقال القانوني من شركة ذات مسؤولية محدودة (10 شركاء عام 1996) إلى شركة مساهمة مقفلة (2010) يحمي الكيان من صدمات الإرث العائلي، ويسمح للجيل الثالث (المتمثل في إعداد القيادات الشابة الحالية) بإدارة التحول الرقمي واللوجستي بكفاءة أكاديمية مستقلة عن العواطف التاريخية للأصول المتروكة.

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!