

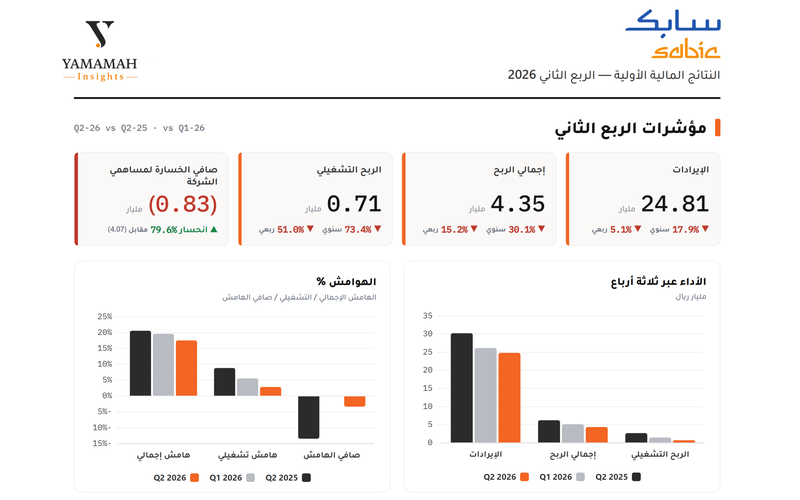
أعلنت الشركة السعودية للصناعات الأساسية (سابك) عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026م (النصف الأول)، حيث سجلت صافي خسارة قدره 833 مليون ريال للربع الثاني، لتتقلص الخسائر بشكل كبير مقارنة بـ 4.07 مليار ريال خلال الربع المماثل من العام السابق.
وأوضحت الشركة أن الإيرادات خلال الربع الثاني بلغت 24.81 مليار ريال مقارنة بـ 30.23 مليار ريال في الربع المماثل، ويرجع ذلك بشكل رئيسي إلى استمرار التحديات في سلاسل الإمداد والخدمات اللوجستية، رغم أن الاستفادة من ارتفاع أسعار بيع المنتجات أسهم في تخفيف أثر انخفاض الكميات المباعة.
وبيّنت "سابك" أن الدخل المعدل قبل مصاريف التمويل والزكاة والضرائب والإهلاك والإطفاء (EBITDA) للربع الثاني بلغ 3.38 مليار ريال، ليسجل هامش الدخل المعدل 13.6%.
وأرجعت الشركة هذا التحسن الملموس في تقليص الخسائر خلال الربع الحالي إلى انخفاض خسائر العمليات غير المستمرة لعدم تكرار مخصصات تم تسجيلها العام الماضي، إلى جانب تحسن نتائج المشاريع المشتركة، وانخفاض تكاليف التمويل.
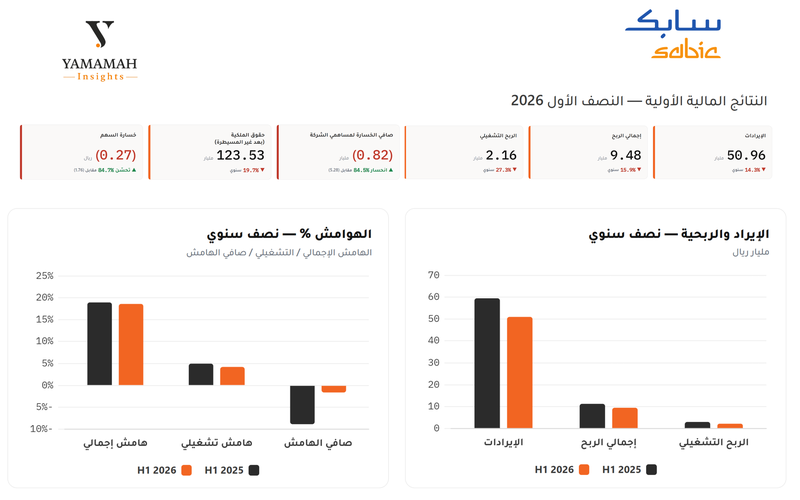
وعلى صعيد أداء النصف الأول من عام 2026م، بلغت إيرادات الشركة 50.96 مليار ريال مقارنة بـ 59.49 مليار ريال، فيما تمكنت الشركة من تقليص صافي الخسارة للفترة بشكل كبير ليصل إلى 820 مليون ريال مقارنة بخسائر بلغت 5.28 مليار ريال للفترة المماثلة من العام السابق.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج، وانعكاساتها على الأداء التشغيلي والمالي لشركة "سابك"، وذلك على النحو التالي:
جودة التحسن وتحديات النشاط الأساسي
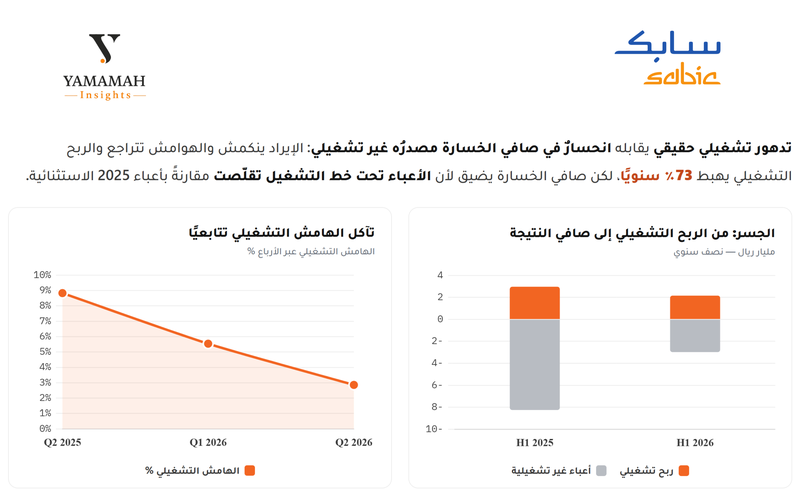
افتتحت الطالبة "أروى الحويطي" @Arwa Alhuwaiti التحليل قائلة: "إن أبرز ما يلفت الانتباه هو أن انخفاض صافي الخسارة لم يكن ناتجاً عن تحسن قوي في النشاط التشغيلي؛ إذ شهدت الإيرادات والربح التشغيلي والهوامش تراجعاً ملحوظاً، مما يعطي انطباعاً بأن التحسن الحالي يعتمد بشكل أكبر على عوامل غير تشغيلية. لذا، أرى أن التحدي الحقيقي لـ "سابك" يكمن في استعادة نمو نشاطها الأساسي، كونه المحرك الفعلي للأداء المستدام على المدى الطويل."
الأداء التشغيلي وقراءة المؤشرات المعدلة
وشاركت الطالبة "نوف العنزي"@Noof Alanazi برأيها قائلة: "بصفتها إحدى أكبر شركات البتروكيماويات، يُعد انخفاض خسائر "سابك" مؤشراً إيجابياً، إلا أنه من الضروري النظر في مسببات هذا التحسن.
فاستبعاد المخصصات غير النقدية يساعد على إظهار الأداء التشغيلي الحقيقي، لكنه لا يلغي أثر القرارات السابقة. كما أن استمرار تحديات سلاسل الإمداد وانخفاض الكميات المباعة أسهما في تراجع الإيرادات، مما يستدعي التركيز على تحسين الكفاءة التشغيلية بدلاً من الاعتماد على ارتفاع الأسعار فقط.
أما تراجع نتائج الربع الثاني مقارنة بالأول، فيعود لانخفاض إجمالي الربح إثر الضغوط التشغيلية.
وبالنسبة لمؤشر الأرباح المعدلة (EBITDA)، فهو مفيد لتوضيح أداء النشاط الأساسي بمعزل عن البنود الاستثنائية، لكن يجب قراءته جنباً إلى جنب مع بقية المؤشرات للحصول على تقييم شامل."
تقليص الخسائر وتحديات السوق
وعلقت الطالبة "ريماس المشعلي"@Rimas Almashali بقولها: "على الرغم من تراجع الإيرادات، فإن التقليص الكبير في الخسائر يُعد مؤشراً إيجابياً على تحسن الأداء بشكل عام.
ومع ذلك، يوضح استمرار انخفاض المبيعات أن الشركة ما زالت تواجه تحديات في السوق؛ لذا سيكون من المهم جداً متابعة وتيرة تحسن الطلب وهوامش الربحية خلال الفصول القادمة."
جودة الأرباح والتدفقات النقدية
أوضحت الطالبة "غادة الوعلان" @Ghadah Alwallan قائلة: "إن أكثر نقطة تستحق المتابعة ليست انخفاض الخسائر بحد ذاته، بل مدى قدرة "سابك" على تحويل هذا التحسن في الأرباح المعدلة (EBITDA) إلى تدفقات نقدية تشغيلية أفضل.
فالشركة قد تسجل تحسناً في مؤشراتها المعدلة، ولكن إن لم ينعكس ذلك على النقد المتولد من العمليات، فقد يكون أثره محدوداً على المدى الطويل.
لذلك، فإن متابعة التدفقات النقدية والإنفاق الرأسمالي في الفترات القادمة ستعطينا صورة أدق عن جودة هذا التحسن."
إشارات التعافي وتقييم الأداء التشغيلي
وأشارت الطالبة "جمانة الشهري" @Jumana Alshehri إلى أن: "نتائج سابك تحمل إشارات إيجابية، لكن لا يمكن اعتبارها تعافياً كاملاً.
فبالرغم من الانخفاض الكبير في الخسائر، إلا أن جزءاً من هذا التحسن يعود لعدم تكرار البنود الاستثنائية، مما يستوجب تقييم الأداء التشغيلي بشكل منفصل.
كما أن تراجع الإيرادات يدل على استمرار التحديات في الطلب وسلاسل الإمداد؛ ورغم أن ارتفاع الأسعار خفف من الأثر، إلا أنه لا يمثل حلاً مستداماً في ظل انخفاض الكميات المباعة.
إضافة إلى ذلك، فإن تحول الربع الثاني من ربح طفيف إلى خسارة يوضح تأثر هوامش الربحية بتقلبات السوق وتكاليف التشغيل.
وبينما يعطي مؤشر الأرباح المعدلة (EBITDA) صورة أوضح عن الأداء الأساسي باستبعاده للبنود غير المتكررة، يبقى التركيز على نمو المبيعات وتحسين الربحية التشغيلية العامل الأهم للحكم على استدامة هذا التحسن."
التباين بين تقليص الخسائر والضغوط التشغيلية
وأضاف الطالب @فهد الطيب قائلاً: "تحمل النتائج رسالتين متباينتين؛ الأولى إيجابية تتمثل في انخفاض صافي الخسارة نتيجة تراجع الأعباء غير النقدية، والثانية، وهي الأهم، تتمثل في استمرار الضغوط التشغيلية.
فالتراجع في الإيرادات بنسبة 14.3%، وانخفاض الربح التشغيلي بنسبة 27.3%، وهبوط الهامش التشغيلي، كلها مؤشرات تعكس ضعفاً في النشاط الأساسي.
ولذلك، تُعد مؤشرات مثل (EBITDA) المعدل مفيدة لفهم الأداء التشغيلي، غير أنها لا تلغي حتمية متابعة نمو المبيعات وتحسن الهوامش خلال الأرباع القادمة، كونها المقياس الحقيقي لتعافي الشركة."
تحديات الطلب العالمي واستقرار الإمدادات
وبينت الطالبة @شهد المحيسن أن: "استبعاد المخصصات غير النقدية يسهم في إظهار الأداء التشغيلي الحقيقي لسابك، كونه يعكس نتائج النشاط الأساسي بمعزل عن البنود الاستثنائية.
ومع ذلك، فإن استمرار تراجع المبيعات وتحديات سلاسل الإمداد يؤكدان أن الشركة لا تزال تواجه تحديات تشغيلية ملموسة، حتى في ظل تحسن الأسعار.
وبالتالي، سيبقى تحسن الطلب العالمي واستقرار الإمدادات من العوامل الأساسية لعودة الشركة إلى مسار نمو الأرباح بشكل مستدام."
توازن الأسعار والكميات والقوة التسعيرية
وشارك الطالب "خالد وليد" @khalid waleed برأيه قائلاً: "هناك زاوية استثمارية بالغة الأهمية تتعلق بتوازن الأسعار والكميات؛ فالتراجع في حجم المبيعات إثر تحديات سلاسل الإمداد كان من الممكن أن يضغط على الإيرادات بشكل أشد قسوة.
وأرى أن التحدي القادم للإدارة لا يكمن في الأسعار، كونها تخضع لدورات السوق والطلب العالمي، بل يتمثل التحدي التشغيلي الفعلي في معالجة اختناقات سلاسل الإمداد واستعادة أحجام المبيعات الطبيعية؛ لضمان أن ينعكس أي تحسن مستقبلي في الأسعار بشكل مباشر وقوي على نتائج الشركة الإجمالية."
نتائج معاكسة للتوقعات وتراجع تاريخي للإيرادات
وعقّب الخبير المالي عبدالعزيز خريص على هذه النتائج قائلاً: "في رقم معاكس للتوقعات، سجلت سابك خسائر بمقدار 833 مليون ريال للربع الثاني من عام 2026م، مقابل متوسط توقعات من بيوت الخبرة بتحقيق أرباح بنحو 438 مليون ريال. وباستثناء الربع الرابع من عام 2024م، فإن إيرادات الشركة تُعد الأسوأ منذ 6 سنوات؛ حيث سجلت إيرادات بلغت 24.8 مليار ريال. ويبدو أن (سابك) حاولت الاستفادة من تواجدها العالمي في مناطق مختلفة، مما مكنها من زيادة الكميات المباعة بأسعار أفضل من السوق، لا سيما وأن سلاسل الإمداد أثرت على مبيعات الشركة كما ذكرت في بيانها على (تداول)، مع الإحاطة بوجود أرباح غير متكررة بقيمة 300 مليون ريال قد تعود لبيع أصول أو تعويضات تأمينية. وعلى صعيد السهم، فقد تفاعل مع الخبر بشكل سلبي وسجل مستويات هي الأدنى منذ 7 أشهر عند 49.10 ريالاً."
جودة الأرباح واستراتيجية حماية المركز المالي
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد"@Hamad Alsaeed قائلاً: تعقيباً على نتائج سابك للربع الثاني 2026، تتّضح المفارقة بين النتيجة الدفترية والواقع التشغيلي. انحسار صافي الخسارة بنحو 84.5% للنصف الأول إلى 820 مليون ريال مقابل 5.3 مليار لا يعكس تعافياً تشغيلياً، بل هو نتاج مباشر لتراجع خسائر العمليات المتوقفة في المملكة المتحدة، وارتفاع مساهمات الشركات الزميلة والمشاريع المشتركة، وغياب مصاريف إعادة الهيكلة الاستثنائية التي أثقلت 2025.
الضغوط التشغيلية لا تزال قاسية حيث انكمشت الإيرادات نحو 14% سنوياً في النصف الأول، وتراجعت 5% تتابعياً في الربع الثاني إلى 24.8 مليار ريال، فيما هوى الربح التشغيلي المعدل "مقارنة بالربع الأول 2026" بنسبة 72% ليصل إلى 0.41 مليار ريال فقط. هذا الانفصال بين التدهور التشغيلي والتحسن المحاسبي يبرهن على انخفاض جودة الأرباح.
في هذا المشهد الكلي الضاغط، يُعد خفض التوزيعات إلى 3.3 مليار ريال من 4.5 مليار في النصف الأول 2025، بنسبة تفوق الربع خطوة دفاعية مهمة. تُوازن الإدارة بين ضعف الهوامش والتزام إنفاق رأسمالي يتراوح بين 3.5 و4 مليارات دولار، فحماية المركز المالي وتوجيه السيولة للاستثمارات الاستراتيجية باتا أولوية قصوى لتجاوز هذه الدورة الانكماشية، بانتظار تعافٍ مدفوع بالأساسيات لا بالتسويات الدفترية.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!