

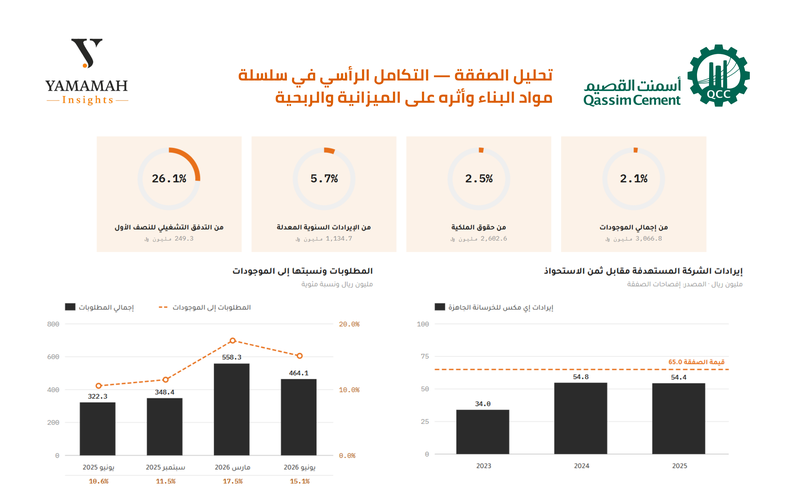
أبرمت شركة أسمنت القصيم اتفاقية بيع وشراء أسهم للاستحواذ على 100% من رأس مال شركة "أي مكس للخرسانة الجاهزة"، بقيمة إجمالية بلغت 65 مليون ريال سعودي يتم سدادها على ثلاث دفعات، وممولة عن طريق التسهيلات الائتمانية القائمة والمتوافقة مع أحكام الشريعة الإسلامية.
وتأتي هذه الخطوة الاستراتيجية لتجسد سعي المجموعة نحو تعزيز سلسلة قيمة مواد البناء عبر التكامل الرأسي، حيث يخضع إتمام الصفقة واستكمال نقل ملكية الأسهم لاستيفاء الشروط التنظيمية والحصول على عدم ممانعة الهيئة العامة للمنافسة، مع استكمال الإفصاح عن كافة أطراف الصفقة البائعة من المساهمين الطبيعيين.
ومن المتوقع أن تسهم هذه الصفقة في تنويع مصادر إيرادات الشركة والتوسع في نشاط تصنيع وتسويق الخرسانة الجاهزة، بالاستفادة من الأداء التشغيلي للشركة المستهدفة والتي سجلت إيرادات بلغت 54.4 مليون ريال سعودي خلال عام 2025م، دون أن يترتب على الإفصاحات الإلحاقية الأخيرة أي أثر مالي إضافي على تكاليف الصفقة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا الاستحواذ وانعكاساته الاستراتيجية والمالية على قطاع مواد البناء على النحو التالي:
تعزيز التكامل الرأسي وتنويع مصادر الإيرادات
أوضحت الطالبة "ريماس المشعلي"@Rimas Almashali وجهة نظرها قائلة: "أرى أن هذا الاستحواذ يمثل خطوة استراتيجية لأسمنت القصيم، حيث يسهم في توسيع نطاق أعمالها من إنتاج الأسمنت ليشمل الخرسانة الجاهزة. وهو ما يدعم قدرة الشركة على تلبية الطلب المتزايد في قطاع التشييد وتنويع مصادر إيراداتها على المدى الطويل".
التوازن بين الآثار الماليه قصيرة الأجل وعوائد الدمج المستقبلي
ومن جانبها، بينت الطالبة "البتول بديري"@Albatool Bedairi أبعاد الصفقة قائلة: "على المدى القصير، قد يترتب على إتمام الصفقة زيادة في أصول والتزامات الشركة وتكاليف التمويل. أما على المدى الطويل، فإن نجاح عملية الدمج وتحقيق شركة 'أي مكس' لنمو جيد سيعززان الإيرادات والأرباح، مما يتيح للشركة تعظيم الاستفادة من سلسلة القيمة، شريطة تحقيق العوائد المتوقعة".
تأمين منافذ البيع وتعزيز التنافسية في المشاريع الكبرى
وشاركت الطالبة "فيّ الدوسري"@Fay Aldossari تحليلها قائلة: "تحول الشركة إلى منتج نهائي للخرسانة يضمن لها منافذ بيع مستمرة لمنتج الأسمنت ويحمي حصتها السوقية. كما أن تقييم الصفقة البالغ 65 مليون ريال يظل ممتازاً مقارنة بالإيرادات المسجلة (54 مليون ريال)، والسداد الموزع عبر تسهيلات قائمة يقلل الضغط النقدي. وسيظهر الأثر المالي مبدئياً عبر زيادة الإيرادات، ليصل مستقبلاً إلى رفع هوامش الربحية واستقرار التدفقات النقدية، مما يمنح الشركة ميزة تقديم حلول خرسانية متكاملة لمشاريع الرؤية والبنية التحتية".
المرونة التمويلية والجاهزية لمشاريع البنية التحتية
وأكدت الطالبة "جمانه الشهري" @Jumana Alshehri على الجوانب التشغيلية قائلة: "الاستحواذ يقلل اعتماد الشركة على مبيعات الأسمنت المنفردة عبر دخول قطاع الخرسانة. وسداد قيمة الصفقة على ثلاث دفعات عبر التسهيلات البنكية القائمة يمنح مرونة مالية دون تحميل الميزانية التزامات ضخمة. ورغم التكاليف المؤقتة للدمج، إلا أن التوسع يعزز التدفقات النقدية ويمنح جاهزية أعلى لاقتناص فرص المشاريع العمرانية الضخمة".
أهمية التكامل التشغيلي والاستفادة من قاعدة العملاء
وسلطت الزميلة "لجين القرشي"@Lujain Algorashi الضوء على كفاءة التشغيل قائلة: "التوسع نحو الخرسانة الجاهزة يعزز من مكانة الشركة داخل سلسلة القيمة. وقيمة الصفقة تبدو معقولة مقارنة بحجم إيرادات الشركة المستهدفة، إلا أن المعيار الأساسي لنجاح الصفقة يكمن في تحقيق تكامل تشغيلي فعلي والاستفادة من قاعدة العملاء القائمة، مع الأخذ بالاعتبار أن السداد عبر تسهيلات قائمة يقلل الضغط المباشر على السيولة".
التقييم المالي واختبار العائد على الاستثمار
وأشارت الطالبة "أروى الحويطي" @Arwa Alhuwaiti إلى معايير التقييم قائلة: "قيمة الصفقة تعد منطقية مبدئياً بالنظر لإيرادات 'أي مكس' السنوية البالغة 54 مليون ريال مقارنة بسعر الشراء. كما أن آلية الدفع على ثلاث دفعات تخفف الضغوط النقدية، ولكن الحكم النهائي على نجاح الاستحواذ يعتمد على مدى قدرة الصفقة على إضافة قيمة حقيقية لأرباح أسمنت القصيم وتحقيق عائد مناسب على الاستثمار".
استغلال الطفرة العمرانية وتحويل التوسع إلى أرباح
وأضافت الطالبة "دينا العرجاني" @Dina Alarjani قائلة: "تعتبر هذه الخطوة إيجابية لكونها تحد من الاعتماد الكلي على بيع الأسمنت وتفتح المجال في الخرسانة الجاهزة. وإلى جانب مناسبة هيكل السداد، يظل المحك الرئيسي هو قدرة الإدارة على تحويل هذا التوسع إلى أرباح تشغيلية فعلية مستفيدة من الطفرة العمرانية الحالية".
الملاءة المالية والأثر المحدود على الميزانية
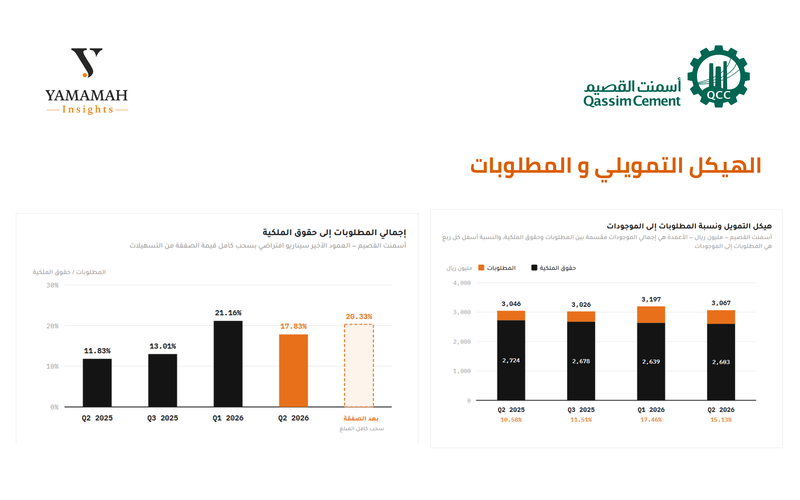
فيما حلل الطالب "يزن الحمود" @Yazan Hamoud الأرقام المالية قائلاً: "حجم الصفقة يعتبر محدداً مقارنة بإجمالي أصول الشركة؛ إذ تمثل 65 مليون ريال نحو 2.1% من الأصول و2.5% من حقوق الملكية. وحتى مع استخدام التسهيلات، فإن نسبة المطلوبات إلى حقوق الملكية ترتفع بنسبة طفيفة من 17.8% إلى 20.3% فقط. وتكمن الفرصة الجوهرية في ربط إنتاج الأسمنت بالخرسانة الجاهزة لتلبية متطلبات مشاريع البنية التحتية".
تعزيز الحصة السوقية في سلسلة توريد مواد البناء
وبينت الطالبة "@ثناء الشايب" أهمية التنويع قائلة: "الاستحواذ يعزز التكامل بين نشاطي الأسمنت والخرسانة، مما يقلل مخاطر الاعتماد على مصدر إيراد واحد. ومع استمرار زخم المشاريع العقارية والبنية التحتية، يمنح هذا التوسع الشركة فرصة أكبر لـ رفع حصتها السوقية ضمن سلسلة توريد مواد البناء".
تحقيق النمو المستدام عبر حلول خرسانية متكاملة
وشارك الطالب "محمد المسعود" قوله: "التكامل الرأسي عبر صفقة 'أي مكس' ينوع الإيرادات ويرفع كفاءة التشغيل على المدى البعيد. وهيكلة السداد عبر ثلاث دفعات بالتسهيلات القائمة توازن بين الشراء والحفاظ على السيولة، مما يمنح الشركة قدرة أعلى على تقديم حلول متكاملة تتماشى مع الطفرة العمرانية والمشاريع الكبرى".
مضاعفات التقييم والانعكاس على الهوامش التشغيلية
ولخصت الطالبة "أمل منسي" @Amal Mansi الجانب التقييمي قائلة: "الصفقة تحقق تكاملاً رأسياً يرفع مبيعات الأسمنت والخرسانة معاً، وجاء التقييم عادلاً بـ مضاعف مبيعات يبلغ نحو 1.2 مرة. التمويل المرن عبر التسهيلات القائمة لم يتطلب ديوناً ضخمة، والأثر المالي سينعكس في رفع الإيرادات التشغيلية مع زيادة محدودة في المطلوبات، مما يعزز موقف الشركة التنافسي".
تأمين الطلب المباشر والحد من تذبذب الأسعار
من جانبه، أشار الطالب "فهد الرويشد" @Fahad Alruwaished إلى زاوية الحماية السوقية قائلة: "استحواذ أسمنت القصيم بنسبة 100% يضمن لها منافذ بيع مباشرة ومستمرة لمنتجها الأساسي، مما يحمي حصتها السوقية ويزيد الطلب على إنتاجها، نظراً للاستهلاك العالي للخرسانة الجاهزة. كما أن هذا التنويع يحد من مخاطر تذبذب الأسعار والطلب في سوق البناء".
الدمج التشغيلي كقناة توزيع استراتيجية
وأكدت الطالبة "شهد الخميس"@Shahad Alkhamis على أهمية إدارة الأصول قائلة: "الصفقة ذات حجم منطقي لا يضغط الميزانية، والرهان الحقيقي لا يتعلق بسعر الشراء بقدر القدرة على الدمج التشغيلي لشركة 'أي مكس' لتحويلها إلى قناة توزيع تخدم مبيعات الأسمنت وتنوع الإيرادات، وهو ما يرفع القدرة التنافسية في العقود الكبرى".
المرونة التمويلية وتفادي القروض الإضافية
وذكرت الطالبة "غاده الوعلان" @Ghadah Alwallan قائلة: "قيمة الصفقة البالغة 65 مليون ريال تتماشى مع إيرادات 'أي مكس' السنوية. وتكمن الميزة العملية في تقسيط المبلغ على ثلاث دفعات باستخدام التسهيلات البنكية القائمة، مما يجنب الشركة الحاجة لترتيب تمويلات إضافية كبيرة ويمنحها مرونة تمويلية".
ربط ربحية الشركة المستهدفة بقيمة الاستحواذ
واختتم الطالب "محمد الغيهب" @Mohammad Alghaihab النقاش قوله: "تعد الخطوة تحولاً منطقياً للانتقال من بيع المادة الخام إلى المنتج النهائي (الخرسانة الجاهزة). والنجاح التشغيلي يمنح تحكماً أكبر بـ سلسلة القيمة وهامش ربح أفضل، إلا أن المعيار الأهم للتقييم يكمن في مدى قدرة صافي أرباح 'أي مكس' - وليس إيراداتها فقط - على تبرير قيمة الاستحواذ".
فرص المشاريع الكبرى و تقييم الاستثمار
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: لعل أهم ما في استحواذ أسمنت القصيم على شركة إي مكس للخرسانة الجاهزة مقابل 65 مليون ريال أنه انتقال من بيع المادة الخام إلى بيع المنتج الجاهز في موقع المشروع، أكثر منه صفقة نمو، إذ تعادل قيمتها 2.5% فقط من حقوق ملكية الشركة، ولا تتجاوز إيرادات المستهدفة 4.8% من إيرادات المستحوذ على أساس سنوي.
وتأتي في وقت ترسي فيه المملكة عقود إنشاءات تجاوزت 30 مليار ريال في مايو 2026 وحده وفق الهيئة السعودية للمقاولين، مع برنامج لا يحتمل التأجيل يشمل 11 ملعبا ونحو 230 ألف غرفة فندقية استعدادا لكأس العالم 2034، إلى جانب المربع الجديد والدرعية وإكسبو 2030. والخرسانة الجاهزة هي ما يشتريه المقاول في هذه المشاريع، لا الأسمنت الخام.
ويتوقع أن يبقى الأثر على الربحية محدودا، وأن تتحدد جدوى الصفقة بالهامش الذي تثبته المستهدفة بعد التوحيد، وبالفرق بين الثمن المدفوع وصافي أصولها الذي يظهر تحت بند الشهرة.
 اسأل يمامي
التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!