
أعلنت شركة أديس القابضة عن توقيع عقد لتقديم خدمات حفر بحرية لمنصة الحفر المرفوعة "Shelf Drilling Fortress" في القطاع البريطاني من بحر الشمال، وذلك مع شركة "NEO NEXT+ Energy E&P UK Limited".
وتبلغ القيمة الإجمالية للعقد ما يقارب 483 مليون ريال (أي ما يعادل نحو 129 مليون دولار أمريكي)، شاملةً المدة المؤكدة، وفترتي التمديد الاختياريتين، بالإضافة إلى رسوم بدء الأعمال والترحيل.
وأوضحت الشركة أن مدة العقد تشمل حفر بئرين مؤكدتين بمدة لا تقل عن 550 يوماً، إلى جانب فترتي تمديد اختياريتين تغطي كل منهما بئراً واحدة بمدة لا تقل عن 275 يوماً لكل فترة، مشيرة إلى أنه من المتوقع أن تبدأ أعمال المنصة وبدء الأثر المالي خلال الربع الرابع من عام 2026م.
وبيّنت "أديس" أن هذا العقد يعكس بيئة الطلب القوية في منطقة بحر الشمال، ويأتي امتداداً لنجاحاتها الأخيرة بعد تمديد عقد منصة "Shelf Drilling Winner" في هولندا، مما يعزز استراتيجية المجموعة الرامية إلى تأمين أعمال متراكمة طويلة الأجل، والحفاظ على معدلات استخدام مرتفعة لأسطولها، وتحقيق قيمة مستدامة للمساهمين.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا العقد، وانعكاساته المالية والتشغيلية على النحو التالي:
تفكيك قيمة العقد وهوامش التشغيل
افتتحت الطالبة "غاده الوعلان"@Ghadah Alwallan التحليل قائلة: "برأيي، قيمة العقد البالغة 483 مليون ريال ليست كلها إيرادات مؤكدة؛ لأنها تشمل فترتي التمديد الاختياريتين ورسوم الترحيل وبدء الأعمال، بينما الجزء المؤكد حالياً هو حفر بئرين لمدة لا تقل عن 550 يوماً.
لذلك لا يكفي النظر إلى حجم العقد فقط، بل الأهم معرفة قيمة الجزء المؤكد وهوامش الربح بعد تكاليف نقل المنصة وتشغيلها في بيئة بحر الشمال.
وبرأيي، نجاح العقد استثمارياً يظهر إذا حقق عائداً جيداً حتى دون الاعتماد على تفعيل التمديدات".
جودة الإيرادات والتنافسية العالمية
وعقّبت الطالبة "ريماس المشعلي" @Rimas Almashali قائلة: "هذا العقد يعزز جودة الإيرادات المستقبلية لشركة أديس أكثر من كونه مجرد زيادة في حجم الأعمال، لأنه يوفر تدفقات نقدية متوقعة على مدى زمني طويل ويرفع مستوى وضوح الأرباح المستقبلية، وهو عامل إيجابي في تقييم الشركة استثمارياً.
كما أن استمرار الفوز بعقود في بحر الشمال يعكس قدرة الشركة على المنافسة عالمياً وكفاءة أسطولها وإدارة عملياتها.
وإذا نجحت أديس في تنفيذ المشروع وفق الجدول الزمني مع الحفاظ على الكفاءة التشغيلية، فقد يدعم ذلك فرصها في الحصول على عقود إضافية ويعزز مكانتها كشركة سعودية رائدة في خدمات الحفر الدولية".
تراكم الأعمال وثقة المستثمرين
وشارك الطالب "محمد الغيهب" @Mohammad Alghaihab برأيه قائلاً: "أرى إن العقد إيجابي لأديس لأنه يضيف إلى محفظة عقودها ويعزز وضوح الإيرادات المستقبلية، وهذا يعطي المستثمرين ثقة أكبر باستمرارية أعمال الشركة.
كذلك، يمنح وجود خيارين لتمديد العقد شركة أديس ميزة استراتيجية تضمن استمرارية تشغيل الحفارات لفترات أطول عند تفعيلها، مما يسهم في توسيع حجم العقود المتراكمة ودعم استدامة تدفقاتها النقدية. ومع مواصلة الشركة لتنفيذ مشاريعها بكفاءة تشغيلية عالية، فإن هذه النوعية من العقود تعزز من وضوح الرؤية المستقبلية للإيرادات، وهو ما قد يدعم النظرة الإيجابية للسهم على المدى المتوسط والطويل.
الأثر المالي وكفاءة التشغيل
واختتمت الطالبة "رنا الشمراني" @Rana Alshamrani التحليل بتسليط الضوء على الأثر المالي قائلة: "القيمة الإجمالية للعقد تشمل فترتي التمديد المحتملتين ورسوم الترحيل، والمدة المؤكدة فعلياً تعادل تقريباً نصف المدة الكلية زمنياً، يعني الإيراد المؤكد الحقيقي أقرب لـ 215 إلى 230 مليون ريال، وليس الرقم المعلن كاملاً.
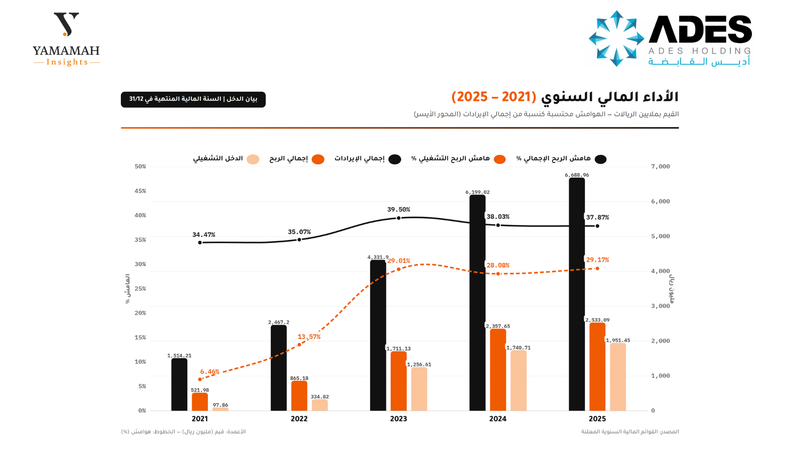
لكن الأهم من حجم العقد هو أن أديس دخلت عام 2025 بـ هامش تشغيلي محسن (29.17%) رغم شبه ركود الإيرادات مقارنة بعام 2024، مما يعني أن قاعدة التكلفة الثابتة أصبحت ممتصة بالكامل.
فأي إيراد إضافي من هذا العقد -حتى الجزء المؤكد وحده- من المتوقع أن ينعكس على الأرباح قبل الفوائد والضرائب والإهلاك والإطفاء بكفاءة أعلى من العقود التاريخية.
وبهذا المعيار، يعتبر العقد ناجحاً استثمارياً حتى في السيناريو المتحفظ الذي لا يفترض تفعيل أي تمديد".
قراءة تحليلية في مسار "أديس القابضة"
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: لا تكمن الأهمية الاستراتيجية للعقد الأخير لشركة أديس القابضة في قيمته المالية إذ يمثل هذا العقد أقل من 1.5% من إجمالي الأعمال المتراكمة التي بلغت 34.47 مليار ريال بنهاية مارس 2026. بل تكمن قيمته في دلالاته التشغيلية في ترسيخ تواجد الشركة في بحر الشمال (تزامناً مع تمديد عقد منصة "Winner" في هولندا)، ويعكس توجهاً استراتيجياً لتنويع محفظة الأصول وتخفيف التركز الجغرافي التدريجي في منطقة الشرق الأوسط.
تأتي النتائج المالية للربع الأول من عام 2026 لتدعم هذه القراءة حيث سجلت الشركة إيرادات قياسية بلغت 2.39 مليار ريال بنمو بلغ 62.6%. كما ارتفع الربح التشغيلي بنسبة 42% ليصل إلى 675.3 مليون ريال، ليحافظ على هامش تشغيلي عند مستويات 28.3%، وهو مسار يتسق مع الأداء التاريخي للفترة (2023-2025). وعلى صعيد السيولة، قفزت التدفقات النقدية التشغيلية قبل التغير في رأس المال العامل بنسبة 35.8% لتسجل 1.08 مليار ريال.
يكشف تحليل أداء الربع الأول تراجع هامش صافي الربح إلى 10.1% نتيجة ارتفاع أعباء التمويل والإطفاء، مع مديونية إجمالية تلامس 20.5 مليار ريال. كما أن الأثر المالي للعقد الجديد لن يظهر قبل قوائم عام 2027، نظرًا لبدء تنفيذه في أواخر 2026.
نرى أن هذا العقد يحمل أبعاداً إيجابية من الناحيتين النوعية والاستراتيجية. ومع ذلك، سيكون تركيز الاهتمام على مستويات الربحية المستقبلية بدلاً من مجرد نمو الإيرادات المحسوم مسبقاً بدعم من زخم تراكم العقود. وتظل المعلومة الجوهرية تتمحور حول الجدول الزمني لقدرة الشركة على تحويل هذا التوسع الرأسمالي إلى هوامش صافي ربح مستدامة، بالتزامن مع الانخفاض التدريجي المتوقع لتكلفة الدين وأعباء التمويل.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!