
أعلنت البنوك السعودية عن نتائجها المالية للربع الثاني من عام 2026م (النصف الأول)؛ حيث يواصل القطاع المصرفي تثبيت مكانه كركيزة أساسية وهيكلية للنمو الاقتصادي في المملكة. ورغم حالة التباين في أداء الأسهم عقب الإعلانات، أظهرت قوائم البنوك المعلنة حتى الآن متانة تشغيلية عالية، وقدرة استثنائية على امتصاص ضغوط تكلفة التمويل وارتفاع أسعار الفائدة.
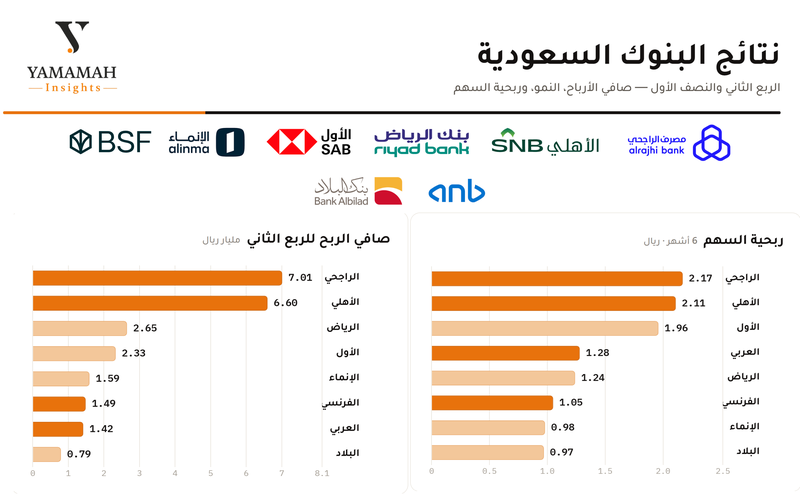
وعلى صعيد أداء 8 بنوك سعودية (الراجحي، الأهلي، الإنماء، الأول، البلاد، العربي، BSF، والرياض)، كشفت القوائم عن استمرار المسار الصاعد للأرباح، بربحية للسهم تدرّجت بين 0.97 و2.17 ريال عن ستة أشهر، في انتظار اكتمال عقد الإفصاحات بإعلان بنكي (الجزيرة والاستثمار).
وقد انعكس هذا الأداء المالي الصلب بشكل مباشر على توجهات الصناديق الاستثمارية الكبرى؛ حيث استحوذت أسهم البنوك على 31.2% من ملكيات أكبر 10 صناديق استثمارية بالمملكة بقيمة بلغت 3.25 مليار ريال استأثر مصرف الراجحي وحده بنحو 2.4 مليار ريال منها (14.3%).
غير أن هذه النتائج الإيجابية لم تخلُ من مفارقات سوقية؛ إذ شهدت أسهم بعض البنوك القيادية ضغوطاً بيعية وتراجعاً عقب الإعلان، في ظاهرة فسّرها مراقبون إما باستباق وتسعير الأسواق للأرباح مبكراً ("بيع الخبر")، أو برغبة المستثمرين في جني الأرباح تكتيكياً.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج، ومحركات النمو، وديناميكيات المنافسة والتحول الرقمي، وآليات جذب السيولة المؤسسية على النحو التالي:
قوة القطاع البنكي وتأثيره على السوق:
افتتح الطالب تركي العشري التحليل قائلاً: "يشهد قطاع البنوك السعودي تطوراً ونمواً ملحوظاً، ويبرز من بينها مصرف الراجحي، الذي أعلن اليوم عن ارتفاع أرباحه بنسبة 14%، لتصل إلى نحو 7.01 مليار ريال خلال الربع الثاني من عام 2026.
ورغم أن بعض البنوك لم تحقق النتائج أو النمو المأمول، إلا أن القطاع بشكل عام ما زال يتمتع بقوة واستقرار واضح، حيث لا يوجد بنك سعودي مدرج حقق خسائر.
ويُعتبر قطاع البنوك من القطاعات الثقيلة والمؤثرة، لذلك فإن قوة نتائجه ونمو أرباحه تنعكس بوضوح على أداء السوق بشكل عام".
دوافع النمو وتأثير الفائدة مستقبلاً
وعقّبت الطالبة "ريماس المشعلي" @Rimas Almashali قائلة: "أرى أن نمو أرباح البنوك جاء مدعوماً بتوسع محافظ التمويل، وارتفاع صافي دخل العمولات، مع استمرار جودة الأصول والسيطرة على المخصصات عند بعض البنوك. أما تراجع بعض الأسهم رغم النتائج الإيجابية، فقد يعود إلى أن السوق سبق أن سعّر هذه الأرباح، إضافة إلى جني الأرباح.
مستقبلاً، قد يؤدي خفض أسعار الفائدة إلى الضغط تدريجياً على هوامش الربحية، لكنه في المقابل سيدعم الطلب على التمويل، مما قد يعوض جزءاً من انخفاض الهوامش".
تباين الأداء وتحديات تنويع الدخل
وشارك الطالب "محمد الغيهب" @Mohammad Alghaihab برأيه قائلاً: "أظهرت نتائج البنوك استمرار قوة القطاع، لكن الأداء تفاوت بحسب قدرتها على تنمية محافظ التمويل وتحسين الإيرادات غير التمويلية.
ويبرز مصرف الراجحي كأقوى البنوك مستفيداً من تحوله الرقمي القوي ونمو التمويل.
تراجع بعض أسهم البنوك يعود لتسعير السوق المسبق وعمليات جني الأرباح. وبشكل عام، ما زالت البنوك السعودية تتمتع بملاءة مالية قوية، لكن استمرار النمو سيعتمد على حركة أسعار الفائدة، ونمو الطلب على التمويل، وقدرة كل بنك على تنويع مصادر دخله بعيداً عن هامش الفائدة فقط".
كفاءة التشغيل وثقة المستثمرين
وأضافت الطالبة @شهد المحيسن قائلة: "أظهرت النتائج استمرار قوة القطاع البنكي، وكان الراجحي الأبرز من حيث النمو بدعم من التوسع في التمويل وكفاءة التشغيل، بينما استفادت بنوك أخرى من انخفاض المخصصات.
كما أن استمرار هوامش الربحية يعكس قدرة البنوك على إدارة تكلفة التمويل رغم تغير أسعار الفائدة، في حين أسهمت رقابة البنك المركزي والحوكمة القوية في تعزيز ثقة المستثمرين.
وأرى أن تفوق الراجحي في جذب الحصص السوقية يعود إلى قوة علامته التجارية وريادته في الخدمات الرقمية واتساع قاعدة عملائه".
المنافسة والنمو المتوازن على المدى الطويل
واضاف الطالب فيصل بشير محللاً: "نتائج الربع الثاني تؤكد أن قطاع البنوك السعودي ما زال من أقوى القطاعات، وتباين النتائج أمر طبيعي بسبب اختلاف استراتيجيات كل بنك وطبيعة محفظة التمويل لديه.
الأهم بالنسبة لي ليس فقط صافي الربح، وإنما معدل نمو القروض والودائع، وجودة الأصول.
الوزن الكبير لأسهم البنوك في المحافظ يعكس ثقة المستثمرين، وأعتقد أن المنافسة ستزداد في الفترة القادمة، والبنوك التي تستطيع تحقيق نمو متوازن مع المحافظة على جودة محفظتها الائتمانية ستكون الأكثر تميزاً على المدى الطويل".
جودة الأرباح والنمو المستدام
من جهتها، سلّطت الطالبة "غاده الوعلان" @Ghadah Alwallan الضوء على مصادر الربحية قائلة: "برأيي لا يكفي النظر إلى نسبة نمو الأرباح وحدها، بل إلى مصدر هذا النمو. فهناك فرق بين بنك ارتفعت أرباحه بسبب نمو النشاط الأساسي مثل التوسع في التمويل وزيادة دخل العمولات، وبين بنك استفاد بشكل أكبر من انخفاض المخصصات أو عوامل غير متكررة.
لذلك أرى أن جودة الأرباح هي المعيار الأهم عند مقارنة أداء البنوك، لأنها تعطي مؤشراً أوضح على قدرة البنك على تحقيق نمو مستدام في الفترات القادمة".
سلوك السوق والمحفزات الرقمية
وعن تفاعل السوق مع النتائج، علّق الطالب "محمد بشير" قائلاً: "هبوط الأسهم بعد إعلان الأرباح يُعد حركة كلاسيكية (بيع على الخبر) لأن النتائج مُسعّرة مسبقاً.
النمو الحقيقي بالقطاع قادم من تمويل الشركات وانخفاض المخصصات.
أما تفوق الراجحي فسرّه السهولة الرقمية وقوة قطاع التجزئة، وتوزيعات البنوك مع رقابة البنك المركزي هي ما يدفع الصناديق للتمسك بالقطاع كملاذ آمن ومصدر للسيولة".
التسارع الربعي مقابل النضج المالي
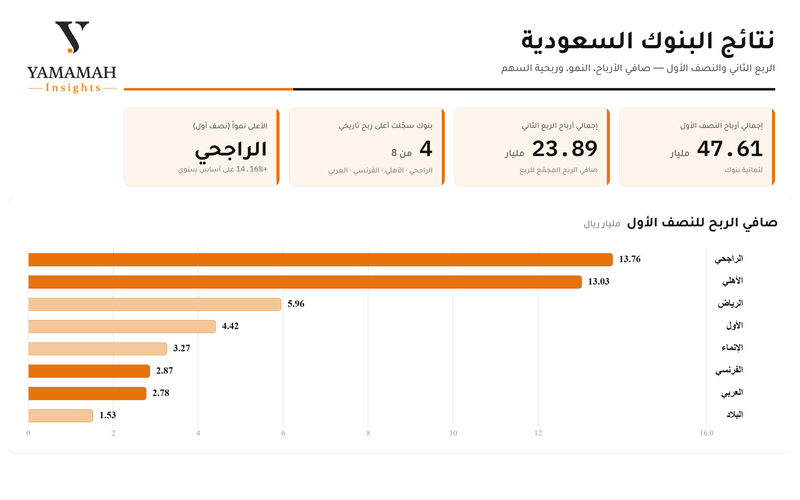
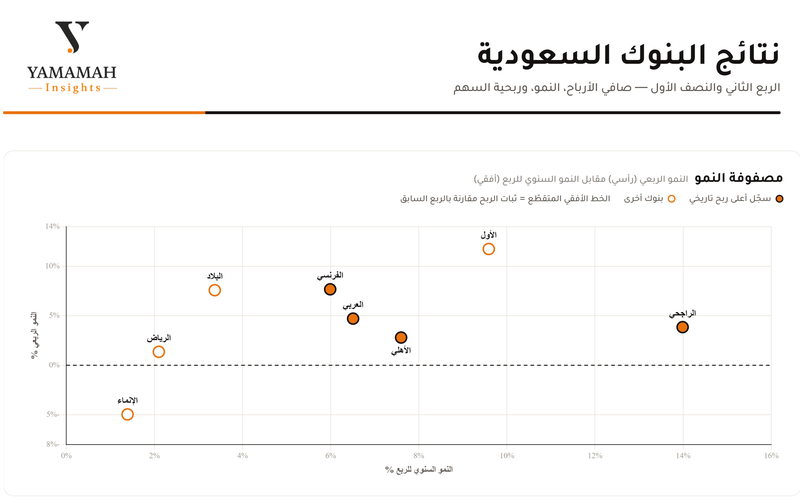
واختتمت الطالبة "رنا الشمراني" @Rana Alshamrani التحليل في تفكيك دقيق لنسب النمو قائلة: " حقق مصرف الراجحي أعلى نمو نصف سنوي بنسبة 14.16% بربحية سهم بلغت 2.17 ريال، إلا أن مصفوفة النمو الربعي تظهر تباطؤ زخمه إلى أقل من 4% مقارنة بنوك أخرى، مما يشير إلى دخوله مرحلة النضج وليس التسارع اعتماداً على قاعدة أرباح ضخمة بلغت 13.76 مليار ريال. وبناءً على ذلك، تعتمد المقارنة الدقيقة على تحليل منحنى التسارع الربعي للنمو بدلاً من الربح المطلق".
بين المرونة التشغيلية والتحوط المالي
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: وازن القطاع المصرفي بنهاية الربع الثاني 2026 بين المرونة التشغيلية والتحوط المالي، مع تباين في أداء هوامش الفائدة وإدارة كفوءة لهيكل الودائع ضبطت كلفة التمويل الإجمالية عند 3.2% لتخفيف ضغوط السايبور. انعكس ذلك إيجاباً بنمو أرباح الراجحي 14% لتصل إلى 7 مليارات ريال، والأهلي بنسبة 7.6% مسجلة 6.6 مليار ريال.
ائتمانياً، تبنت المصارف نهجاً تحوطياً صارماً حيث قفزت مخصصات الراجحي 46.8% إلى 881 مليون ريال، وارتفعت للأهلي 144.6% ربعياً. يُعد هذا الإجراء وقائياً لتعزيز جودة الأصول، ورغم ضغطه على ربحية الربع الحالي، فإنه سيتحول لأرباح صافية مستقبلاً بانتفاء الحاجة وزوال المخاطر.
في المقابل، سيؤثر بقاء الفائدة المرتفعة مباشرة على القطاع. فرغم دعمها قصير الأجل للأرباح عبر إعادة تسعير الأصول ذات العوائد المتغيرة، إلا أنها ستخفض الطلب على الاقتراض التوسعي للشركات. هذا التباطؤ الائتماني، تزامناً مع عبء المخصصات الحالية، و قد ينعكس سلباً على وتيرة نمو الأرباح الإجمالية للفترات القادمة.
لذا، نتوقع نمواً مستقراً للائتمان الإجمالي بين 7.5% و8% لعام 2026. ورغم العوامل الضاغطة، تظل النظرة متفائلة مدفوعة بتدفق مشاريع الرؤية، لتكون الأفضلية للمصارف الأكثر كفاءة في إدارة كلفة التمويل والودائع.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!