

أعلنت شركة مجموعة أنعام الدولية القابضة عن أحدث التطورات الجوهرية المتعلقة بربطها الزكوي، وذلك بعد تسوية مطالبتها السابقة مع هيئة الزكاة والضريبة والجمارك عن الأعوام من 2007 حتى 2010م.
وتأتي هذه الخطوة الإيجابية عقب طلب الشركة تطبيق اللائحة التنفيذية لجباية الزكاة الصادرة بالقرار الوزاري رقم 1007، وانطباق ضوابطها على الحالة؛ حيث أسفرت الجهود المكثفة والتعاون البناء بين إدارة الشركة والهيئة عن خفض إجمالي المبالغ المستحقة من نحو 107 ملايين ريال سعودي إلى 51.3 مليون ريال سعودي.
ويمثل هذا التخفيض، الذي تجاوزت نسبته 52% من أصل المطالبة الزكوية، ركيزة هامة لتخفيف الأعباء والالتزامات المالية السابقة عن كاهل الشركة، حيث يُتوقع أن ينعكس أثره المالي الإيجابي بشكل مباشر على نتائج وقوائم الشركة المالية خلال الربع الثالث من العام 2026م.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه التطورات الزكوية، وانعكاساته الاستراتيجية والمالية على أداء الشركة والقطاع الاستثماري على النحو التالي:
أهمية الفصل بين الأثر المحاسبي غير المتكرر والأداء التشغيلي الفعلي
أوضحت الطالبة "جمانه الشهري"@Jumana Alshehri وجهة نظرها قائلة: "أرى أن انخفاض المبالغ المستحقة له انعكاس إيجابي على الوضع المالي لشركة أنعام، خاصة إذا أثمر عن تقليص الخسائر المتراكمة خلال الربع الثالث. لكن الجانب الأهم عند تحليل النتائج هو الفصل التام بين الأثر الناتج عن تسوية هذه المطالبات القديمة والأداء التشغيلي الفعلي؛ فارتفاع الأرباح نتيجة هذا الحدث لا يعني بالضرورة تحسن النشاط الأساسي. لذا تظل المتابعة الدقيقة للإيرادات، والأرباح التشغيلية، والتدفقات النقدية هي المحرك الحقيقي، ومع أن الخبر يعزز ثقة المستثمرين ويخفف الضغوط المالية مؤقتاً، إلا أن استعادة الثقة المستدامة تتطلب تحسناً مستمراً في الأداء التشغيلي وليس الاعتماد على بند غير متكرر".
تعزيز المرونة المالية وإتاحة المساحة للتوسع
ومن جانبها، بينت الطالبة "غاده الوعلان"@Ghadah Alwallan أبعاد التقييم التشغيلي قائلة: "ما يلفت الانتباه هو أثر هذه التسوية على المرونة المالية للشركة بأبعاد تتجاوز أرباح ربع سنوي واحد؛ فإلغاء التزام بنحو 55.6 مليون ريال كان معلقاً منذ سنوات يمنح الشركة متنفساً ومساحة مالية أرحب. لكن القيمة الحقيقية لهذا التخفيض على المدى الطويل تتوقف على قدرة الإدارة على استغلال هذه الفسحة المالية في دعم أنشطتها الاستثمارية وتعديل مسارها المالي بشكل مستدام، بدلاً من أن يقتصر أثرها على مجرد تحسن مؤقت".
إنهاء حالة عدم اليقين ووضوح المركز المالي
وشاركت الطالبة "ريماس المشعلي" @Rimas Almashali تحليلها قائلة: "تكمن أهمية الخبر الأساسية في وضع حد لـ حالة عدم اليقين التي أحاطت بمطالبة زكوية استمرت لسنوات طويلة؛ فحسم المبلغ بشكل محدد يُمكن المستثمرين والمحللين من قراءة الالتزامات والمركز المالي للشركة بدقة أكبر، بعيداً عن ضبابية الملفات التقديمية القديمة. ووضوح التزامات الشركة يُعد بحد ذاته مكسباً إيجابياً ومؤشراً مهماً عند تقييم وضعها المالي والائتماني".
انعكاسات التسوية على القوائم المالية واختبار الأداء القادم
وترى الطالبة @تينا عزي أن خفض المطالبات الزكوية يمثل دعماً ملموساً للمركز المالي، مضيفة: "الحد من هذه الالتزامات يمنح القوائم المالية متانة أكبر، غير أن التحدي الفعلي يكمن في كيفية إظهار هذا الأثر محاسبياً في الربع الثالث. إن انعكاس التسوية على الأرباح لن يكون وحده كافياً للجزم بـ تحول إيجابي في مسار الشركة، كونه ناتجاً عن تسوية تاريخية لا عن نمو المبيعات أو تحسن العمليات. وبناءً عليه، يظل خفض الالتزامات وسيلة لـ تخفيف الخسائر المتراكمة ودعم الثقة على المدى القريب، بينما يبقى تحسن الهوامش والتدفقات النقدية هو المعيار الأساسي للحكم على جودة الأداء في المرحلة المقبلة".
المعيار الحقيقي لتصحيح المسار والاستدامة
وأكدت الطالبة "أروى الحويطي" @Arwa Alhuwaiti على أهمية عدم الاكتفاء بالأرقام المجردة للربع الثالث قائلة: "إن أي ارتفاع مرتقب في صافي أرباح الربع الثالث لا يُعد مؤشراً كافياً بمفرده لتقييم كفاءة الشركة، طالما أنه مدفوع بإنهاء التزامات سابقة. الأساس هو استبعاد الأثر غير المتكرر والتركيز على المؤشرات الأساسية كالربح التشغيلي والتدفقات النقدية لمعرفة ما إذا كانت أنعام تحقق تحسناً ذاتياً في نموذج عملها أم أن الأمر مجرد معالجة محاسبية وقتية".
تحسين جودة المركز المالي مقابل النظرة الاستثمارية بعيدة المدى
واختتم الطالب "محمد الغيهب" @Mohammad Alghaihab النقاش بتحليله المالي قائلاً: "إن التخفيض الزكوي خطوة إيجابية بلا شك لتعزيز الوضع المالي للشركة وتخفيف الأعباء المعلقة، لكنه لا يعبر تلقائياً عن تحسن في كفاءة التشغيل. بالنسبة للمستثمر، تظل العبرة بمدى قدرة الإدارة على استغلال هذا التخفيف في تحسين العمليات التشغيلية وتحقيق ربحية منتظمة؛ فمعالجة ملف زكوي قديم تُصلح التوازنات المالية وتزيل ضغط الديون، إلا أنها لا تكفي وحدها لـ تغيير النظرة الاستثمارية للشركة ما لم تتبعها خطوات تشغيلية ملموسة".
قراءة تحليليّة لأبعاد التسوية وتأثيرها المالي
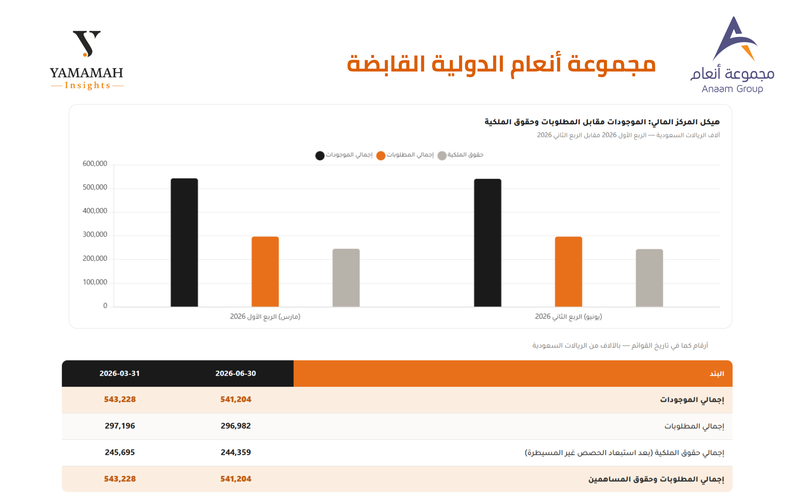
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: انخفاض المستحقات الزكوية من فروقات زكوية بلغت 106.93 مليون ريال وضريبة استقطاع بمبلغ إلى 51.31 مليون ريال هو تسوية قانونية محاسبية لفروقات سنوات سابقة، وليس مؤشر أداء تشغيلي. أثره المباشر ينحصر في تخفيف بند المطلوبات المتداولة، وهو ما سيُحسّن صوريًا نسبة المطلوبات إلى الموجودات والرافعة المالية في القوائم القادمة، دون أن يمس جوهر المشكلة التشغيلية.
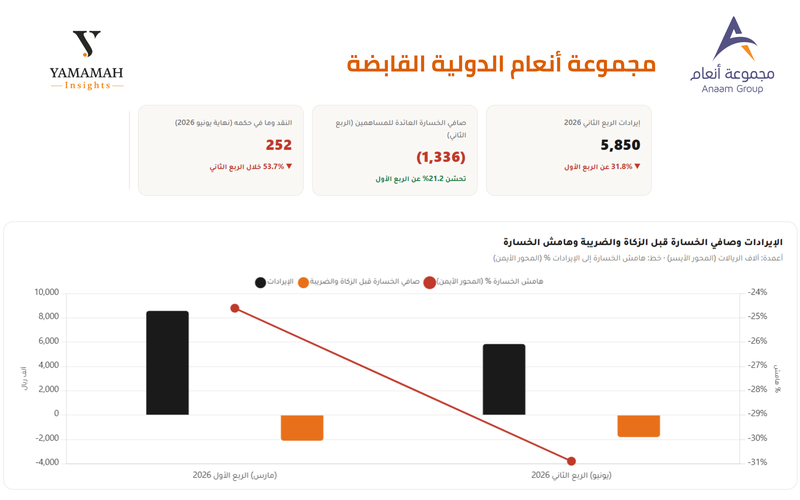
فالمجموعة تحمل خسائر متراكمة بلغت 70.64 مليون ريال حتى نهاية النصف الاول ، بنسبة 21.4% من رأس المال، وعجزًا في رأس المال العامل بلغ 138.9 مليون ريال، تلتها خسائر فصلية بلغت 1.7 مليون ريال بنهاية الربع الأول من 2026. ومع رصيد نقدي ضعيف، يتحول التزام سداد الـ51.3 مليون ريال المتبقية إلى عبء سيولة حقيقي يفوق بكثير الأثر الإيجابي الظاهري على المطلوبات.
ورغم أن نسبة الخسائر المتراكمة لا تزال بعيدة عن العتبة النظامية لتجاوز الخسائر نصف رأس المال، فإن استمرارها فصليًا يقرب المجموعة تدريجيًا من إجراءاتها النظامية. الخبر إذن يُجمّل رقم المطلوبات في الميزانية، لكنه لا يعالج تآكل حقوق المساهمين ولا انكماش الإيرادات الذي تعانيه المجموعة.

التعليقات (4)
لا توجد تعليقات بعد. كن أول من يعلّق!