
إشارة إلى إعلان شركة كير الدولية بتاريخ 06 مايو 2026م عن نتائجها المالية السنوية، والتي أظهرت بلوغ الخسائر المتراكمة قرابة 148.4 مليون ريال بما يمثل 123.70% من رأس مالها؛ وامتثالاً لـ نظام الشركات والتعليمات الخاصة بالشركات المدرجة التي بلغت خسائرها 50% فأكثر، أعلنت الشركة عن توصيات مجلس إدارتها لمعالجة هذا الوضع المالي وضمان استمراريتها.
وتتضمن التوصيات اعتماد توجه استراتيجي لـ إعادة هيكلة رأس المال عبر خيارات نظامية تشمل تخفيض رأس المال لإطفاء الخسائر ثم زيادته لاحقاً، والبدء في تعيين مستشار مالي مرخص لإعداد الخطة التفصيلية.
كما شملت المعالجة تحويل رصيد الاحتياطي النظامي البالغ قرابة 13.5 مليون ريال، وكامل رصيد علاوة إصدار الأسهم البالغ قرابة 41.7 مليون ريال إلى بند الخسائر المتراكمة لغرض الإطفاء الجزئي، وهو الإجراء الذي سبق وأن وافقت عليه الجمعية العامة غير العادية في اجتماعها المنعقد بتاريخ 26 مارس 2026م، وسيظهر أثره الدفتري في القوائم المالية الأولية المنتهية في 30 يونيو 2026م، في حين يصعب تحديد الأثر المالي النهائي في هذه المرحلة حتى انتهاء دراسات المستشار المالي.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا الإعلان وانعكاساته على المركز المالي للشركة على النحو التالي:
جدوى إعادة الهيكلة المحاسبية مقابل الكفاءة التشغيلية
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali النقاش بتقديم تحليل نقدي لهيكل السيولة قائلة: "برأيي، إعادة هيكلة رأس المال قد تعالج الخسائر محاسبياً، لكنها لا تعالج جوهر المشكلة.
فوجود خسائر متراكمة تتجاوز 123% من رأس المال، وسيولة نقدية لا تتجاوز 2.2 مليون ريال في نهاية سنة 2025، وتدفقات نقدية تشغيلية سالبة، يضع قدرة الشركة على الاستمرار والنمو تحت اختبار حقيقي.
لذلك، استعادة ثقة المستثمرين لن تتحقق بقرارات مالية فقط، بل بإثبات قدرة الإدارة على تحسين الأداء التشغيلي، وتوليد تدفقات نقدية مستدامة، والالتزام بـ الشفافية والحوكمة؛ لأن السوق في النهاية يُقيّم النتائج التشغيلية لا الوعود المستقبلية".
تراجع كفاءة التشغيل وهوامش الربحية
وعقّبت الطالبة "غاده الوعلان" @Ghadah Alwallan من منظور تشغيلي قائلة: "لفت انتباهي أن المشكلة ليست في الخسائر فقط، بل في تراجع كفاءة التشغيل أيضًا؛ فهامش إجمالي الربح انخفض من نحو 22% في 2024م إلى 13% في 2025م، كما عاد هامش الربح التشغيلي إلى المنطقة السالبة.
لذلك أعتقد أن المؤشر الأهم خلال الفترة القادمة ليس تنفيذ إعادة الهيكلة بحد ذاته، وإنما قدرة الشركة على تحسين هوامش الربحية وتحويل الإيرادات إلى تدفقات نقدية تشغيلية مستدامة".
انعكاسات تأخر الإفصاح على ثقة السوق والمركز المالي
وأضافت الطالبة @شهد المحيسن أبعاداً تتعلق بالحوكمة وتفاعل السوق قائلة: "برأيي المشكلة الأساسية ليست في هبوط السهم نفسه، بل في تراكم المشكلات التي سبقت هذا الهبوط.
فتأخر إعلان النتائج المالية لأكثر من سنة أثر سلباً على ثقة المستثمرين، وبعد نشر القوائم اتضح حجم الخسائر وضعف المركز المالي؛ ولذلك كان رد فعل السوق قوياً.
أما خطة إعادة هيكلة رأس المال فهي خطوة ضرورية، لكنها وحدها لا تكفي إذا لم يصاحبه تحسن فعلي في التشغيل والتدفقات النقدية.
كذلك فإن وجود سيولة نقدية محدودة وتتدفقات تشغيلية سالبة يطرح تساؤلات حقيقية عن قدرة الشركة على تنفيذ مشاريع جديدة بنفس الكفاءة، أو الحصول على عقود كبيرة دون الحاجة إلى تمويل إضافي.
وأعتقد أن المرحلة القادمة تعتمد بشكل أكبر على قدرة الإدارة على استعادة ثقة السوق من خلال الالتزام بـ الإفصاحات والحوكمة، وتحسين الأداء التشغيلي، وإظهار نتائج ملموسة؛ لأن أي إعادة هيكلة مالية بدون تحسن في النشاط الأساسي قد يكون أثرها مؤقتاً فقط".
أثر الالتزام بالإفصاح وتحدي التدفقات النقدية الواقعية
وتابعت الطالبة "ثناء الشايب" @Thanaa Alshayib التحليل بربط إجراءات الحوكمة بالبيئة التشغيلية قائلة: "من وجهة نظري أكثر شيء لفت انتباهي في الموضوع هو أن المشكلة لم تكن مجرد خسائر، وإنما فقدان ثقة السوق بعد التأخر الطويل في إعلان النتائج المالية.
فالمستثمر من الممكن أن يتقبل شركة تمر بظروف صعبة إذا كانت واضحة معه أولاً بأول، لكن عندما يتأخر الإفصاح ويتوقف السهم كل هذه المدة، فمن الطبيعي أن يكون رد فعل السوق قوياً بعد عودة التداول.
وبالنسبة لخطة إعادة هيكلة رأس المال، أرى أنها خطوة مطلوبة في وضع مثل هذا لكنها ليست الحل بحد ذاته؛ فإطفاء الخسائر على الورق شيء، وتحسين أداء الشركة على أرض الواقع شيء آخر تماماً.
والتحدي الحقيقي يكمن في كيف ستتمكن الشركة من تحسين تدفقاتها النقدية، وتوفير السيولة النقدية اللازمة، والاستمرار في تنفيذ مشاريعها بدون مواجهة ضغوط مالية أكبر".
هيكل المديونية مقابل شح السيولة النقدية الحقيقية
واختتمت الطالبة "سارة العقيل" التحليل بقراءة واقعية للمركز المالي والالتزامات قائلة: "تأخرت الشركة في نشر نتائجها المالية، مما أدى إلى تجميد السهم وإيقافه عن التداول لمدة سنة وشهرين كاملين.
وعندما عاد للتداول مجدداً، انكشف حجم الخسائر الضخمة التي تجاوزت رأس مال الشركة نفسه؛ مما تسبب في هبوط السهم بسرعة حادة، ليعاود الارتفاع الطفيف لاحقاً بعد إعلان الشركة عن خططها لمعالجة الوضع.
ولكن عند التساول عن المشكلة الحقيقية، نجد أن الشركة تعاني شحاً شديداً في السيولة حيث لا يتجاوز الكاش المتوفر لديها قرابة 2 مليون ريال في تقرير 2025، في مقابل مديونية والتزامات ضخمة جداً تصل إلى 321 مليون ريال.
وهذا يعني أنه حتى لو نجحت خطة الإنقاذ المتمثلة في إعادة هيكلة رأس المال (عبر تخفيضه ثم رفعه لمسح الخسائر من الدفاتر)، فإن تعديل الأرقام ورقياً ومحاسبياً لن يوفر للشركة أموالاً حقيقية كافية لمواجهة هذا الحجم من الديون والالتزامات على أرض الواقع".
أداء السهم في السوق ومعضلة التعويض الرياضي
يحلل الخبير عبدالعزيز خريص الأداء المالي للشركة وتفاعلات السوق قائلًا: "إنها قصة ليست سعيدة لملاك الشركة؛ فبعد تعليق تداولات استمر سنة وشهرين، عاد سهم شركة كير الدولية للتداولات وليته لم يعد، حيث فقد السهم أكثر من 70% من سعره وأصبح يتداول في مناطق سعرية سحيقة، وتحديداً عند 1.13 ريال مقارنة بـ 3.95 ريال قبل التعليق.
وتعود تفاصيل هذه القصة إلى عدم التزام الشركة بنشر نتائجها المالية لعام 2024م، مما أدى إلى تعليق تداولاتها في شهر مايو من عام 2025م وهو بسعر 3.95 ريال، واستمر هذا التعليق ليعود السهم للتداول بعد نشر نتائجها السنوية لعامي 2024م و2025م، والتي كشفت عن تسجيل خسائر متراكمة تجاوزت 120% من رأس مالها نتيجة تخصيص مخصصات إضافية على قوائمها المالية؛ مما نتج عنها خسائر محاسبية ضخمة.
وخلال 6 أيام تداول فقط، هبط السهم إلى سعر 1.13 ريال خاسراً ما نسبته 71.39% من قيمته السوقية، ليصبح التعويض أمراً في غاية الصعوبة؛ إذ تقول المعادلة الرياضية إن كل هبوط بنسبة 50% يحتاج إلى صعود بنسبة 100% للتعويض، وبناءً على ذلك، يحتاج السهم الآن إلى صعود بنسبة 249.55% لكي يعود فقط إلى السعر الذي كان يتداول عليه قبل التعليق.
وجاء إعلان الشركة الأخير عن البنود الخمسة ومحورها الرئيسي المتمثل في إعادة هيكلة رأس المال عبر عمليتي التخفيض والزيادة كمحاولة لإنقاذ هذا الوضع".
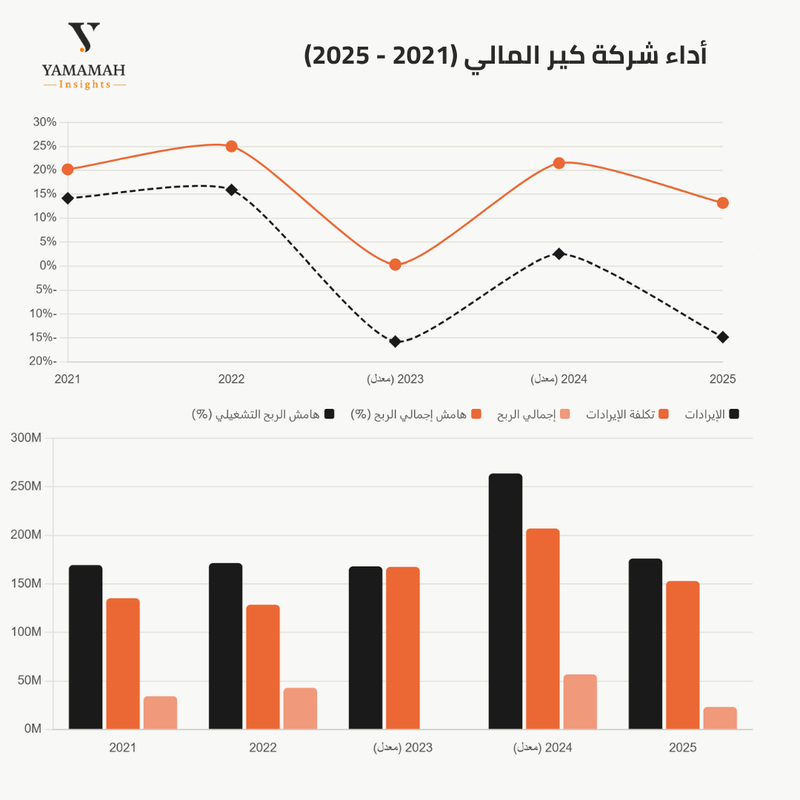
ختم المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed النقاش بتعليقه قائلاً:
تعكس الأرقام و المؤشرات المالية لشركة كير تدهوراً جوهرياً في الهيكل المالي والكفاءة التشغيلية للشركة وانتقالها لمرحلة عالية المخاطر.
على صعيد الأداء التشغيلي والإيرادات، فرغم تسجيل الشركة ارتفاع في الإيرادات خلال عام 2024، إلا أنها سرعان ما تراجعت في 2025 لتسجل 176.1 مليون ريال. وفي المقابل، واجهت الهوامش الربحية ضغوطا وانهياراً كبير. فقد تراجع هامش إجمالي الربح من 20.20% في 2021 ليبلغ 13.18% بنهاية 2025. والأكثر خطورة هو انحدار هامش الربح التشغيلي إلى النطاق السالب مسجلاً (14.85%) في 2025، مقارنة بهامش إيجابي ومستقر بلغ 14.15% في 2021، مما يعكس تضخماً في تكلفة الإيرادات وعجزاً عن السيطرة على المصاريف التشغيلية.
وعلى صعيد المركز المالي والسيولة، تعاني الشركة من أزمة كبيرة. فقد تعرضت حقوق المساهمين لتآكل شبه كامل، مسجلة تراجعاً حاداً بنسبة حوالي 90% لتهبط من 234.4 مليون ريال في 2021 إلى 26.9 مليون ريال فقط في 2025. وتزامن هذا التآكل مع انهيار تام في السيولة النقدية بنسبة 95.5%، لتصل إلى مستوى حرج يبلغ 2.26 مليون ريال نزولاً من 50.3 مليون ريال.
وفي الوقت الذي تبخرت فيه السيولة، قفز إجمالي المطلوبات (الديون) بشكل مقلق بنسبة 143.8% ليبلغ 321.6 مليون ريال في 2025 مقارنة بـ 131.8 مليون ريال في 2021. هذا الخلل الهيكلي دفع نسبة الديون إلى الأصول للارتفاع بمقدار 56.28 نقطة مئوية، لتستقر عند مستوى خطر يبلغ 92.28%، مما يضع أصول الشركة بالكامل تقريباً تحت وطأة الالتزامات ويحد من مرونتها المالية.
ونتيجة لهذه الضغوط المتراكمة، تحولت الشركة بشكل حاد من تسجيل صافي ربح قدره 16.9 مليون ريال في عام 2021، إلى تكبد خسائر فادحة بلغت (45.7 مليون ريال) بنهاية 2025. وقد أدت هذه الخسائر المتتالية إلى كارثة على مستوى هيكل رأس المال، حيث بلغت نسبة الخسائر المتراكمة إلى رأس المال 123.70%، متجاوزة بذلك الخطوط الحمراء النظامية، وهو ما يضع الشركة أمام تحديات جوهرية تهدد مبدأ "الاستمرارية" وتتطلب تدخلاً فورياً لإعادة الهيكلة المالية وضخ دماء جديدة في رأس المال.


التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!