
أعلنت الشركة المتحدة للإلكترونيات (اكسترا) بتاريخ 08 يوليو 2026م عن نتائجها المالية التقديرية للنصف الأول من عام 2026م، مظهرةً مرونة تشغيلية بالرغم من التطورات الجيوسياسية وأثرها على الإنفاق الاستهلاكي، حيث ارتفعت الإيرادات الإجمالية بنسبة 5.3% لتصل إلى قرابة 4,069 مليون ريال بدعم من نمو قطاع التجزئة بنسبة 4.6% وتوسع قطاع التمويل بنسبة 11.8%، مما دفع صافي الربح النصف سنوي للنمو بنسبة 2.4% ليبلغ قرابة 197.23 مليون ريال.
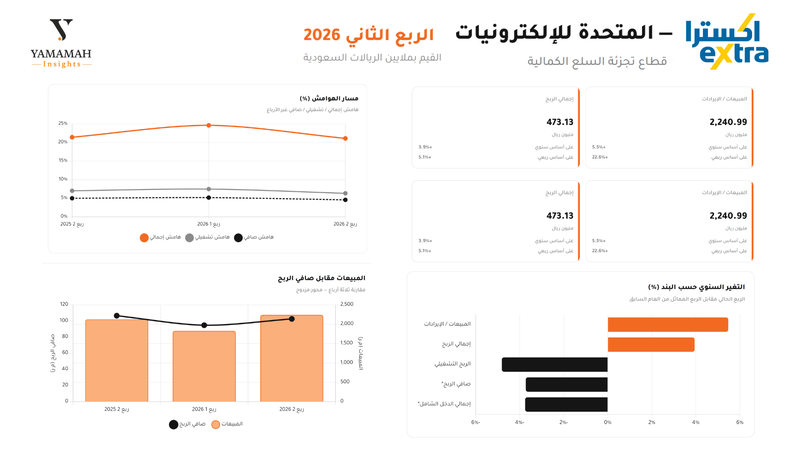
وعلى صعيد الربع الثاني، نمت الإيرادات بنسبة 5.5% لتبلغ قرابة 2,240.99 مليون ريال، في حين تراجع صافي الربح الربع سنوي بنسبة 3.7% ليصل إلى 102.57 مليون ريال نتيجة تباين أداء القطاعات؛ حيث حقق قطاع التجزئة نمواً في أرباحه بنسبة 7.3% بفضل الأداء التشغيلي وحملة "Mega Sale" التي رفعت الأرباح مقارنة بالربع السابق، بينما تراجع صافي ربح قطاع التمويل الاستهلاكي بنسبة 20.3% بضغط من أوضاع السوق والاستثمارات التشغيلية طويلة الأجل.
وأفادت الشركة بأن هذه النتائج تقديرية ولم يتم فحصها بعد من مراجع الحسابات الخارجي، مع استمرارها في تطبيق نموذج التكلفة لقياس العقارات الاستثمارية.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج والانعكاسات الهيكلية للتكاليف على النحو التالي:
جودة الأصول التمويلية وانعكاسات حركة السهم
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali التحليل بتقييم الأثر المالي الاستراتيجي قائلة: "إن نتائج إكسترا تؤكد أن نشاط التجزئة لا يزال قويًا، لكن التراجع الكبير في ربحية قطاع التمويل رغم نمو محفظته بنسبة 13.6% يستحق المتابعة.
فالتوسع في الإقراض لا يُعد نجاحًا بحد ذاته إذا لم ينعكس على الربحية، لذلك الأهم في الفترات القادمة هو قدرة الشركة على تحسين عائد محفظة التمويل مع المحافظة على جودة الأصول.
أما تراجع السهم منذ بداية العام، فيعكس حذر المستثمرين تجاه مستقبل ربحية قطاع التمويل أكثر من كونه ضعفًا في أداء الشركة التشغيلي، خاصة أن الإيرادات والربح في قطاع التجزئة مازالا يحققان نموًا جيدًا".
تقييم السوق للمستقبل ومحركات التمويل
وعقّبت الطالبة "غاده الوعلان" @Ghadah Alwallan بتركيزها على الجوانب التجارية والتسعيرية قائلة: "إن تراجع السهم منذ بداية العام رغم استمرار نمو الإيرادات قد يعني أن السوق يركز على مستقبل ربحية قطاع التمويل أكثر من نتائج التجزئة الحالية.
لذلك أعتقد أن المستثمرين سيراقبون قدرة الشركة على تحويل نمو محفظة التمويل إلى أرباح فعلية خلال الفترات القادمة، وليس مجرد نمو في حجم المحفظة".
إدارة مخصصات التوسع والجانب الرقابي للإفصاح
وتابعت الطالبة @ثناء الشايب الحوار بتركيزها على الجوانب الائتمانية والتشغيلية قائلة: "بالنسبة لنمو محفظة التمويل بالتزامن مع انخفاض الأرباح، فأرى أنه لا يعني بالضرورة تراجع جودة الأصول؛ إذ قد يعود ذلك إلى مصاريف التوسع أو زيادة المخصصات، ولكن المحك الحقيقي الذي يستحق المتابعة هو مدى القدرة على إبقاء نسب التعثر تحت السيطرة.
ومن جانب آخر، فإن الإفصاح التقديري يكتسب أهمية بالغة لأنه يمنح المستثمرين رؤية مبكرة تساعدهم في اتخاذ قراراتهم، وفي حال ظهور فروقات جوهرية مع النتائج النهائية فمن الطبيعي أن توضح الشركة أسبابها، حيث تبرز هنا الأهمية التنظيمية والرقابية لضمان دقة المعلومات.
كما أتوقع أن المبيعات الإلكترونية وقطاع الشركات ساعدا في رفع متوسط قيمة المشتريات نظراً لأن طلباتهم غالباً ما تكون أكبر حجماً وأكثر استقراراً، في حين يظل التحدي الأبرز في قطاع التمويل متمثلاً في الحفاظ على الربحية أمام ارتفاع التكاليف والمنافسة وليس فقط في جذب العملاء.
ويبدو جلياً أن الإدارة تركز على المدى البعيد حتى لو ضغط ذلك على الأرباح الحالية، فإذا كان الإنفاق الراهن يهدف إلى بناء قطاع تمويل أقوى وزيادة الحصة السوقية فستظهر ثماره مستقبلاً، أما حملات مثل 'Mega Sale' فهي ممتازة لرفع المبيعات مؤقتاً ولكن لا يكفي الاعتماد عليها، إذ يظل الأهم هو الحفاظ على نمو مستدام طوال العام".
التوازن بين بناء المحفظة الاستثمارية وإدارة المخاطر
من جانبها، قدمت الطالبة @شهد المحيسن تحليلاً تشغيلياً يوازن بين الأنشطة المختلفة موضحة: "برأيي نتائج قطاع التجزئة تعطي انطباعًا جيدًا، لأن الشركة قدرت تحقق نمو في المبيعات والأرباح رغم الظروف الحالية.
أما تراجع ربحية التمويل، فأشوفه مرتبط أكثر بـ تكلفة التوسع وبناء المحفظة، وهذا قد يضغط على الأرباح مؤقتًا لكنه ممكن ينعكس إيجابًا إذا حافظت الشركة على جودة التحصيل وإدارة المخاطر.
لذلك أعتقد أن المرحلة القادمة تعتمد على تحقيق توازن بين التوسع والمحافظة على جودة الأصول، وليس على زيادة المحفظة التمويلية فقط".
توازن كفاءة التشغيل وفرص النمو المستقبلي
واختتمت الطالبة @تينا عزي التحليل بالإشارة إلى أبعاد التوسع الدولي والتوازن المالي قائلة: "أرى أن نتائج إكسترا متوازنة، فارتفاع مبيعات التجزئة وصافي الربح يدل على استمرار قوة الطلب, بينما تراجع أرباح قطاع التمويل رغم نمو محفظته بنسبة 13.6% يبدو مرتبطًا بـ تكاليف التوسع والاستثمار في النمو المستقبلي أكثر من كونه ضعفًا في النشاط.
وإذا نجحت الشركة في تحسين كفاءة التمويل خلال الفترات القادمة فقد ينعكس ذلك إيجابًا على الأرباح وسعر السهم".
نمو كمي يقابله ضغط نوعي
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تكشف النتائج المالية للربع الثاني من عام 2026 لشركة إكسترا عن مفارقة جوهرية تتمثل في نمو كمي يقابله ضغط نوعي. فرغم نمو الإيرادات بنسبة 5.5% لتصل إلى 2.24 مليار ريال ، تراجع صافي الربح بنسبة 3.7% مسجلاً 102.57 مليون ريال مقارنة بـ 106.54 مليون ريال للربع المماثل، مما يعكس انكماشاً واضحاً في هوامش الربحية.
السبب الرئيس للضغط التشغيلي يكمن في قطاع التمويل الاستهلاكي (تسهيل) فبينما سجلت المحفظة التمويلية نمواً توسعياً قوياً بنسبة 13.6%، إلا أن صافي أرباح القطاع واجه تراجعاً حاداً بنسبة 20.3%. يعود هذا الانكماش إلى فجوة هيكلية، حيث نمت إيرادات التمويل بنسبة 6.5% فقط متأثرة بتباطؤ الإنفاق نتيجة التوترات الجيوسياسية وتكلفة الفائدة، بينما استمرت الشركة في ضخ مصاريف رأسمالية عالية لتعزيز قدراتها التشغيلية واستراتيجيتها طويلة الأجل.
أما على صعيد تكاليف الطاقة والشحن، فقد واجه قطاع التجزئة ضغوطاً لوجستية تصاعدية ناتجة عن التغيرات الاقتصادية الكلية وأسعار الوقود وسلاسل الإمداد. ومع ذلك، أثبت القطاع مرونة ممتازة بنمو أرباحه بنسبة 7.3%، مدعوماً بنمو إيرادات التجزئة بنسبة 5.4% عبر قطاع مبيعات الشركات.

التعليقات (9)
لا توجد تعليقات بعد. كن أول من يعلّق!