
أعلنت شركة أرامكو السعودية لزيوت الأساس - لوبريف عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026 (لمدة ستة أشهر).
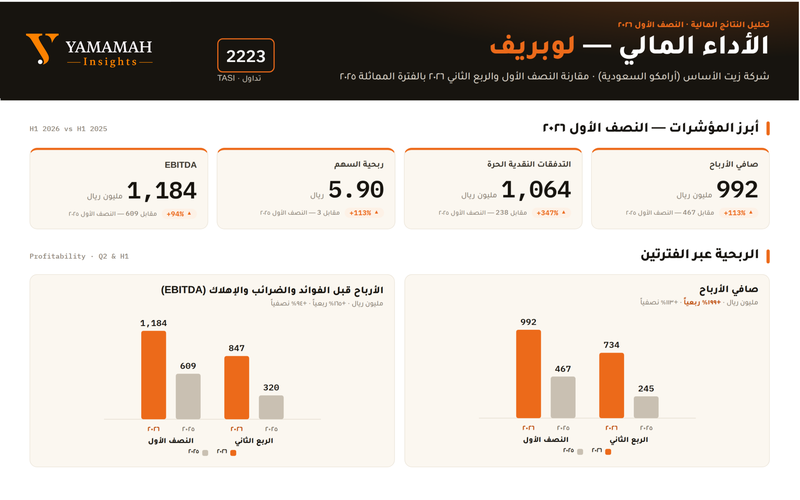
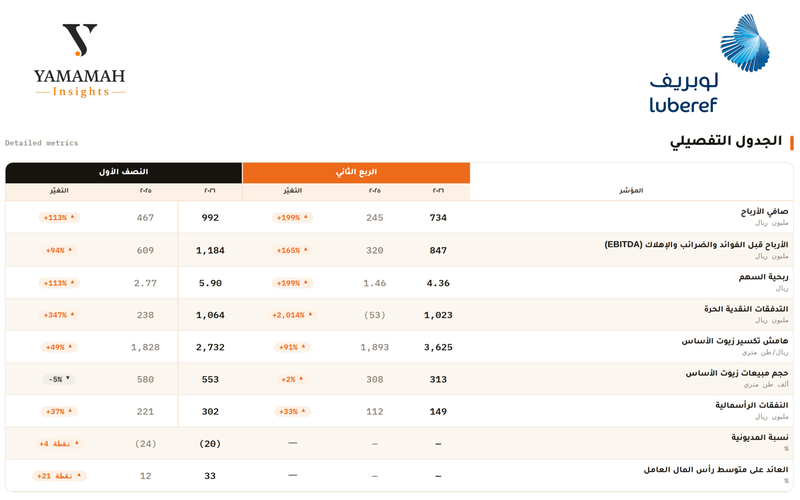
وسجلت الشركة ثاني أعلى أرباح في تاريخها للربع الثاني بلغت 734 مليون ريال، فيما قفزت الإيرادات لمستوى قياسي متجاوزة 3.4 مليار ريال، مدفوعة بارتفاع أسعار وهوامش تكسير زيوت الأساس والمنتجات الثانوية.
وعلى ضوء هذه النتائج القوية، أوصى مجلس الإدارة بتوزيع أرباح نقدية بواقع 4 ريالات للسهم بإجمالي 673 مليون ريال، مما يعكس متانة مركزها المالي.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والتشغيلية لهذه النتائج وانعكاساتها على استدامة أعمال الشركة، وذلك على النحو التالي:
كفاءة تشغيلية تحول الأرباح إلى تدفقات نقدية حرة
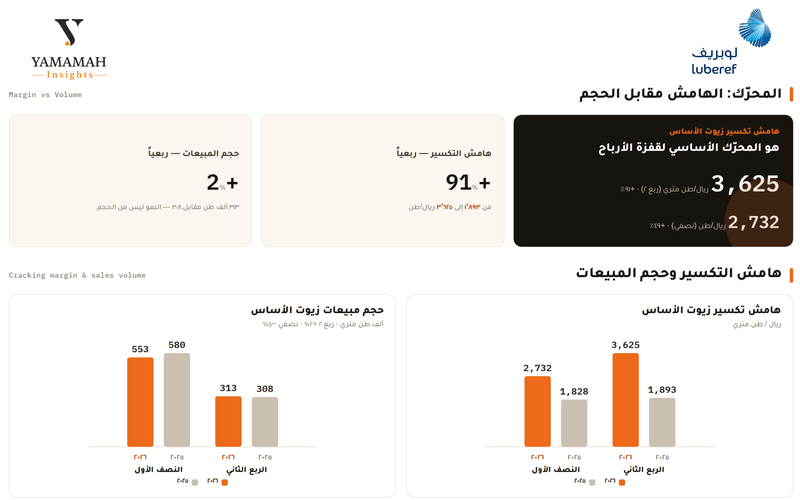
أوضح الطالب @فهد الطيب أن النتائج لا تعكس مجرد استفادة مؤقتة من ارتفاع الأسعار، بل تظهر تحسناً واضحاً في كفاءة التشغيل. وبين أنه رغم ارتفاع الإيرادات بنحو 52%، إلا أن اللافت هو قفزة صافي الربح بنحو 199%، ما يعني تحقيق هوامش ربح أعلى من كل طن مباع، وهو ما يتضح من ارتفاع هامش تكسير زيوت الأساس بنسبة 91%.
وأضاف أن تجاوز التدفقات النقدية الحرة لحاجز المليار ريال يمنح الشركة مرونة أكبر لتمويل التوسعات واستدامة التوزيعات وتقليل الحاجة للاقتراض، متسائلاً عن قدرة الشركة على المحافظة على هذه الهوامش إذا تغيرت دورة السوق.
مرونة نموذج الأعمال وقدرته على تعويض تراجع الهوامش الثانوية
رأت الطالبة ريماس المشعلي @Rimas Almashali أن النتائج تعكس تحسناً قوياً في الأداء التشغيلي، حيث جاء نمو الأرباح مدفوعاً بتحسن هوامش زيوت الأساس وارتفاع المبيعات.
وأكدت أن الشركة أظهرت مرونة في تعويض انخفاض هوامش بعض المنتجات الثانوية، مما يعكس قوة نموذج أعمالها.
واعتبرت أن ارتفاع ربحية السهم وسلامة التقرير المالي يعززان ثقة المستثمرين، مشددة على أهمية الحفاظ على هذه الهوامش لضمان استدامة النمو.
نمو الأرباح يفوق الإيرادات بفضل تحسن هوامش البيع
أشار الطالب محمد الغيهب @Mohammad Alghaihab إلى أن النتائج كانت قوية مع تضاعف الأرباح بشكل ملحوظ بدعم من تحسن هوامش زيوت الأساس وارتفاع أسعار البيع وأحجام المبيعات، وهو ما انعكس على نمو الإيرادات وربحية السهم.
ولفت إلى أن نمو الأرباح كان أعلى بكثير من نمو الإيرادات، ما يدل على تحسن الكفاءة التشغيلية والاستفادة من تحسن الهوامش وليس فقط زيادة المبيعات، مما يجعل النتائج قوية على مستوى الربحية.
الأداء التشغيلي كرافد أساسي لنمو الأرباح والمبيعات
بينت الطالبة @شهد المحيسن أن النتائج تعكس تحسناً واضحاً في الأداء التشغيلي، مع تزامن نمو الأرباح مع ارتفاع الإيرادات وتحسن هوامش زيوت الأساس وزيادة الكميات المباعة.
وأوضحت أن النمو لم يعتمد فقط على ارتفاع الأسعار بل صاحبه تحسن في النشاط نفسه، مشيرة إلى أن ارتفاع ربحية السهم بشكل كبير يعزز جاذبية الشركة للمستثمرين خصوصاً إذا استمرت الهوامش عند مستويات جيدة.
جودة الأرباح واستقرار الأداء يعززان النظرة الإيجابية للسهم
أكدت الطالبة جمانة الشهري @Jumana Alshehri أن قفزة الأرباح ناتجة أساساً من تحسن هوامش زيوت الأساس، مما يدل على قدرة الشركة على تحقيق هامش ربح أعلى. وأوضحت أن نمو الإيرادات ناتج عن ارتفاع أسعار البيع وزيادة الكميات المباعة معاً.
وأضافت أن صدور تقرير مراجع الحسابات بـ رأي غير معدل يعطي المستثمرين ثقة أكبر في جودة الأرباح واستقرار الأداء التشغيلي، مما يدعم استمرارية التوزيعات النقدية مستقبلاً.
استغلال أزمات السوق وتسجيل إيرادات قياسية تنعكس على التوزيعات
يرى الخبير الأستاذ عبدالعزيز خريص أن شركة لوبريف استطاعت استغلال الأزمة لصالحها، وتسجيل أرباح تعد ثاني أعلى أرباح بتاريخ الشركة للربع الثاني 2026 بمقدار 734 مليون ريال.
وأوضح خريص أن إيرادات الشركة بلغت مستوى قياسياً بتجاوزها 3.4 مليار ريال، حيث ساهم ارتفاع أسعار زيوت الأساس والمنتجات الثانوية في زيادة الإيرادات، فيما كان لارتفاع هوامش تكسير زيوت الأساس عاملاً مهماً في ارتفاع صافي الربح. وعلى صعيد متصل، نوه بتوصية مجلس الإدارة بتوزيع أرباح نقدية على المساهمين بواقع (4 ريالات) للسهم الواحد عن النصف الأول، بإجمالي 673 مليون ريال، موضحاً أنها نسبة تعد مرتفعة عن توزيعات الشركة المعتادة، ومباركاً لمستثمري الشركة هذه الأرباح والتوزيعات النقدية.
أرباح استثنائية دون التوقعات.. وتقييم يتجاهل التحديات الهيكلية
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: أظهرت نتائج الربع الثاني قفزة قوية في صافي الأرباح ليصل إلى 734 مليون ريال بنمو سنوي بلغ 199%. ورغم هذه الأرقام الاستثنائية جاءت النتائج دون توقعات السوق التي راهنت على أرباح تلامس المليار ريال وتحديدا تقديرات الأهلي المالية البالغة 1.06 مليار ريال.
يعود هذا التباين بشكل رئيسي إلى أن هوامش تكسير زيوت الأساس ورغم تسجيلها مستويات قياسية عند 967 دولارا للطن أو ما يعادل 3,625 ريالا لم تصل إلى التقديرات المتفائلة البالغة 1,073 دولارا. يضاف إلى ذلك الهبوط المفاجئ لهوامش المنتجات الثانوية التي اقتربت من نقطة التعادل بدلا من التوقعات الإيجابية.
من الناحية التشغيلية يحسب للإدارة نجاحها المدروس في تأجيل الإغلاقات المجدولة لاغتنام ذروة الهوامش مما رفع أحجام المبيعات الربعية إلى 313 ألف طن متجاوزة التقديرات البالغة 294 ألفا وهو ما ساعد في تخفيف أثر تراجع الكميات النصفية بنسبة 5%.
استثماريا يرى عدد من المحللين ان السهم يتداول حاليا عند مستويات سعرية تعكس استدامة هذه الطفرة ومبتعدا عن التقييم العادل للإجماع ومستهدفات بيوت الخبرة. فرغم قوة المركز النقدي والتدفق الحر الضخم الذي يضمن توزيعات سخية ويمول التوسعات في مشروع ينبع 2 فإن التقييم الحالي يتجاهل حتمية تطبيع الهوامش مستقبلا والضغوط الهيكلية للمركبات الكهربائية مما يبرر النظرة الحذرة لبعض بيوت الخبرة.

التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!