
أعلنت شركة ملان لمنتجات الحديد عن تلقيها إشعاراً يفيد بانخفاض متوسط سعر الإغلاق لسهم الشركة عن الحد الأدنى المسموح به.
وتعد هذه الخطوة تنبيهاً تنظيمياً يتطلب مراقبة أداء السهم ومدى التزام الشركة بـ المتطلبات التنظيمية، مما يضع الإدارة أمام تحدٍ للتعامل مع تقلبات السهم والحفاظ على ثقة المستثمرين في السوق المالي.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والتنظيمية لهذا الإشعار وتأثيره على مستقبل السهم، وذلك على النحو التالي:
دمج الأسهم كحل تنظيمي وأهمية معالجة الأداء المالي والتشغيلي
أوضح الطالب @فهد الطيب وجهة نظره قائلاً: "برأيي المشكلة الأساسية ليست في انخفاض سعر السهم نفسه، وإنما في الأسباب التي دفعت السوق لتسعيره بهذا المستوى.
دمج الأسهم قد يكون حلاً تنظيمياً مناسباً لتجنب تعليق التداول والالتزام بـ متطلبات الإدراج، لكنه لا يعالج جوهر المشكلة إذا لم يصاحبه تحسن في الأداء المالي والتشغيلي. المستثمر يهتم بـ نمو الإيرادات، واستدامة الأرباح، والتدفقات النقدية، وقدرة الإدارة على تنفيذ خطتها وتحقيق قيمة للمساهمين.
لذلك أرى أن دمج الأسهم يجب أن يكون جزءًا من خطة أشمل تتضمن رفع كفاءة التشغيل، وتحسين النتائج، وتعزيز الشفافية مع المستثمرين، لأن أي ارتفاع في السعر ناتج عن الدمج وحده قد يكون مؤقتًا إذا لم تدعمه أساسيات قوية للشركة."
تراجع الأساسيات المالية وارتفاع الخسائر المتراكمة كسبب جوهري
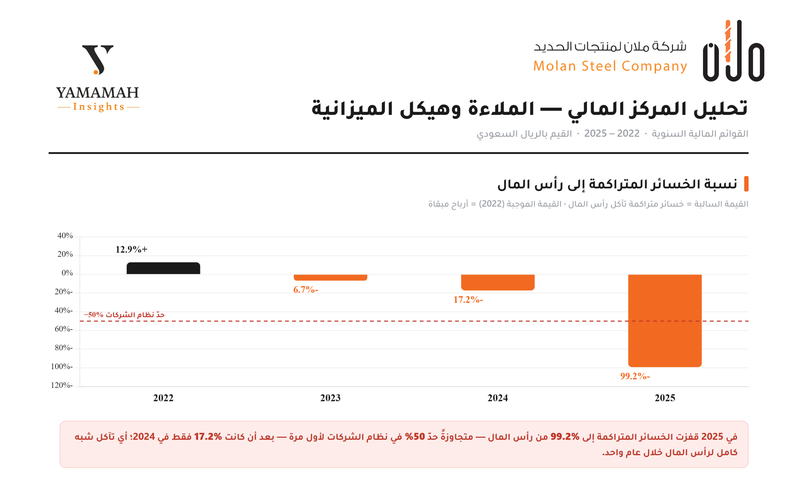
وشاركت الطالبة اروى الحويطي @Arwa Alhuwaiti رأيها مبينةً: "من خلال القوائم المالية، أشوف أن المشكلة الأساسية مو في سعر السهم ذاته، هو في تراجع الأداء المالي للشركة، خصوصاً في 2025 مع ارتفاع الخسائر المتراكمة إلى 99.2% من رأس المال وانخفاض الإيرادات وزيادة صافي الخسارة.
لذا أشوف أن انخفاض السعر يعكس الوضع المالي أكثر من كونه مجرد تقييم سوقي.
أما دمج الأسهم بحثت واكتشفت انه حل نظامي يساعد الشركة على الالتزام بـ متطلبات الإدراج، لكنه ما يحل السبب الأساسي.
الأهم هو وجود خطة تشغيلية تعالج الخسائر وتحسن الربحية، لأن هذا هو اللي بيعيد ثقة المستثمرين ويرفع قيمة السهم على المدى الطويل."
تحسين نتائج الشركة كبديل لرفع السعر عبر الإجراءات الشكلية
وبينت الطالبة ريماس المشعلي @Rimas Almashali أن: "دمج الأسهم يساعد الشركة على الالتزام بـ متطلبات الإدراج، لكنه لا يحل المشكلة الأساسية.
إذا لم يتحسن أداء الشركة وتزد ثقة المستثمرين، فقد يعود السهم للانخفاض مرة أخرى.
لذلك الأهم هو تحسين نتائج الشركة، وليس فقط رفع سعر السهم من خلال إجراء تنظيمي."
المهلة النظامية وفرصة تصحيح الأوضاع قبل اللجوء للدمج
وأضافت الطالبة جمانة الشهري @Jumana Alshehri قائلة: "من وجهة نظري، المشكلة لا يمكن الحكم عليها من سعر السهم وحده، لأن انخفاض السعر قد يعكس ضعف ثقة المستثمرين أو تقييمًا سوقيًا منخفضًا أكثر من كونه دليلًا على ضعف الأداء المالي، لذلك لا بد من النظر إلى نتائج الشركة وتدفقاتها النقدية وربحيتها قبل إصدار الحكم.
وإذا كنت مكان الرئيس التنفيذي فسأركز أولًا على تحسين أداء الشركة والإفصاح عن خططها لرفع ثقة المستثمرين، وألجأ إلى دمج الأسهم فقط إذا لم يتحسن السعر خلال المهلة، لأنه يعالج متطلب الإدراج لكنه لا يحل الأسباب الأساسية لانخفاض السهم.
أما من الناحية القانونية، فأرى أن منح الشركة مهلة قبل اتخاذ أي إجراء يعكس توازنًا جيدًا بين حماية المستثمرين وإعطاء الشركات فرصة لتصحيح أوضاعها، ودمج الأسهم يُعد إجراءً نظاميًا وكافيًا للالتزام بمتطلبات الإدراج، لكنه يظل حلًا شكليًا ما لم يصاحبه تحسن فعلي في أداء الشركة."
تضاعف الخسائر وانخفاض الإيرادات وتأثيرهما على تقييم السوق
وفصل الطالب محمد الغيهب @Mohammad Alghaihab أبعاد النتائج بقوله: "برأيي المشكلة في ملان ما هي مجرد انخفاض بسعر السهم، وإنما تعكس تراجع واضح في الأساسيات المالية.
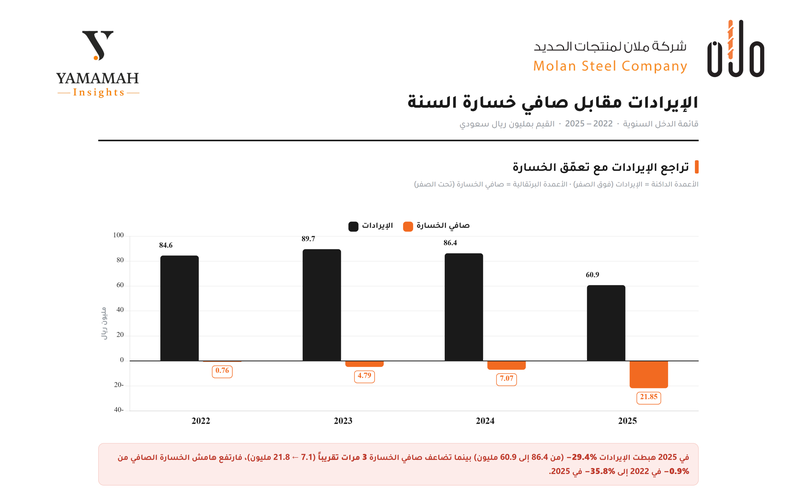
الإيرادات انخفضت من 86.4 مليون ريال في 2024 إلى 60.9 مليون ريال في 2025، وفي المقابل تضاعفت الخسائر إلى 21.8 مليون ريال، وهذا أدى إلى قفزة الخسائر المتراكمة إلى 99.2% من رأس المال، وهي نسبة مقلقة جداً وتتجاوز الحد النظامي.
صحيح أن دمج الأسهم قد يحل مشكلة الحد الأدنى لسعر السهم مؤقتاً، لكنه لا يعالج السبب الحقيقي.
إذا لم تقدر الإدارة على تحسين التشغيل ورفع الإيرادات وايقاف نزيف الخسائر، فحتى بعد دمج الأسهم سيظل الضغط على السهم موجود، لأن السوق بالنهاية يقيم أداء الشركة المالي أكثر من أي إجراء شكلي."
إعادة هيكلة القيمة الاسمية للحد من مخاطر الأسهم منخفضة القيمة
ويرى الخبير الأستاذ عبدالعزيز خريص أنه: "في حالات استثنائية تشهدها السوق المالية السعودية (تداول)، قد تواجه بعض الشركات المدرجة ضغوطاً تداولية تؤدي إلى هبوط سعر سهمها دون مستوى الريال الواحد.
هذا المشهد، رغم ندرة حدوثه، يضع الشركة أمام استحقاق تنظيمي صريح؛ إذ تشعر السوق المالية الشركة بضرورة تصحيح وضع السهم، إما بالعودة الطبيعية للتداول فوق مستوى الريال، أو باتخاذ قرار هيئة عكس القيمة الاسمية لرفع سعر السهم فوق مستوى 3 ريالات."
وأوضح خريص: "تأتي هذه الخطوة في إطار لائحة تنظيمية بدأ تطبيقها منذ العام الماضي للحد من مخاطر الأسهم منخفضة القيمة.
وكانت شركة شمس أول من طبق هذه الآلية في السوق، حيث قامت بعكس القيمة الاسمية لسهمها ليرتفع من نصف ريال إلى 10 ريالات للسهم الواحد.
واليوم، تتكرر هذه الحالة مع شركة ملان، التي تبلغ القيمة الاسمية لسهمها حالياً ريالاً واحداً، حيث يتداول السهم عند مستويات قريبة من 98 هللة.
وأمام هذه التنظيمات، تتجه الشركة لـ إعادة هيكلة القيمة الاسمية لرفعها إلى 10 ريالات، مما سينعكس على سعر السهم في السوق ليرتفع من مستواه الحالي إلى حدود 9 أو 10 ريالات للتعاملات المقبلة."
تآكل الأساسيات المالية وحتمية إعادة الهيكلة
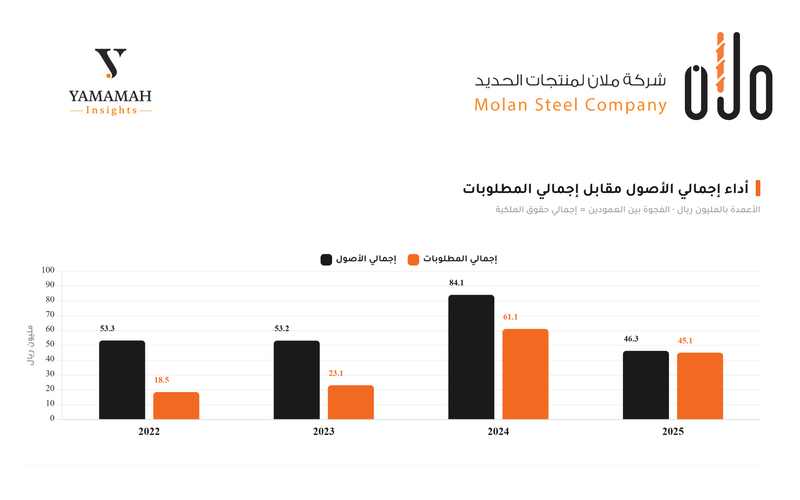
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: الإشعار الذي تلقته ملان بانخفاض متوسط سعر الإغلاق دون الحد الأدنى ليس الحدث بحد ذاته، بل عرض لما تكشفه القوائم المالية للشركة. السعر عند 0.97 ريال انعكاس منطقي لتآكل يكاد يكون كاملاً في رأس المال حيث بلغت الخسائر المتراكمة نحو 99% من رأس المال في 2025، وتقلصت حقوق الملكية من من حوالي 34.8 مليون إلى حوالي 1.2 مليون خلال أربع سنوات.
والأخطر أن التدهور يطول الاداء المالي بشكل كامل تقريباً. فالإيرادات هبطت 29% في 2025 بينما تضاعف صافي الخسارة إلى حوالي 21.8 مليون واتسع هامش الخسارة إلى −35.8%. هذا ليس تعثراً ظرفياً في التسعير، بل ضغطٌ بنيوي على النموذج التشغيلي نفسه.
الإشعار ومهلته التصحيحية إجراء تنظيمي يعالج الرمز السعري، لا الأزمة التي أنتجته. ورفع السعر عبر أدوات محاسبية كتجميع الأسهم لن يعالج جوهر المشكلة. المعالجة الحقيقية تستلزم إعادة هيكلة رأس المال ومواجهة استحقاقات نظام الشركات المتعلقة بتآكل رأس المال، و ضخ سيولة جديدة.
نرى ان الأولوية للاستمرارية هي تنفيذ خطة إنقاذ ملموسة مع تأمين سيولة، لا معالجة رقمية و محاسبية للحد الأدنى.

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!