
أعلنت شركة المتوسط والخليج للتأمين وإعادة التأمين التعاوني (ميدغلف) عن انخفاض خسائرها المتراكمة إلى 0% من رأس مالها .
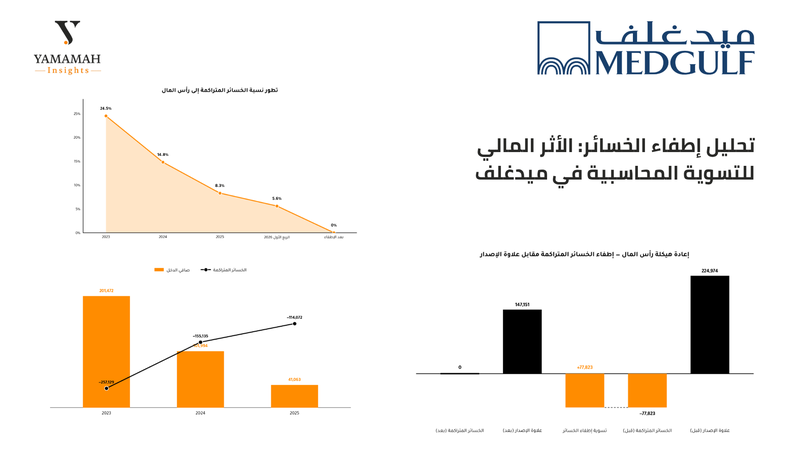
وجاء هذا الإجراء بناءً على قرارات اجتماع الجمعية العامة غير العادية المنعقدة في 29 يونيو 2026م، والتي وافقت على استخدام جزء من علاوة الإصدار البالغة 224,974 ألف ريال سعودي، لإطفاء كامل الخسائر المتراكمة التي كانت تبلغ 77,823 ألف ريال سعودي كما في 31 مارس 2026م.
وبذلك اتخذت الشركة الإجراءات النظامية اللازمة لإطفاء كامل الخسائر المتراكمة وفقاً للأنظمة واللوائح ذات العلاقة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا التحول المالي والانعكاسات الهيكلية على النحو التالي:
المعالجـة المحاسبية مقابل الكفاءة التشغيلية
افتتحت الطالبة @شهد المحيسن النقاش بتقديم تحليل هيكلي قائلة: "برأيي خطوة إطفاء الخسائر المتراكمة تعتبر إيجابية، لكنها تبقى معالجة محاسبية أكثر من كونها تحسناً تشغيلياً، لأنها لا تضيف سيولة جديدة للشركة ولا تعكس نمواً في الأرباح.
صحيح أنها تحسن المركز المالي وتمنح الشركة مرونة أكبر وتخفف من أثر الخسائر المتراكمة، لكن المستثمرين غالباً يركزون على قدرة الشركة على تحقيق أرباح مستدامة وتحسين كفاءة عملياتها.
إذا انعكس هذا التحسن على النتائج التشغيلية خلال الفترات القادمة، فأتوقع أن ترتفع ثقة المستثمرين بالشركة بشكل أكبر، أما إذا اقتصر التغيير على المعالجة المحاسبية فقط، فسيكون أثره محدوداً على المدى الطويل.
وبرأيي خلال الفترات القادمة لازم نركز على نمو الأرباح، وتحسن نتائج الاكتتاب، وانخفاض نسبة المطالبات، لأنها المؤشرات التي ستحدد إذا كان التحسن فعلاً تشغيلياً ومستداماً".
التوقيت الزمني ومحددات تقييم الأداء السنوي
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab من منظور زمني واستثماري قائلاً: "أرى أن الحكم على الشركة ما زال مبكراً، لأن الذي حدث هو إطفاء للخسائر باستخدام علاوة الإصدار، ولا يعتبر تحقيق أرباح فعلية. بالإضافة إلى أن السنة المالية لم تنتهِ، لذلك حتى لو استمرت الشركة في تحقيق أرباح، من الصعب توقع قفزة كبيرة خلال فترة قصيرة.
بالنسبة لي، الأهم هو متابعة نتائج السنة كاملة ومعرفة إذا كانت الشركة قادرة على تحقيق أرباح تشغيلية مستدامة، بعيداً عن أي معالجات محاسبية".
الأبعاد الاستراتيجية والتنافسية في ضوء محددات حقوق الملكية
واختتمت الطالبة "غادة الوعلان" @Ghadah Alwallan التحليل ببيان الأبعاد الاستراتيجية والتنافسية قائلة: "برأيي الاستفادة من إطفاء الخسائر المتراكمة لا تقتصر على تحسين شكل القوائم المالية، بل قد تساعد الشركة تجارياً وتنظيمياً.
في قطاع التأمين، الجهات الكبيرة غالباً تنظر لقوة المركز المالي قبل توقيع عقود طويلة أو كبيرة، خصوصاً في مشاريع مرتبطة بالصحة، البنية التحتية، والمشاريع الكبرى ضمن رؤية 2030.
لكن المهم هنا أن الإجراء لم يزد النقد ولم يخلق ربح تشغيلي جديد، بل أعاد ترتيب بنود داخل حقوق الملكية باستخدام جزء من علاوة الإصدار، حيث انخفضت الخسائر المتراكمة من 77.8 مليون ريال إلى صفر، وبقي من علاوة الإصدار حوالي 147.1 مليون ريال.
لذلك أرى أن هذه الخطوة تفتح للشركة مساحة أفضل للمنافسة، لكنها لا تكفي وحدها، الحكم الحقيقي سيكون على قدرتها في تحسين نتائج الاكتتاب، ضبط المطالبات، ورفع الربحية بشكل مستدام خلال الفترات القادمة".
مؤشرات التحول للربحية وأثر علاوة الإصدار الناتجة عن الاندماج
يرى الخبير الأستاذ عبدالعزيز خريص أن إلغاء الخسائر المتراكمة للشركة يعد مؤشراً إيجابياً على مضي الشركة في التحول للربحية وتحقيق نتائج إيجابية، ولا سيما بأن شركة ميدغلف تعد من الشركات الكبيرة بالقطاع ومن القلائل التي يبلغ رأس مالها أكثر من 1 مليار ريال.
وأوضح خريص أن العملية التي قامت بها الشركة مؤخراً هي عملية محاسبية، وهي عبارة عن استخدام جزء من بند علاوة الإصدار والناتج من عملية الاندماج مع شركة بروج للتأمين في وقت سابق من العام الماضي، وتحويله إلى بند الخسائر المتراكمة، حيث يبلغ رصيد الخسائر المتراكمة -77.82 مليون ريال، مما سيتحول إلى رصيد أرباح مبقاة خلال الفترة القادمة حال تحقيق الشركة إلى أرباح.
وعلى صعيد النتائج، أشار إلى أن الشركة سجلت أرباحاً جيدة في الربع الأول بمقدار 36.2 مليون ريال، مقارنة بأرباح بلغت 19.64 مليون ريال لنفس الربع من العام الماضي.
إعادة الهيكلة الرأسمالية ومسار التعافي المؤسسي
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تمثل خطوة ميدغلف بتصفير خسائرها المتراكمة نقطة تحول هيكلية تتجاوز التسوية المحاسبية. فقد أطفأت الشركة كامل خسائرها البالغة 77.82 مليون ريال، لتنخفض النسبة إلى 0% من رأس المال اعتباراً من 29 يونيو 2026، بعد أن كانت 5.63% من رأس المال المكتتب به كما في 31 مارس 2026.
جودة التعافي هنا هي جوهر القراءة. فالإدارة لم تلجأ إلى تخفيض رأس المال البالغ 1.38 مليار ريال وهو خيار سبق أن اضطرت إليه مرتين في 2018 و2021 بل وظفت جزءاً من علاوة الإصدار البالغة 224.97 مليون ريال، مبقية على رصيد يقارب 147 مليون ريال منها. هذا القيد إعادة تصنيف داخل حقوق الملكية لا أكثر. إجمالي حقوق المساهمين ثابت عند 1.612 مليار ريال، بلا أثر نقدي أو تغيير في القيمة الدفترية للسهم.
ولم يأت الإطفاء من فراغ، بل توج مساراً انحدرت فيه النسبة من 18.79% منتصف 2024 إلى 8.26% بنهاية ديسمبر 2025 ثم 5.63% في مارس 2026، مدعوماً بأرباح متتالية بلغت 201 مليون ريال في 2023 و102 مليون في 2024 ثم 41.1 مليون في 2025، قبل أن يستعيد الزخم في الربع الأول 2026 بربح 36.2 مليون ريال بنمو 85% وربحية سهم 0.26 ريال.
مؤسسياً، الخروج من نطاق الإفصاح التحذيري يعيد تهيئة السهم أمام المحافظ المقيدة بضوابط الجودة، ويزيل عائقاً نظامياً أمام أهلية التوزيعات مستقبلاً، ويعزز الموقف التفاوضي في العقود المؤسسية الكبرى. لكن التوزيعات الفعلية تبقى رهناً بمتانة هامش الملاءة أمام هيئة التأمين واستدامة الربحية الفنية، لا بالقيد المحاسبي وحده.
إخلاء مسؤولية: (أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة).


التعليقات (9)
لا توجد تعليقات بعد. كن أول من يعلّق!