

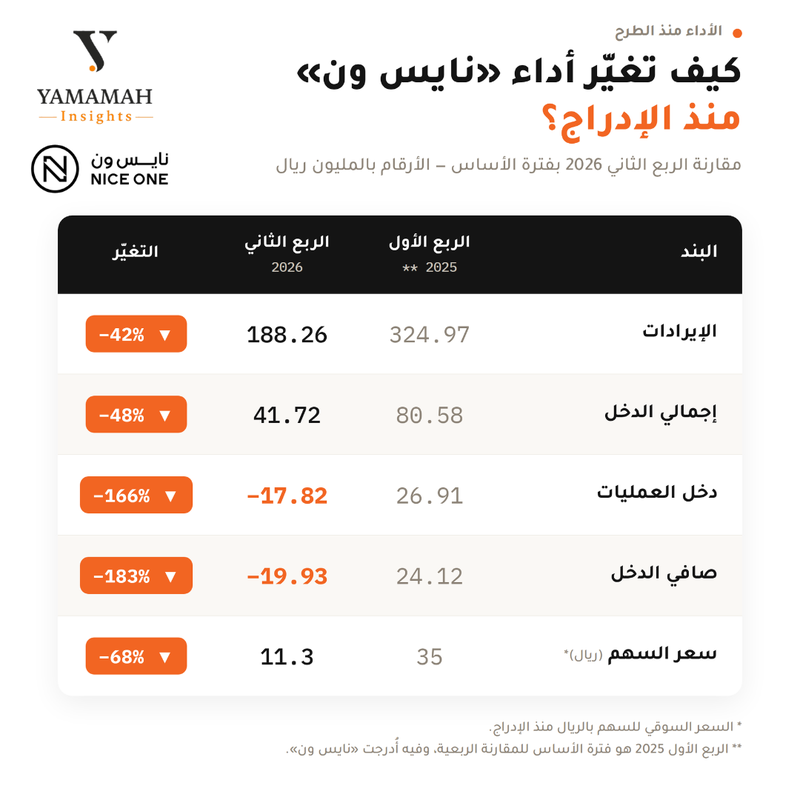
أعلنت شركة نايس ون بيوتي للتسويق الإلكتروني عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026م (ستة أشهر)؛ حيث سجلت الشركة صافي خسارة قدره 11.28 مليون ريال سعودي في النصف الأول من عام 2026م، مقارنة بصافي ربح قدره 22.84 مليون ريال سعودي خلال الفترة المماثلة من العام السابق.
الفجوة بين طموحات الإدراج والواقع التشغيلي وعلى صعيد أداء الربع الثاني من عام 2026م، سجلت الشركة صافي خسارة قدره 19.93 مليون ريال سعودي، مقارنة بصافي خسارة قدره 1.29 مليون ريال سعودي في الربع الثاني من عام 2025م.
وانخفضت الإيرادات بنسبة 2.12% لتصل إلى 188.26 مليون ريال سعودي مع انخفاض إجمالي زيارات العملاء بنسبة 15.6% لتصل إلى 27.12 مليون زيارة، في حين أسهم التوسع في متاجر البيع بالتجزئة في الحد جزئياً من هذا الانخفاض برفع مساهمة إيراداتها إلى 4.70% من إجمالي الإيرادات مقارنة بـ 0.77% في الربع المماثل.
ويعود سبب الارتفاع في صافي الخسارة إلى انخفاض إجمالي الربح، وارتفاع مخصص المخزون بطيء الحركة إلى 8.8 مليون ريال سعودي في الربع الثاني (12 مليون ريال للنصف الأول)، إضافة إلى ارتفاع المصاريف البيعية والتسويقية بنسبة 26.11% لتصل إلى 96.16 مليون ريال سعودي بالنصف الأول لدعم الحصة السوقية، وارتفاع المصاريف العمومية والإدارية بنسبة 27.24% لتصل إلى 32.80 مليون ريال سعودي نتيجة التكاليف غير المباشرة المرتبطة بدعم التوسع في متاجر البيع بالتجزئة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج المالية، وتأثير زيارات العملاء، ومخصصات المخزون وتكاليف التوسع على النحو التالي:
ارتفاع التكاليف واستدامة الإنفاق في ظل تراجع زيارات العملاء
أوضحت الطالبة "ريماس المشعلي" @Rimas Almashali وجهة نظرها قائلة: "برأيي، المشكلة لا تبدو في انخفاض الإيرادات فقط، بل في ارتفاع التكاليف بوتيرة أسرع من تراجع المبيعات.
فرغم استمرار الشركة في الإنفاق على التسويق والتوسع للحفاظ على حصتها السوقية، إلا أن ذلك لم يمنع انخفاض الزيارات وتحول الأرباح إلى خسائر.
والسؤال الأهم: متى يبدأ هذا الاستثمار في التوسع والتسويق بإظهار نتائج إيجابية، وهل تستطيع الشركة الاستمرار بهذا المستوى من الإنفاق إذا استمرت المنافسة بنفس الوتيرة؟".
تحديات تراكم المخزون ودوران البضاعة مقابل عودة نمو الزيارات
ومن جانبها، بينت الطالبة "غاده الوعلان" @Ghadah Alwallan أبعاد التقييم التشغيلي قائلة: "برأيي التحدي الحقيقي ليس تراجع الإيرادات هذا الربع، لأن جزءًا منه موسمي، وإنما انخفاض الزيارات مع ارتفاع مخصص المخزون. إذا استمر هذا الاتجاه، فقد يعني أن الشركة تشتري مخزونًا بوتيرة أسرع من نمو الطلب.
لذلك سأركز في النتائج القادمة على تحسن دوران المخزون وعودة نمو الزيارات، لأنهما قد يكونان أفضل مؤشر على أن التوسع الحالي يسير في الاتجاه الصحيح".
مرحلة انتقالية بين الاستثمار في التوسع واختبار ضبط التكاليف
وشارك الطالب @فهد الطيب تحليله المالي قائلاً: "من وجهة نظري، النتائج تعكس مرحلة انتقالية أكثر من كونها تراجعًا في نشاط الشركة.
صحيح أن الإيرادات انخفضت وارتفعت الخسائر، لكن الأسباب المعلنة تشير إلى توسع واستثمار في النمو، مثل زيادة الإنفاق التسويقي والتوسع في متاجر التجزئة، وهي مصاريف قد يكون أثرها إيجابيًا على المدى المتوسط إذا انعكس على زيادة الحصة السوقية.
كذلك من اللافت أن الشركة أشارت إلى تحسن كفاءة عمليات الشراء وارتفاع مبيعات العلامات الخاصة، وهذا قد يساعد مستقبلاً في رفع هوامش الربح.
لكن في المقابل، استمرار ارتفاع المصاريف الإدارية والتسويقية مع تراجع الطلبات سيجعل المستثمرين يركزون على قدرة الإدارة في ضبط التكاليف وتحويل هذا التوسع إلى أرباح فعلية، وليس فقط نمو في حجم النشاط.
برأيي، الربعين القادمين سيكونان مهمين جدًا للحكم على الشركة؛ فإذا بدأت الإيرادات بالنمو مع تحسن الهوامش وانخفاض الخسائر، فسيُنظر إلى هذه الفترة على أنها استثمار في النمو، أما إذا استمرت الخسائر دون تحسن واضح في الكفاءة التشغيلية، فقد تزداد الضغوط على السهم وثقة المستثمرين".
تحول نموذج العمل إلى الأصول الثقيلة وانخفاض سقف الهامش
واختتمت الطالبة "رنا الشمراني" @Rana Alshamrani النقاش بتحليلها المالي قائلة: "التفسير السائد يعتبر ارتفاع المصاريف الإدارية في الربع الثاني (33.1%) مقارنة بالربع المماثل 2025 تكلفة نمو مؤقتة سترجع بعد استقرار التوسع.
غير أن هذا التوسع بالفروع الفعلية هو السبب الأساسي في ارتفاع هذه المصاريف؛ إذ كان النموذج الإلكتروني السابق يعتمد على الأصول الخفيفة (asset-light)، بينما أدخلت الفروع مكوناً يعتمد على الأصول الثقيلة (asset-heavy) كالـ إيجارات وتكاليف التشغيل والرواتب، وهي عناصر أعلى تكلفة وأقل هامشية.
وهذا ما يفسر عدم انعكاس نمو مساهمة الفروع (4.7% من الإيرادات) على تحسن الهامش، بل ترافق مع تراجع إجمالي الدخل بنسبة 48% وتحول الدخل التشغيلي إلى النطاق السلبي.
وبناءً على ذلك، فإن عودة نمو الزيارات والإيرادات وحدها لن تكفي لاستعادة الربحية مستوياتها السابقة، نظرًا لأن سقف الهامش انخفض هيكلياً بدخول الفروع ضمن مزيج النشاط.
وسيظل المعيار الحقيقي للربعين القادمين هو تحسن الهامش الإجمالي، وليس مجرد استعادة نمو الإيرادات".
تراجع الأداء المالي وسلوك المستهلك في ظل اشتداد المنافسة
وعلّق الأستاذ عبدالعزيز خريص على واقع السهم والتقييم قائلاً: "لا زالت شركة نايس ون تفاجئ مستثمريها بتحقيق نتائج غير متوقعة، وذلك بعد تسجيلها خسائر بلغت -19 مليون للربع الثاني 2026م.
ولم تهدأ الساحة اليومين الماضيين بكثرة الحديث عن نايس ون، والتقييم التي طرحت عليه الشركة بداية عام 2025، حيث تم تقييم الشركة بسعر 35 ريال على أنها شركة نمو، ومن ثم صعد السهم بعد طرحه بنسبة 99%، قبل أن تسجل الشركة خسائر بعد طرحها ويهبط السهم بشكل عمودي حتى أن أصبح يتداول الآن بسعر 11 ريال، وهو يعني فقد -84% من أعلى قمة له.
الشركة فسرت خسائرها لـ اشتداد المنافسة، ولاسيما بأن المستهلك أصبح أكثر وعياً في عملية شراء المنتجات الغير كمالية ولاسيما بأن المواقع الالكترونية أصبحت كثيرة وقد يجد المستهلك أسعاراً وعروضاً مناسبة بين الحين والآخر.
الكثير هاجم الإدارة وفتح النار على أكثر من شيء، منها التقييم العالي ومنها إدارة الشركة لمصروفاتها الآن ولاسيما بأن التسويق يستهلك جزء كبير من مصاريفها.. الآن ماهو المتوقع للشركة خلال الفترة القادمة؟".
الفجوة بين طموحات الإدراج والواقع التشغيلي
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد"@Hamad Alsaeedقائلاً: تعقيباً على نتائج نايس ون الأخيرة، تتضح الفجوة الحادة بين مستهدفات الإدراج الطموحة بنمو 26% و الواقع التشغيلي الحالي. ورغم التحسن النسبي لهامش الربح الإجمالي في الربع الأول إلى 27%، إلا أن هذا المكسب تم اطفاؤه بتضخم المصروفات.
الضغوط التشغيلية جاءت قاسية مع تسجيل خسارة صافية بقيمة 19.9 مليون ريال في الربع الثاني، وهو خلل جوهري يتطلب تدخل ادارياً. فقفزة الإنفاق التسويقي نحو 55 مليون ريال وتكاليف التوسع ترافقت مع تراجع الإيرادات بدلاً من نموها، مما قد يظهر على أن الشركة تتكبد تكاليف باهظة كخطوة دفاعية لشراء البقاء وحماية الحصة السوقية، لا لشراء النمو.
و مع ذلك، لا يزال قطاع التجميل يحتفظ بفرص نمو واعدة في المملكة. و نرى ان جزء من هذا الإنفاق يحمل طابع استثماري قد يوفر دعماً للإيرادات لاحقاً، متى ما استقرت العمليات وتحسنت شروط التسعير.
لذا، نرى ان الادارة تقف أمام نافذة زمنية ضيقة إما إثبات أن هذا الاستنزاف سيثمر رافعة تشغيلية مستدامة، أو الاعتراف بفقدان الميزة التنافسية.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!