
تنطلق فترة إعلانات النتائج المالية للربع الثاني من عام 2026م للشركات المدرجة في السوق المالية السعودية، وسط ترقب واسع من الأوساط الاستثمارية لرصد اتجاهات الأرباح وتقييم ملاءة القطاعات المختلفة بناءً على معطيات هذا الربع.
وتتجه الأنظار نحو تقييم أثر عدة متغيرات ومحركات كلية؛ في مقدمتها الاستفادة الموسمية لقطاعات الخدمات والتجزئة من موسم الحج، إلى جانب الانعكاسات الإيجابية لارتفاع أسعار النفط العالمية في أسواق الطاقة وتأثيراتها المتباينة على هوامش ربحية قطاع البتروكيماويات.
ويسعى المستثمرون من خلال هذه النتائج إلى قياس مدى استدامة الأداء التشغيلي لقطاع البنوك، وقوة التدفقات النقدية لشركات الطاقة، فضلاً عن رصد استقرار قطاع الاتصالات وقدرته على تلبية النمو المستمر في الطلب، بما يسهم في تكوين رؤية أوضح للفرص والمخاطر الاستثمارية خلال النصف الثاني من العام.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا الموسم والآفاق المتوقعة للقطاعات الرئيسية على النحو التالي:
العوامل التشغيلية مقابل التأثيرات الموسمية
افتتحت الطالبة "غاده الوعلان" @Ghadah Alwallan النقاش بتركيزها على استدامة الأداء قائلة: "النقطة الأكثر استحقاقاً للمتابعة في هذا الربع لا تقتصر على تحديد القطاعات الحقيقية للنمو، بل في فرز وتحديد ما إذا كان هذا النمو ناتجاً عن عوامل تشغيلية مستدامة أم عن معطيات موسمية ومؤقتة.
فعلى سبيل المثال، يمنح موسم الحج دعماً مباشراً لقطاعات الاستهلاك، والاتصالات، والخدمات، ولكن المحك الرئيسي يكمن في مدى انعكاس ذلك على هوامش الربحية وتوليد التدفقات النقدية (Cash Flows)، وتجنب كونه مجرد ارتفاع عابر في الإيرادات. وبالمثل في قطاع البتروكيماويات، فإن صعود النفط لا يضمن تلقائياً تحسن النتائج في حال استمرار ضعف معدلات الطلب وتراكم المخزونات.
وبناءً على ذلك، تتطلب القراءة المالية الفرز الدقيق بين الشركات المستفيدة مؤقتاً من الظروف الحالية، والشركات القادرة على تحويل المعطيات الراهنة إلى أرباح مستدامة خلال النصف الثاني من العام".
جودة الأرباح ومحددات الطلب العالمي
من جانبها، أكدت الطالبة "ريماس المشعلي" @Rimas Almashali على أهمية جودة الأداء المالي قائلة: "يجب ألا ينصب التركيز الاستثماري على نمو الأرباح المطلقة فقط، بل على جودة تلك الأرباح ومدى استدامتها الهيكلية.
فالقطاعات التي تقاطعت مع محفزات موسمية كالحج، أو استفادت من طفرة الأسعار في أسواق الطاقة، تواجه اختباراً حقيقياً حول قابليتها للاستمرار بعد زوال هذه المؤثرات المؤقتة.
كما أن الضغوط المستمرة على شركات البتروكيماويات بالرغم من تجاوز النفط مستويات 100 دولار توضح أن الربحية أصبحت ترتبط ارتباطاً وثيقاً بقوة الطلب العالمي، وكفاءة إدارة المخزون، والتحكم في التكاليف التشغيلية، وليس بأسعار النفط فقط؛ مما يمهد لتفاوت واضح في النتائج بين شركات القطاع نفسه.
والشركات التي ستنجح في تحسين هوامشها التشغيلية وتدفقاتها الحرة ستكون الأقدر على كسب ثقة الصناديق الاستثمارية".
تباعد سرعة انتقال الأثر والتوقعات المستقبليّة
وفي سياق متصل، حللت الطالبة "جمانه الشهري" @Jumana Alshehri تباين المحركات الاقتصادية قائلة: "المتغير الحاسم في هذا الربع هو التباين في سرعة انتقال أثر المتغيرات الكلية بين القطاعات المختلفة؛ حيث يظهر أثر موسم الحج بشكل فوري في نتائج شركات الاستهلاك والاتصالات، بينما يتأخر انعكاس ارتفاع أسعار النفط ولا يترجم بصورة تلقائية إلى نمو أرباح في الشركات المرتبطة به، لاسيما البتروكيماويات التي تكافح أمام ضعف الطلب العالمي وضغوط المخزونات، هذا التباين سيخلق أداءً متفاوتاً داخل السوق رغم وحدة المحرك الاقتصادي.
وبناءً على ذلك، لن تتوقف قراءة المستثمرين عند الأرقام الربعية المعلنة، بل ستتجه بتركيز أعلى نحو التحديثات والتوقعات المستقبلية التي ستكشف عنها الإدارات التنفيذية للنصف الثاني من العام، كونه المؤشر الحقيقي للاستدامة".
التوترات الجيوسياسية وحركية الأنشطة التشغيلية
واستعرضت الطالبة @شهد المحيسن أثر البيئة الخارجية على السوق قائلة: "التوترات الجيوسياسية تظل المتغير الأكثر تأثيراً على المشهد العام، نظراً لتقاطعها المباشر مع أسعار الطاقة، وتكاليف النقل واللوجستيات، وثقة المستثمرين بشكل عام.
ورغم أن موسم الحج يمنح قطاعات التجزئة والاتصالات دفعة تشغيلية قوية، إلا أن طبيعتها تظل موسمية؛ في حين يتوقع أن يحافظ قطاع البنوك على وتيرة أدائه الإيجابي مستنداً إلى استقرار أرباحه وقوة المحافظ التمويلية لديه.
أما في جانب البتروكيماويات، فإن عدم انعكاس نمو أسعار النفط على الأرباح يعود بالدرجة الأولى إلى بقاء الطلب العالمي عند مستويات منخفضة مع استمرار تراكم المخزونات، مما يجعل نتائج هذا الربع مرآة لخصوصية كل قطاع وطبيعة نشاطه المستقل".
فصل الإيرادات المحلية وضغوط التباطؤ العالمي
واختتم الطالب "عبدالعزيز الحميد" الحوار بتقديم قراءة هيكلية للارتباطات الاقتصادية قائلاً: "رغم تداول أسعار النفط فوق مستويات 100 دولار للبرميل، إلا أن قطاع البتروكيماويات لا يزال يواجه ضغوطاً ناتجة عن تراكم المخزونات وضعف معدلات الطلب؛ نظراً لأن تسعير المنتجات في هذا القطاع يرتبط بنيوياً بحجم الطلب العالمي على السلع النهائية، والذي يتأثر حالياً بملامح التباطؤ الاقتصادي في الأسواق الرئيسية مثل الصين وأوروبا.
وفي المقابل، يظهر قطاع البنوك مستفيداً من بيئة أسعار الفائدة المرتفعة والتوسع المستمر في عمليات الإقراض الموجهة للمشاريع المرتبطة برؤية المملكة، وهو ما يمثل نمواً داخلياً مدفوعاً بمستويات السيولة المحلية، مما يدعم استمرار أدائه القوي بوتيرة مستقرة. ومن الناحية التشغيلية، فإن الكفاءة التي أظهرها خط أنابيب 'شرق-غرب' تؤكد أن قطاع الطاقة أصبح يُدار بمنظور استراتيجي يركز على تحييد وتقليل المخاطر الجيوسياسية إلى جانب الكفاءة التشغيلية المعتادة.
والخلاصة أن أداء السوق في هذا الربع سيتأثر بمدى قدرة القطاعات على فصل ربحيتها وإيراداتها المحلية عن تقلبات ومخاطر الطلب العالمي".
ختم المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed النقاش بتعليقه قائلاً:
سيعكس المشهد المالي للربع الثاني 2026 فرزا قطاعيا حادا يعيد رسم خريطة التمركزات، حيث مر هذا الربع بأحداث سياسية و اقتصادية كبيرة.
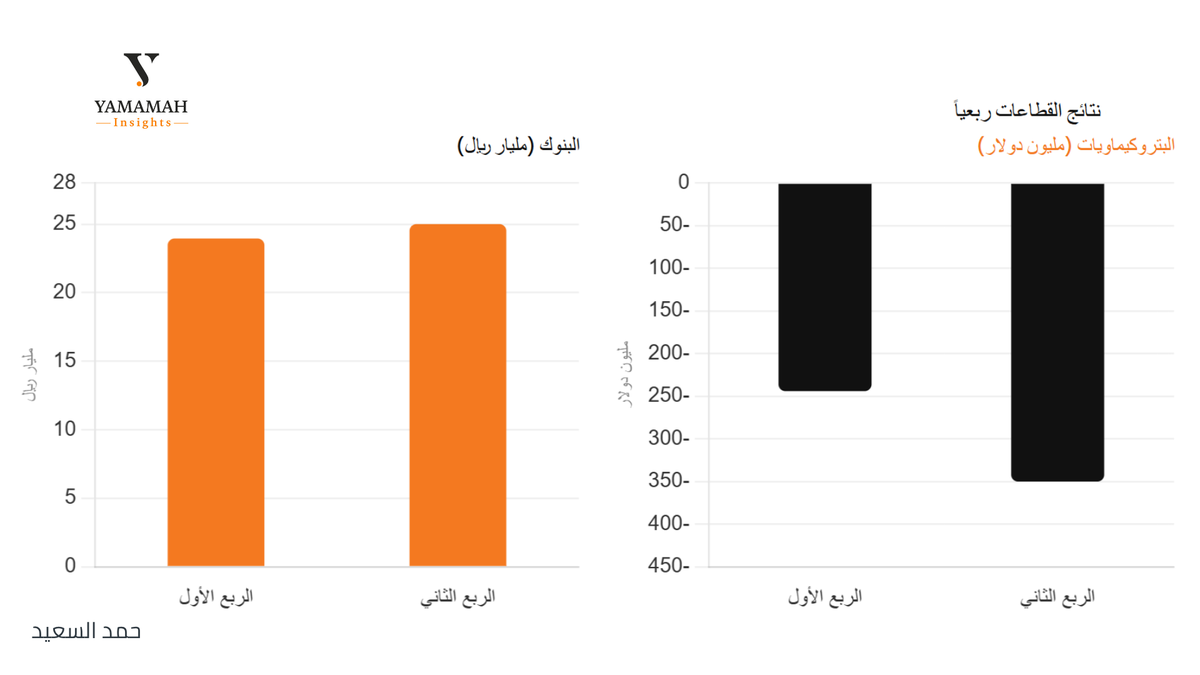
و من المتوقع بان اقطاع البتروكيماويات سيكون الاكثر تأثراً في هذه الدورة، مع توقعات بتضخم خسائره المجمعة لنطاق 300-350 مليون دولار. فالقطاع تمركز في وسط التوترات اللوجستية لشهرين ونصف، وارتفاع كلفة الشحن البري البديل، وتسعير اللقيم فوق 100 دولار لمعظم الربع، وسط ركود الطلب الآسيوي المستمر.
في المقابل، أثبت قطاع الطاقة كفاءته كأداة تحوط هيكلية فمع تشغيل البنية التحتية لأنابيب "شرق-غرب" بطاقتها القصوى (7 ملايين برميل/يومياً)، قفزت تحميلات البحر الأحمر لـ 4 ملايين برميل. ورغم انهيار الخام من ذروة 140 دولاراً بأبريل إلى 73 بنهاية يونيو، نجح التوسع القياسي بهوامش التكرير والمصب في امتصاص صدمة تذبذب إيرادات التصدير المباشر.
محلياً، شكلت قطاعات الاستهلاك والخدمات الملاذ الآمن للسيولة، مدعومة بتزامن موسم الحج كلياً داخل الربع. هذا من دوره ضخ عوائد مباشرة ناهزت 10 إلى 15 مليار دولار لـ 1.707 مليون حاج، مما مكّن القطاعات التشغيلية من تمرير التضخم واستيعاب صدمة التكاليف بكفاءة عالية.
مصرفياً، يستمر عبء تكلفة التمويل بالضغط على هوامش الفائدة الصافية . وعليه، نتوقع انحساراً في وتيرة نمو المحافظ الإقراضية لتتراجع دون مستويات العام الماضي (17%)، لتستقر توقعات نمو الأرباح المجمعة للقطاع البنكي بين 4% و7%، مسجلة نحو 24.5 إلى 25.5 مليار ريال.
AR-قراءة-استباقية-لموسم-النتائج-المالية-للربع-الثاني-2026م (الخير كابيتال)

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!