
أعلنت الشركة السعودية للأنابيب الفخارية عن نتائج اجتماع الجمعية العامة غير العادية (الاجتماع الثالث) المنعقد بتاريخ 12 يوليو 2026م بنسبة حضور بلغت 14.383%، حيث قرر المساهمون عدم الموافقة على زيادة رأس مال الشركة بمبلغ 80 مليون ريال سعودي عن طريق طرح 8 ملايين سهم حقوق أولوية، وما يترتب عليه من تعديل المادتين (7) و(8) من نظام الشركة الأساسي.
كما شهد الاجتماع عدم الموافقة على تعديل المادتين (20) و(27) المتعلقتين بصلاحيات مجلس الإدارة وصلاحياته الإضافية، في حين تمت الموافقة على تعيين الأستاذ صالح بن بدر الصانع عضواً مستقلاً في مجلس الإدارة لاستكمال دورة المجلس الحالية خلفاً للعضو السابق الدكتور مؤيد بن عيسى القرطاس.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج والانعكاسات الهيكلية للتكاليف على النحو التالي:
تداعيات رفض التمويل ورسائل الحوكمة من المساهمين
افتتحت الطالبة @شهد المحيسن النقاش بتقديم تحليل هيكلي قائلة: "برأيي رفض زيادة رأس المال رغم ارتفاع الخسائر المتراكمة إلى 57% يعكس أن المساهمين غير مقتنعين بأن ضخ أموال جديدة سيحل المشكلة دون وجود خطة تشغيلية واضحة تعالج أسباب الخسائر.
أمام المجلس الآن خيارات مثل إعادة هيكلة الأعمال، تحسين الكفاءة التشغيلية، بيع أصول غير أساسية أو العودة بخطة تمويل أكثر إقناعاً.
كما أن حسم قرارات بهذا الحجم مع نسبة حضور بلغت 14.383% يبرز أهمية مشاركة المساهمين في الجمعيات، لأن قراراتها تؤثر بشكل مباشر على مستقبل الشركة.
أما رفض زيادة رأس المال مع رفض توسيع صلاحيات المجلس، فأراه رسالة واضحة من المساهمين بضرورة استعادة الثقة أولاً من خلال تحسين الأداء والحوكمة، قبل طلب أي تمويل أو صلاحيات إضافية".
الأداء التشغيلي كشرط أساسي لمنح الصلاحيات والتمويل
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab من منظور زمني واستثماري قائلاً: "أرى أن رفض زيادة رأس المال يعني أن المساهمين يرغبون في التماس تحسن فعلي في الشركة قبل ضخ أي أموال جديدة.
من وجهة نظري المشكلة ليست في رأس المال، بل تكمن في أداء الشركة، لذلك الإدارة مطالبة بالتركيز أولاً على تقليل الخسائر وتحسين التشغيل وتقديم خطة واضحة تقنع المساهمين.
أما رفض تعديل صلاحيات مجلس الإدارة، فأجده رسالة واضحة بأن المساهمين غير راضين عن الوضع الحالي ويتطلعون لمشاهدة نتائج على أرض الواقع قبل منح الإدارة صلاحيات أكبر أو الموافقة على قرارات مصيرية، وحتى لو كانت نسبة الحضور قليلة، طالما الجمعية نظامية فالقرار يبقى ملزماً".
أثر التوازنات الهيكلية مقابل مستهدفات النمو المستدام
ودعَّم الطالب @فهد الطيب التحليل بقراءة مالية قائلاً: " من ناحية الملاءة المالية، لو قُدّر للجمعية الموافقة، فإن تصفير الخسائر المتراكمة برفع رأس المال كان سيُسهم في تحسين بعض المؤشرات المالية وتخفيف الضغوط المرتبطة بالمتطلبات التنظيمية، خصوصاً وأن الشركة قريبة من حدود تستدعي إجراءات نظامية.
كما كان سيمنح الإدارة مساحة أكبر للتركيز على النمو وتحسين العمليات بدلاً من الانشغال بمعالجة آثار الخسائر السابقة.
وعلى افتراض إغلاق ملف الخسائر المتراكمة، أرى أن التركيز كان يجب أن ينتقل مباشرة إلى المؤشرات التشغيلية الأساسية مثل نمو الإيرادات، وهوامش الربح، والتدفقات النقدية التشغيلية، وكفاءة إدارة التكاليف؛ فهذه المؤشرات هي التي تعكس التحسن الحقيقي في أداء الشركة واستدامة نتائجها مستقبلاً.
وبالنسبة للمستثمرين، لو تم تمرير الخطوة، لكان لها أثر إيجابي نفسي ومعنوي مؤقت من خلال تحسين شكل المركز المالي، إلّا أن ثقة المستثمرين على المدى المتوسط والطويل ستظل مرتبطة بقدرة الشركة على تحقيق أرباح مستدامة وتحسين أدائها التشغيلي الفعلي.
لذلك أرى أن نجاح هذا المسار المفترض يعتمد في النهاية على ما ستظهره النتائج المالية القادمة من نمو وربحية فعلية".
الضغوط التنظيمية واستمرارية الشركة في السوق
وحللت الطالبة "غادة الوعلان" @Ghadah Alwallan البعد الاستراتيجي والتنافسي قائلة: "برأيي النقطة الأهم هنا أن رفض زيادة رأس المال يضع الشركة أمام ضغط زمني وتنظيمي، لأن الخسائر المتراكمة تجاوزت 50% من رأس المال، وهذا يعني أن الموضوع لم يعد قرار تمويل فقط بل أصبح متعلقاً بـ استمرارية الشركة وثقة السوق فيها.
الأمر الذي لفت انتباهي هو أن الشركة كانت تحاول معالجة الخسائر عن طريق حقوق أولوية، لكن رفض المساهمين قد يعني أن السوق يحتاج خطة أوضح قبل أي ضخ جديد.
لذلك برأيي المرحلة القادمة لا بد أن تركز على أمرين: كيف ستخفض الشركة خسائرها فعلياً؟ وكيف ستقنع المساهمين أن أي تمويل مستقبلي لن يكون مجرد تغطية لخسائر سابقة، بل بداية لـ تحسن تشغيلي حقيقي".
تحديات بدائل التمويل واستعادة قناعة المساهمين
واختتمت الطالبة "ريماس المشعلي" @Rimas Almashali التحليل ببيان الأبعاد المستقبلية قائلة: "برأيي، رفض زيادة رأس المال يعكس أن المساهمين لم يقتنعوا بأن طرح حقوق الأولوية هو الحل الأنسب في الوقت الحالي، خصوصاً مع وجود خسائر متراكمة تتجاوز 57% من رأس المال.
التحدي الآن ليس فقط توفير السيولة، بل تقديم خطة تشغيلية ومالية مقنعة تعالج أسباب الخسائر وتعيد ثقة المساهمين، وإلا فقد تضطر الشركة للبحث عن بدائل تمويل أو إعادة هيكلة مختلفة في الفترة القادمة".
قراءة في تداعيات رفض الجمعية العامة لزيادة رأس مال
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: رفض الجمعية العامة غير العادية المنعقدة في 12 يوليو 2026 لزيادة رأس المال المقترحة بقيمة 80 مليون ريال عبر حقوق الأولوية (رغم موافقة هيئة السوق المالية المسبقة في أبريل) يمثل تطوراً سلبياً جوهرياً يقيد خيارات إعادة الهيكلة المتاحة أمام مجلس الإدارة.
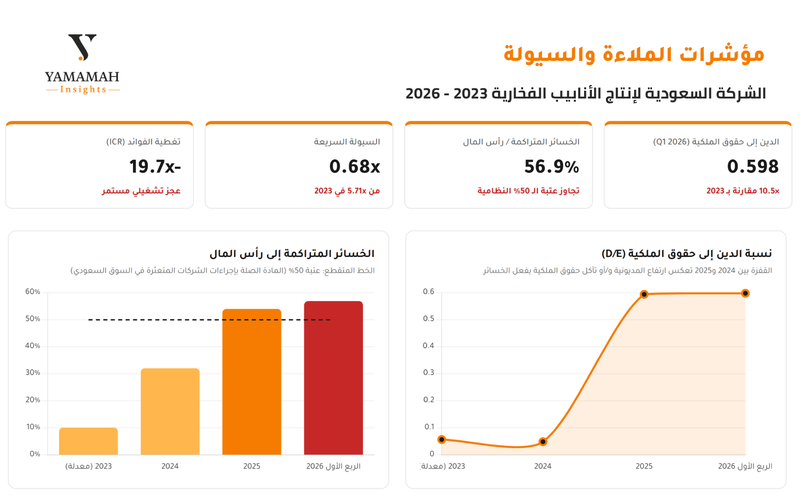
من الناحية النظامية، أصبحت الشركة الان خاضعة لأحكام المادة (132) من نظام الشركات، بعد بلوغ الخسائر المتراكمة 85.3 مليون ريال، أي ما يعادل 56.9% من رأس المال، متجاوزة العتبة النظامية البالغة 50%.
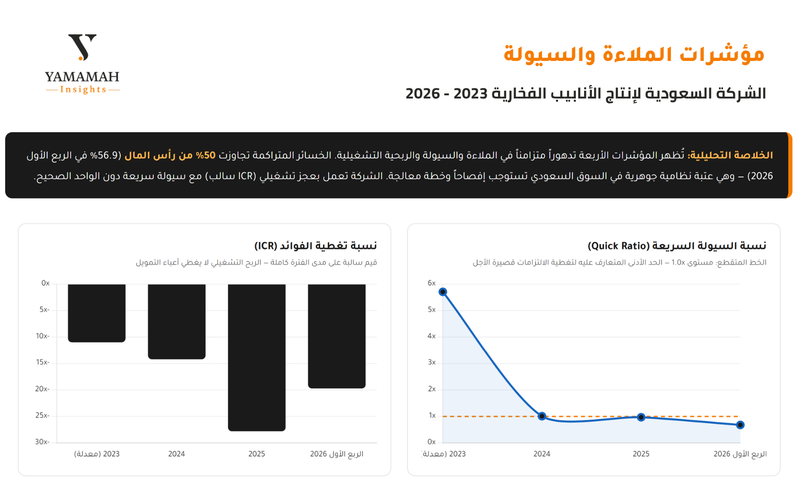
وعلى المستوى الائتماني، تُظهر بيانات الربع الأول 2026 تحولاً هيكلياً في مصادر التمويل. إذ انتقلت الشركة من ميزانية خالية من الديون في 2023 إلى مديونية بنكية قدرها 38.7 مليون ريال، رفعت نسبة الدين إلى حقوق الملكية إلى 59.8% مع تآكل الحقوق إلى 64.7 مليون ريال. ونلاحظ أن هذا التوسع في الاقتراض يتزامن مع خسارة تشغيلية ربعية قدرها 3.9 مليون ريال وتغطية فوائد سالبة، ما يشير إلى أن التمويل يُوجه لسد العجز التشغيلي لا لتمويل النمو.
كما تعكس مؤشرات السيولة ضغوطاً مماثلة. فالنسبة السريعة عند 0.68 مرة مع مخزون بقيمة 31.7 مليون ريال تشير إلى تباطؤ دورة التشغيل وتحولها إلى مستنزف للنقد.
ونقرأ في ضعف النصاب (14.38%) مؤشراً على تحفظ قاعدة المساهمين تجاه ضخ رؤوس أموال إضافية في ظل النموذج التشغيلي الحالي.
لذا قد يتجه مجلس الإدارة إلى تخفيض رأس المال لإطفاء الخسائر، وهو إجراء محاسبي يعالج الوضع النظامي دون أن يوفر السيولة اللازمة، لتبقى معضلة التمويل التشغيلي السؤال الجوهري أمام الشركة.
إخلاء مسؤولية: (أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة).


التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!