

أعلنت تداول السعودية عن موافقتها على الطلب المقدم من وزارة المالية بشأن إدراج أدوات دين حكومية من فئة سبق إدراجها، وذلك بقيمة إجمالية تبلغ 5,349,001,000 ريال سعودي.
وتأتي هذه الخطوة استكمالاً للإصدارات السابقة ووفقاً لـ قواعد الإدراج المعتمدة، لتعكس استمرار جهود الحكومة في إدارة الدين العام بفعالية، وتوفير خيارات استثمارية متنوعة تساهم في تعميق سوق الصكوك والسندات المحلية وتعزيز مستويات السيولة فيه.
وقد ناقش طلبة جامعة اليمامة الأبعاد الاقتصادية والمالية لهذا الإدراج الإضافي وانعكاساته على السوق المحلي، وذلك على النحو التالي:
بناء منحنى العائد المرجعي وكفاءة تكلفة التمويل
أوضح الطالب @فهد الطيب أن المملكة لا تستخدم أدوات الدين لسد العجز فقط، بل لـ إدارة هيكل التمويل وتنويع مصادره وبناء منحنى عائد مرجعي للسوق المحلية. وبين أنه مع تحسن التصنيف الائتماني إلى A+ واستقرار نسبة الدين، أصبحت تكلفة التمويل أكثر كفاءة.
وتوقع أنه في حال رفع الفيدرالي للفائدة، سترتفع العوائد المطلوبة وتنتقل السيولة لـ أدوات الدخل الثابت، مؤكداً أن متانة الوضع المالي للمملكة تحد من تأثير ذلك على استدامة الدين.
حماية تكلفة الدين وتأثير الفائدة على السوق الثانوية
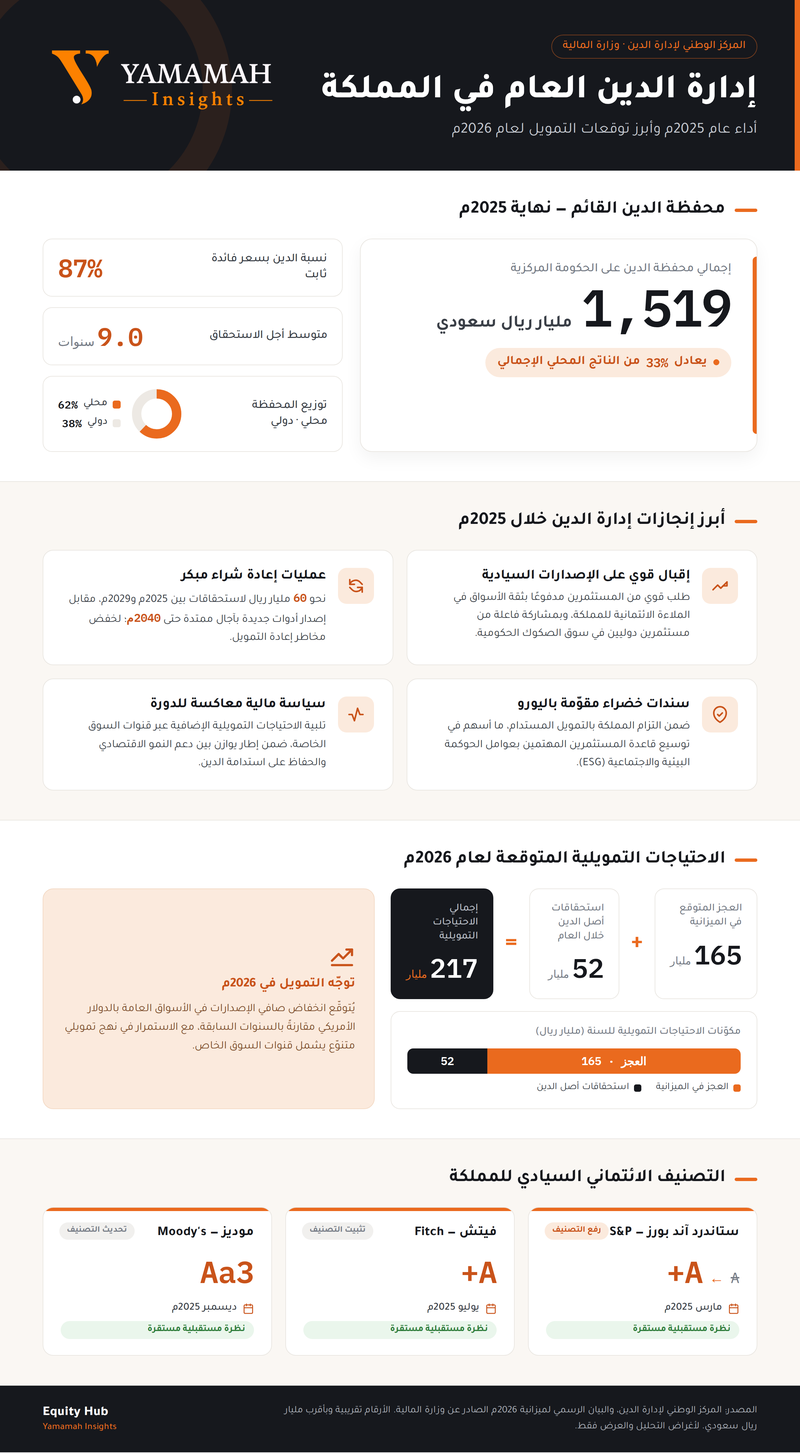
أشارت الطالبة رنا الشمراني @Rana Alshamrani إلى نقطة جوهرية، مبينة أن 87% من ديون السعودية بفائدة ثابتة، مما يحمي من ارتفاع تكلفة الدين الحالي. واستدركت بأن ذلك لا يحمي أسعار الصكوك في السوق الثانوية، موضحة أنه في حال بيع صك بأجل طويل بمتوسط 9 سنوات قبل الاستحقاق، فإن سعره سينخفض إذا ارتفعت الفائدة، حتى مع ثبات الكوبون.
انتقال السيولة وتأثير العوائد على سوق الأسهم
بينت الطالبة ريماس المشعلي @Rimas Almashali أنه في حال ارتفعت عوائد أدوات الدين، فمن المتوقع أن ينتقل جزء من السيولة من سوق الأسهم إليها، نظراً لكونها توفر عائداً أعلى مع مخاطر أقل، مما قد يضغط على أداء سوق الأسهم في المدى القصير.
كفاءة التمويل وجاذبية العوائد الثابتة للمستثمرين
رأت الطالبة @شهد المحيسن أن الصكوك والسندات تمثل وسيلة تمويل فعّالة توفر السيولة اللازمة للمشاريع دون التأثير على هيكل الملكية.
وأضافت أن تنوع أدوات الدين يعزز كفاءة السوق، مشيرة إلى أن ارتفاع أسعار الفائدة يزيد من جاذبية العوائد، مما يدفع المستثمرين الباحثين عن العائد الثابت وانخفاض المخاطر لنقل سيولتهم من الأسهم.
العائد على الاستثمار كمحدد لاستدامة الاقتراض
أكدت الطالبة غاده الوعلان @Ghadah Alwallan أن الأهم ليس حجم الإصدار، بل أوجه تمويل هذه الأموال.
وأوضحت أنه إذا استُخدمت في مشاريع ترفع النمو والإيرادات مستقبلاً، سيتحول الدين إلى وسيلة لخلق قيمة.
واعتبرت أن المؤشر الأهم هو تحقيق الاستثمار لـ عائد أعلى من تكلفة الدين لضمان استدامة الاقتراض على المدى الطويل.
تنويع مصادر التمويل ودور التصنيف الائتماني في خفض التكلفة
اعتبر الطالب محمد الغيهب @Mohammad Alghaihab أن الإصدار يهدف لتوفير التمويل لـ المشاريع الحكومية وتنويع مصادر التمويل، موضحاً أن ارتفاع التصنيف الائتماني يعزز ثقة المستثمرين ويخفض تكلفة الاقتراض.
وبين أن ارتفاع أسعار الفائدة يرفع عوائد الإصدارات الجديدة ويخفض أسعار القائمة، مما يجذب السيولة من سوق الأسهم بحثاً عن عوائد أعلى.
العلاقة العكسية بين أسعار الفائدة وقيمة الإصدارات القائمة
وصف الطالب خالد وليد @khalid waleed العلاقة بين أسعار الفائدة وأسعار أدوات الدين بـ لعبة الميزان ذات العلاقة العكسية.
وأوضح أنه في حال قرر الفيدرالي رفع الفائدة، ستطرح الإصدارات الجديدة بـ عوائد أعلى وأكثر جاذبية، مما يضغط على أسعار الصكوك القديمة لتنخفض قيمتها السوقية بهدف تعديل عائدها ليصبح منافساً للإصدارات الجديدة.
كبح التضخم وإعادة توجيه السيولة نحو الملاذات الآمنة
تناولت الطالبة جمانة الشهري @Jumana Alshehri أبعاداً إضافية، مبينة أن أدوات الدين تساهم في سحب جزء من السيولة مما يساعد على تخفيف الضغوط التضخمية. وربطت التصنيف الائتماني بقوة الاقتصاد، مشيرة إلى أن ارتفاع أسعار الفائدة يرفع عوائد الإصدارات الجديدة ويخفض الأسعار الحالية، مما يدفع السيولة لـ أدوات الدين الأقل مخاطرة على حساب سوق الأسهم.
استباق للتقلبات وتمويل مستدام لمشاريع الرؤية
وفي قراءة تحليلية لأداء الدين العام، يوضح المحلل المالي والاقتصادي حمد السعيد @Hamad Alsaeed قائلاً: إعلان تداول إدراج أدوات دين حكومية من فئة سبق إدراجها يعزز مباشرة من مستويات السيولة التبادلية لعمق السوق الثانوية.
هذه الخطوة تتزامن مع ترقب الأسواق لاجتماع مجلس الاحتياطي الفيدرالي غداً 29 يوليو 2026، حيث تسعى المملكة لاستباق أي تقلبات في تكلفة الإقراض العالمي.
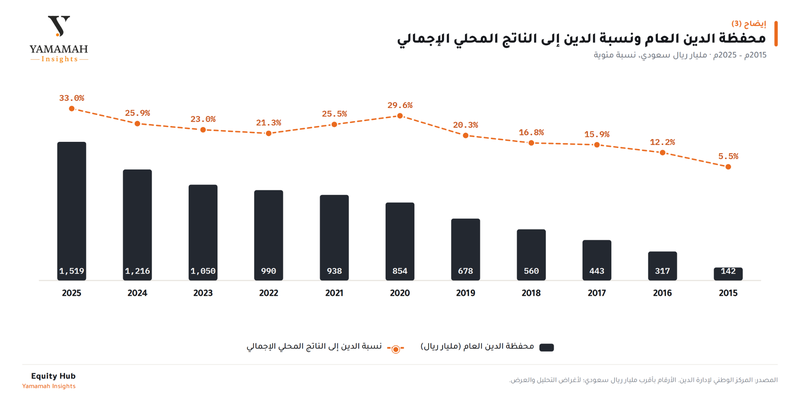
و تهدف هذه الخطوة لإدارة محفظة الدين العام التي استقرت بنهاية الربع الأول 2026 عند 1.667 تريليون ريال، وبنسبة دين إلى الناتج المحلي الإجمالي 33% تقريباً، وهي من الأقل بين دول مجموعة العشرين (G20).
يدعم هذا التنظيم الحفاظ على التصنيف الائتماني المرتفع للمملكة عند (Aa3) من موديز مع نظرة مستقبلية مستقرة و (A+) من فيتش، مما يحمي تسعير الإصدارات السيادية.
تسهم هذه الخطوة في خفض مخاطر المدة لمتوسط عمر المحفظة، وتؤمّن قنوات تمويل مستدامة لمتطلبات الإنفاق الرأسمالي الضخم لـ مشاريع رؤية 2030 الكبرى (مثل نيوم، المربع الجديد، ومترو الرياض).
كما تحافظ على الفارق السعري لجذب المستثمرين الأجانب في اصدارات الدين الدولي، وتدعم خطة الاقتراض السنوية المعتمدة لعام 2026 والبالغة 217 مليار ريال لتغطية العجز وتمويل التحول الاقتصادي دون الضغط على الاحتياطيات الحكومية.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (4)
لا توجد تعليقات بعد. كن أول من يعلّق!