
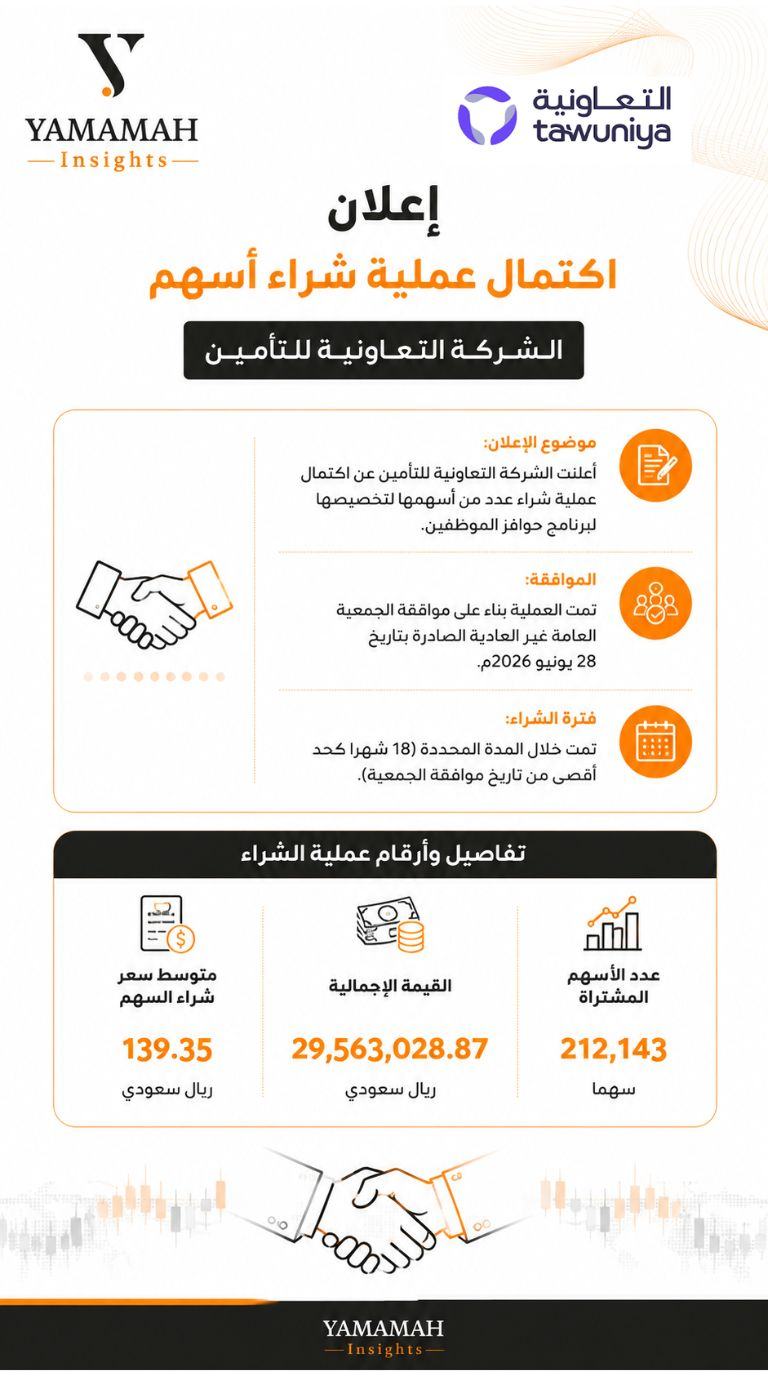
أعلنت الشركة التعاونية للتأمين عن اكتمال عملية شراء عدد من أسهمها المخصصة لـ برنامج أسهم حوافز الموظفين، وذلك بناءً على موافقة الجمعية العامة غير العادية المنعقدة بتاريخ 28 يونيو 2026.
وتأتي هذه الخطوة الاستراتيجية في إطار مساعي الشركة لتعزيز ولاء موظفيها، وجذب الكفاءات والحفاظ عليها، من خلال ربط أهداف الموظفين بـ الأداء المالي للشركة، مما يسهم في خلق قيمة مضافة للمساهمين في السوق المالي.
وقد ناقش طلبة جامعة اليمامة الأبعاد الإدارية والمالية لهذه الخطوة وانعكاساتها على بيئة العمل وأداء الشركة، وذلك على النحو التالي:
ربط مصالح الإدارة والموظفين بالأداء لخلق قيمة مستدامة
أوضح الطالب محمد الغيهب @Mohammad Alghaihab وجهة نظره قائلاً: "برأيي، إعادة شراء التعاونية لأسهمها بهدف دعم برنامج حوافز الموظفين تعكس توجهًا لربط مصالح الإدارة والموظفين بأداء الشركة.
فعند منح الموظفين المستحقين أسهماً في الشركة، يصبح جزء من مكافآتهم مرتبطًا بـ أداء السهم ونمو قيمة الشركة، بدل الاعتماد فقط على الحوافز النقدية.
وهذا النوع من الحوافز ممكن يكون أكثر فاعلية على المدى الطويل، لأنه يعطي الإدارة دافعًا أكبر لاتخاذ قرارات ترفع الربحية وتحافظ على قيمة الشركة، خصوصًا إذا كانت الأسهم مرتبطة بـ فترة استحقاق أو بـ أهداف أداء محددة.
لكن من وجهة نظري، المهم هنا هو آلية منح الأسهم؛ فإذا كانت مرتبطة بأداء فعلي ومستدام، فهي أداة جيدة لمواءمة مصالح المدراء مع المساهمين، أما إذا مُنحت دون شروط أداء واضحة فقد تتحول إلى تكلفة على المساهمين أكثر من كونها حافزًا لهم."
توافق مصالح الموظفين والمساهمين لتعزيز النمو طويل الأجل
وشاركت الطالبة عبير التويجري @Abeer Altuwaijri رأيها مبينة: "من وجهة نظري، أرى أن توجه شركة التعاونية لشراء أسهم ضمن برنامج حوافز الموظفين يُعد خطوة إيجابية على المدى الطويل، لأنه يعزز ارتباط الموظفين بأداء الشركة ويجعل مصالحهم أكثر توافقًا مع مصالح المساهمين، خصوصًا عند ربط الحوافز بتحقيق أهداف محددة.
ورغم أن شراء الأسهم بقيمة تقارب 29.5 مليون ريال يؤدي إلى انخفاض السيولة وحقوق المساهمين محاسبيًا، إلا أن الأثر لا يُعد سلبيًا بالضرورة إذا كانت الشركة تتمتع بـ سيولة جيدة وقدرة على الوفاء بالتزاماتها.
كما أرى أن هذه البرامج قد تكون أكثر فاعلية من الحوافز النقدية في الاحتفاظ بالكفاءات، لأنها تشجع الموظف على التركيز على نمو الشركة وقيمتها على المدى الطويل، وليس فقط على المكافأة قصيرة الأجل."
الأثر المحاسبي كاستثمار لتعزيز الأداء المستقبلي
وبين الطالب سلطان بن سعيدان أن: "من وجهة نظري سيظهر أثر إعادة الشراء في القوائم المالية بشكل أساسي من خلال انخفاض النقد أو الاستثمارات المتاحة وظهور الأسهم المشتراة كـ أسهم خزينة ضمن حقوق الملكية وبالتالي قد ينخفض إجمالي حقوق المساهمين، لكن إذا تم استخدام هذه الأسهم لاحقًا ضمن برنامج حوافز الموظفين فقد يكون الأثر الإيجابي في مصالح الموظفين مع أداء الشركة على المدى الطويل."
جودة شروط الاستحقاق كمعيار لنجاح برنامج الحوافز
وأضافت الطالبة رنا الشمراني @Rana Alshamrani قائلة: "أعتقد أن النقطة الأهم هنا هي الفصل بين الأثر النقدي لعملية الشراء والتكلفة المحاسبية لبرنامج الحوافز.
فالـ 29.5 مليون ريال خرجت فعليًا من سيولة الشركة عند شراء الأسهم، مقابل تسجيلها كـ أسهم خزينة ضمن حقوق الملكية، وليست مصروفًا فوريًا على قائمة الدخل.
أما الأثر على الربحية فيظهر من خلال مصروف التعويض القائم على الأسهم وفق معيار IFRS 2 خلال فترة الاستحقاق. لذلك، السؤال الأهم ليس فقط حجم تكلفة البرنامج، بل جودة شروط الاستحقاق نفسها: هل تربط حصول الموظف على الأسهم بأداء وخلق قيمة طويلة الأجل للمساهمين، أم تعتمد بدرجة أكبر على مجرد الاستمرار الوظيفي؟
وهنا يمكن تقييم البرنامج فعليًا كأداة لتحقيق توافق أكبر بين مصالح الموظفين والمساهمين، وليس فقط كحافز للاحتفاظ بالكفاءات."
الموازنة بين السيولة المالية وفوائد استقطاب الكفاءات
وأكدت الطالبة ريماس المشعلي @Rimas Almashali قائلة: "أشوف أن إعادة الشراء هنا إيجابية بشكل عام، لأنها مرتبطة بـ برنامج حوافز الموظفين، مما قد يساعد الشركة على استقطاب الكفاءات والاحتفاظ بها.
أما ماليًا، فالتأثير المباشر على السيولة وحقوق المساهمين يحتاج أن يُنظر له مقابل الفائدة طويلة الأجل من تحفيز الموظفين."
الإنتاجية والولاء الوظيفي مقابل تكلفة شراء الأسهم
واختتمت الطالبة غاده الوعلان @Ghadah Alwallan القراءة التحليلية بقولها: "أرى أن ربط إعادة شراء الأسهم بـ برنامج حوافز الموظفين خطوة جيدة، لأنها تعزز ارتباط الموظفين بأداء الشركة ونجاحها على المدى الطويل.
والأهم أن يكون أثر هذه الحوافز على الاحتفاظ بالكفاءات والإنتاجية أكبر من تكلفة شراء الأسهم."
أثر مالي محدود وخطوة استراتيجية لتحفيز الكفاءات
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: إتمام التعاونية شراء أسهم حوافز الموظفين بتكلفة 29.56 مليون ريال لـ 212.14 ألف سهم، يمثل التزاما إداريا بتفويض الجمعية العامة، أكثر من كونه تدخلا في سعر السهم.
ولعل ما يستحق التوقف أن الأثر الرأسمالي محدود بحكم الحجم. فالمبلغ لا يتجاوز نحو 4.8% من صافي ربح النصف الأول البالغ 609.8 مليون ريال، ولا تمثل الأسهم المشتراة سوى ما يقارب 0.14% من المتوسط المرجح لعدد الأسهم القائمة البالغ 149.6 مليون سهم، ما يجعل انعكاسها على ربحية السهم موجبا لكنه هامشي عبر تقليص المقام.
وفي هذا السياق ينبغي التنبيه إلى أن أسهم الخزينة تخصم من حقوق الملكية ولا تعامل كأصل، وبالتالي فإن الفارق بين متوسط الشراء وسعر السوق الحالي "عند تاريخ إعداد المادة" البالغ حوالي 145.60 ريال لا يمر عبر قائمة الدخل، بينما تحمل تكلفة البرنامج تدريجيا على مدى فترة الاستحقاق وفق المعيار الدولي للتقرير المالي.
ويتوقع أن تبقى قيمة الحدث في بعده التحفيزي المرتبط باستراتيجية التعاونية 2030، خصوصا بعد تراجع أرباح النصف الأول 16.2% رغم نمو الأقساط المكتتبة 21.5% إلى 14.5 مليار ريال.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.


التعليقات (0)
لا توجد تعليقات بعد. كن أول من يعلّق!