

أعلنت مجموعة الدكتور سليمان الحبيب للخدمات الطبية عن نتائجها المالية الأولية للفترة المنتهية في 30 يونيو 2026م (النصف الأول)، مسجلةً نمواً لافتاً في إيراداتها قابله نمو معتدل في صافي الأرباح، نتيجة التكاليف التشغيلية المرتبطة بالتوسعات الجديدة.
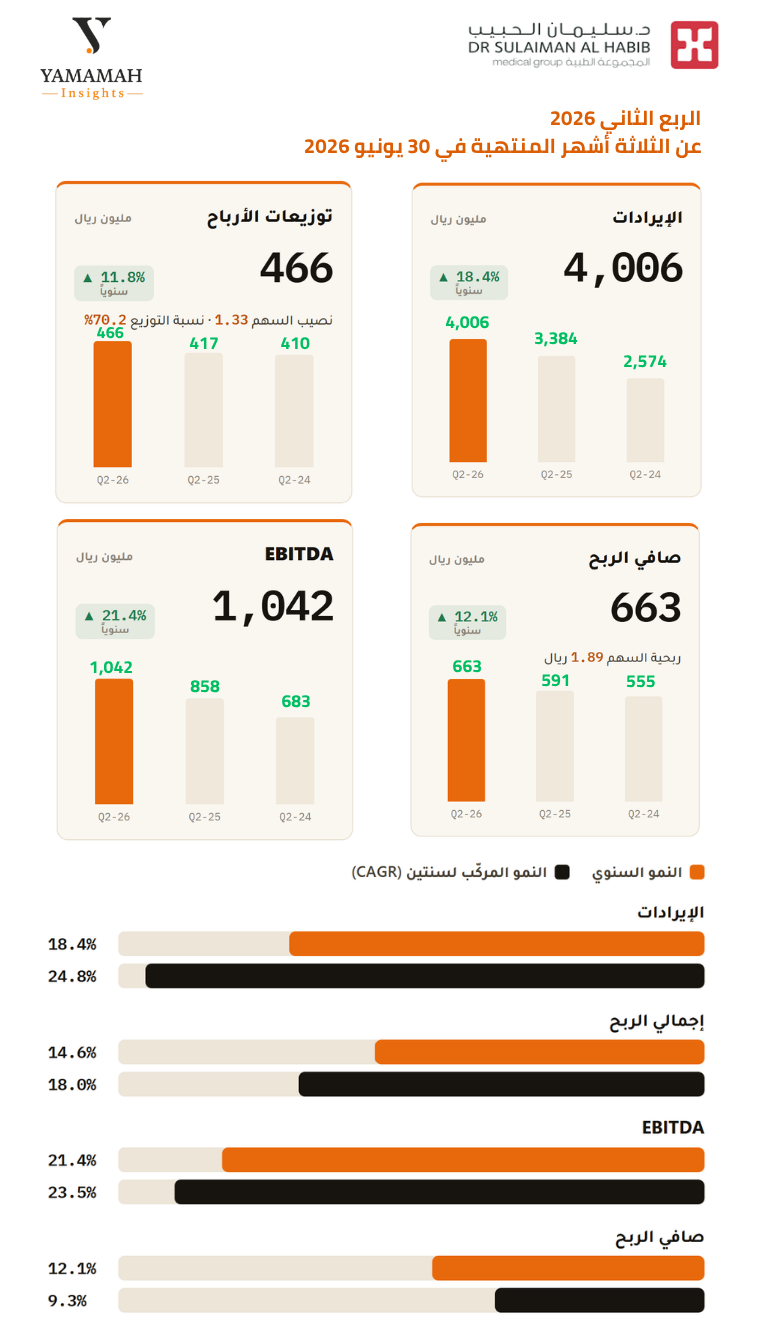
ومن حيث الأداء المالي، قفزت إيرادات المجموعة خلال الربع الثاني بنسبة 18.38% لتتجاوز حاجز الـ 4 مليارات ريال (4,006.45 مليون ريال سعودي)، مما أسهم في رفع إجمالي إيرادات النصف الأول إلى 7.44 مليار ريال بنمو قدره 13.76%.
وقد انعكس هذا الأداء على صافي أرباح الربع الثاني الذي نما بنسبة 12.12% ليصل إلى 662.66 مليون ريال. في المقابل، جاء نمو صافي الربح لفترة الستة أشهر معتدلاً بنسبة 1.56% ليبلغ 1.16 مليار ريال مقارنة بالفترة المماثلة من العام السابق.
وأرجعت المجموعة هذا الارتفاع في الإيرادات بشكل رئيسي إلى الزيادة في أعداد المراجعين ونسب الإشغال في قطاع المستشفيات، وتأثيره الإيجابي في نمو مبيعات قطاع الصيدليات، بالإضافة إلى ارتفاع الإيرادات في قطاع الحلول.
في حين أوضحت الشركة أن استمرار نمو صافي الأرباح بوتيرة معتدلة خلال النصف الأول يعود إلى أثر التكاليف التشغيلية الثابتة للمستشفيات التي دخلت الخدمة حديثاً ضمن شبكة التوسعات الاستراتيجية للمجموعة؛ إذ لا تزال هذه المشاريع في مرحلة التدرج التشغيلي (تسارع النمو التشغيلي)، مع استمرار ارتفاع مساهمتها في الإيرادات تدريجياً للوصول إلى مستويات الاستخدام الأمثل للطاقة التشغيلية المضافة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج، وانعكاساتها المالية والتشغيلية على مسار الشركة، وذلك على النحو التالي:
التوسعات الصحية وكفاءة تغطية التكاليف
افتتحت الطالبة "ريماس المشعلي" @Rimas Almashali التحليل قائلة: "أرى أن نمو الإيرادات مقابل الارتفاع المحدود في صافي الربح يعكس أن الشركة ما زالت تتحمل تكاليف تشغيل المستشفيات الجديدة قبل وصولها إلى الطاقة التشغيلية المثلى، وهي مرحلة طبيعية في التوسعات الصحية.
كما أن ارتفاع أرباح الربع الثاني يدل على تحسن أعداد المراجعين وكفاءة تغطية التكاليف الثابتة بعد انتهاء العوامل الموسمية في الربع الأول.
مستقبلاً، من المتوقع أن يظهر الأثر الإيجابي للتوسعات بشكل أوضح على الأرباح والهوامش مع ارتفاع نسب الإشغال وزيادة مساهمة الفروع الجديدة في الإيرادات".
مرحلة الاستثمار والتوسع
وأضافت الطالبة @شهد المحيسن قائلة: "تعكس النتائج أن الشركة ما زالت في مرحلة استثمار وتوسع أكثر من كونها مرحلة تعظيم الأرباح.
ارتفاع الإيرادات يؤكد قوة الطلب، بينما ضغطت مصاريف تشغيل الفروع الجديدة على صافي الربح، وهذا أمر طبيعي في المراحل الأولى.
وإذا وصلت هذه الفروع إلى طاقتها التشغيلية خلال الفترات القادمة، فمن المتوقع أن تتحسن الهوامش وتنعكس التوسعات بشكل أوضح على ربحية السهم".
الاستثمار في النمو طويل الأجل
وشارك الطالب @فهد الطيب برأيه قائلاً: "إن ما يلفت الانتباه في هذه النتائج هو استمرار نمو الإيرادات على الرغم من ارتفاع المصاريف التشغيلية، مما يعطي مؤشراً على أن الشركة تستثمر في مسار النمو على المدى الطويل.
ويبقى الأهم في المرحلة المقبلة هو متابعة مدى تحسن هوامش الربحية بالتزامن مع وصول الفروع الجديدة إلى مرحلة النضج التشغيلي".
العائد على الاستثمار والقيمة طويلة الأجل
ومن جهتها، سلّطت الطالبة "غاده الوعلان" @Ghadah Alwallan الضوء على العوائد قائلة: "من المهم ألا نركز فقط على نمو الإيرادات، بل أيضاً على العائد الذي ستحققه التوسعات.
فإذا استمرت الشركة في افتتاح مستشفيات جديدة، فالسؤال الأهم هو مدى قدرة هذه الفروع، بعد وصولها للاستقرار التشغيلي، على تحقيق عائد يفوق تكلفة الاستثمار فيها؛ لأن نجاح التوسع يُقاس بقدرته على خلق قيمة للمساهمين على المدى الطويل وليس بعدد الفروع فقط".
نمو الإيرادات والتأثير المؤقت للتوسعات
وشاركت الطالبة "في الدوسري" @Fay Aldossari بتحليل تفصيلي قائلة: "النمو في الإيرادات بنسبة 13.8% يعكس إقبالاً جيداً، لكن المصاريف التشغيلية للفروع الجديدة، مثل الرواتب والصيانة وتكاليف الاستهلاك، أثرت على جانب من أرباح النصف الأول.
أرى أن هذه المرحلة مؤقتة وطبيعية في قطاع المستشفيات، حيث تبدأ المصاريف الثابتة مرتفعة منذ اليوم الأول، بينما يحتاج بناء قاعدة المراجعين إلى وقت حتى يصل الفرع لطاقته الاستيعابية الكاملة.
وعن تباين الأداء بين الربعين، فإن تراجع أداء الربع الأول يعود لأسباب موسمية مثل شهر رمضان والإجازات، بينما ارتفاع الربع الثاني يمثل عودة لتدفق المراجعين لتنفيذ مراجعاتهم المؤجلة.
كما يبرز هنا التكامل بين قطاعات المجموعة، فدخول المراجع للمستشفى يعني تحويله المباشر للصيدلية وقطاع الحلول، مما يرفع المبيعات دون الحاجة لمصاريف تسويق إضافية ويسرع تغطية التكاليف.
وعادة ما تحتاج الفروع الجديدة من سنة إلى سنتين لتصل إلى التشغيل الكامل، وبمجرد أن يغطي الفرع مصاريفه الثابتة ويصل إلى نقطة التعادل، فإن أي إيراد إضافي سينعكس مباشرة على صافي أرباح السهم في الفترات القادمة".
قوة النشاط الأساسي وامتصاص التكاليف
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab برأيه قائلاً: "اللافت في النتائج هو أن الشركة حققت نمواً في الأرباح رغم ارتفاع مصاريف تشغيل المستشفيات الجديدة، وهذا يدل على قوة نشاطها الأساسي وقدرتها على امتصاص التكاليف.
وإذا وصلت التوسعات إلى طاقتها التشغيلية الكاملة، فمن المتوقع أن ينعكس ذلك بشكل أكبر على صافي الربح".
مؤشرات الهامش التشغيلي وتكاليف التمويل
وفي تحليل دقيق للقوائم المالية، أوضحت الطالبة "رنا الشمراني" @Rana Alshamrani قائلة: "من اللافت أن نمو الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للربع الثاني جاء متقارباً بشكل كبير مع وتيرة نمو الإيرادات، مما يعني أن الهامش التشغيلي يشهد تحسناً فعلياً.
وبالتالي، فإن الضغط الحقيقي على صافي الربح لا يعود بالضرورة إلى تكاليف تشغيل الفروع الجديدة كما يُفترض عموماً؛ إذ لو كان كذلك لظهر أثره في الـ EBITDA مباشرة.
هذه الفجوة تشير إلى ضغوط تقع تحت هذا الخط، متمثلة في تكاليف الاستهلاك (D&A) وتكاليف التمويل المرتبطة بالتوسعات الرأسمالية.
والأهم من ذلك، أن معدل النمو السنوي المركب (CAGR) لسنتين يُظهر بوضوح أن وتيرة نمو صافي الربح أقل بكثير من وتيرة نمو الإيرادات، مما يعكس تآكلاً في الهامش الربحي مستمراً منذ فترة أطول، وليس مجرد أثر موسمي عابر".
كفاءة استغلال الأصول وتكلفة التشغيل
وأضافت الطالبة @تينا عزي قائلة: "التوسع في افتتاح المستشفيات الجديدة يرفع التكاليف التشغيلية في البداية بسبب تجهيز المباني، وتشغيل الأنظمة الطبية، واستقطاب الكوادر قبل الوصول إلى الطاقة التشغيلية الكاملة. لذلك، من الطبيعي أن نرى الإيرادات تنمو بنسبة أكبر من صافي الربح في هذه المرحلة.
ومع ارتفاع نسب الإشغال خلال الفترات القادمة، من المتوقع أن تتحسن كفاءة استغلال الأصول، وتنخفض تكلفة التشغيل لكل مراجع، مما سينعكس إيجاباً على هوامش الربحية مستقبلاً".
التكامل القطاعي والطلب المتزايد
وعقبت الطالبة "جمانه الشهري" @Jumana Alshehri التحليل بقولها: "نتائج الشركة تعكس نمواً جيداً؛ فارتفاع الإيرادات بنسبة 13.8% يدل على زيادة الطلب على خدماتها، بينما كان نمو الأرباح محدوداً بسبب تكاليف تشغيل الفروع الجديدة، وهو أمر طبيعي في مرحلة التوسع.
كما أن ارتفاع أرباح الربع الثاني مقارنة بالأول يعود غالباً إلى انتهاء العوامل الموسمية كشهر رمضان والإجازات.
كذلك، فإن تكامل قطاعات الشركة كالمستشفيات والصيدليات والحلول الصحية يسهم في زيادة الإيرادات والاستفادة من العميل ذاته في أكثر من خدمة، مما يحسن الكفاءة التشغيلية.
ومع وصول الفروع الجديدة إلى طاقتها التشغيلية واستقرار مصاريفها، ستنعكس نتائج التوسع بشكل أوضح على ربحية السهم مستقبلاً".
نظرة على تقييم السهم ومكرر الربحية
و أضاف الطالب "محمد العبدالله" @محمد العبدالله بُعداً آخر للنقاش قائلاً: "مع التوسعات والطموح الكبير، يبقى هناك سؤال مهم للمستثمر: هل سعر السهم الحالي يعكس كل هذه التوقعات الإيجابية؟ إذا نظرنا لمكرر الربحية، بنلاحظ أن السهم يُتداول عند مستويات فوق 30 مرة، وهذا رقم يعكس توقعات عالية جداً بالنمو المستقبلي. هذا لا يعني أن السهم مقيم بأعلى من قيمته، لكنه يعني أن أي تباطؤ بسيط في تنفيذ التوسعات أو تأخر في رفع نسب الإشغال قد يجعل السهم تحت ضغط. لذلك، أرى أن الفرصة موجودة، لكن النجاح فيها مرتبط بقدرة الإدارة على تحقيق الأهداف المرسومة خلال فترة زمنية معقولة".
التباين المرحلي والتدرج التشغيلي
واختتم الطالب "خالد وليد " @khalid waleed آراء الطلبة قائلاً: "أرى أن التباين في نسب النمو بين الإيرادات والأرباح يمثل أهم محاور هذه النتائج؛ فارتفاع الإيرادات بنحو 13.8% مقابل نمو محدود في الأرباح يُعد أمراً طبيعياً ومتوقعاً في ظل الافتتاحات الجديدة. القطاع الطبي، وتحديداً المستشفيات الجديدة، يتطلب فترة تدرج تشغيلي؛ إذ يتحمل مصاريف ثابتة ورواتب كاملة منذ اليوم الأول، في حين يتصاعد إقبال المراجعين وتدفقهم بشكل تدريجي. هذا التباين يعتبر مرحلياً، وبمجرد أن تبدأ الفروع الجديدة بالعمل بطاقتها الاستيعابية الكاملة، فإن هذا النمو في الإيرادات سينعكس مباشرة وبشكل قوي على صافي الأرباح".
أرباح قياسية بدعم النمو التشغيلي.. والسهم يتحرك ضمن مسار عرضي
وعقّب الخبير المالي "عبدالعزيز خريص" على النتائج المالية قائلاً: "واصلت مجموعة الدكتور سليمان الحبيب الطبية هيمنتها على القطاع الصحي، وسجلت أعلى أرباح لها منذ تأسيس الشركة، بقيمة بلغت 662.6 مليون ريال خلال الربع الثاني من عام 2026.
كما تجاوزت الأرباح متوسط توقعات المحللين البالغ 612 مليون ريال، مدعومة بالنمو في قطاعي المستشفيات والصيدليات، نتيجة الزيادة في أعداد المراجعين وارتفاع نسب الإشغال، ما ساهم في نمو مبيعات الشركة وأرباحها.
والجدير بالذكر أن المستشفيات الجديدة التي افتتحتها الشركة مؤخراً ساهمت في زيادة المبيعات، إلا أن ارتفاع التكاليف في المقابل ضغط على هامش الربح.
أما حركة السهم مؤخراً، فلم تكن جيدة، إذ يتداول بالقرب من أدنى مستوياته السعرية، كما يتحرك في مسار عرضي منذ شهرين بين 210 و220 ريالاً. وأي تداول دون هذه المستويات قد يؤدي إلى زيارة السهم لأدنى مستوياته منذ عام 2022."
قراءة تحليلية في الهوامش والأرباح
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد"@Hamad Alsaeed قائلاً: تُظهر نتائج النصف الأول صلابة الأداء التشغيلي للشركة، إلا أنها تعكس بوضوح ضريبة توسعاتها الحالية. فرغم نمو الإيرادات بنسبة 13.8% والأرباح قبل الفوائد والإهلاك بنسبة 13.2%، واستقرار هامشها عند 25.5% تقريباً ,مما يؤكد استدامة كفاءة النشاط الأساسي, برز التراجع جلياً في صافي الربح الذي بالكاد نما بنسبة 1.6%، مصحوباً بانخفاض هامشه بنحو 190 نقطة أساس.
يُعزى هذا الضغط بشكل رئيسي لكون المجموعة في ذروة موجة توسع بافتتاح مستشفيات جديدة لم تبلغ إشغالها مرحلة النضج بعد. فهذه المنشآت تضغط مرحلياً على الهوامش الى ان تتصاعد إيراداتها وتبلغ طاقتها التشغيلية الكاملة، لكونها تتحمل أعباء تكاليفها الثابتة من رواتب وإهلاك منذ اليوم الأول.
وهذا ما يبرر تراجع الربع الأول، وارتفاع الإهلاك، والتمويل البنكي. والواقع أن الضغط طال الأرباح التشغيلية ذاتها التي تراجعت بنسبة 6.1% رغم نمو الإيرادات بنسبة 8.8%. لتستقر أرباح الربع الأول عند 503 ملايين ريال، مسجلةً أدنى مستوى لها منذ الربع الثاني لعام 2023 وبأقل من متوسط التوقعات.
ما نراه هو مجرد فجوة توقيت بين الإنفاق الرأسمالي وتحقق إيراداته، وليس أزمة في الطلب. ويبقى هامش صافي الربح في النصف الثاني هو المؤشر الأهم. فإذا اقتربت المستشفيات الجديدة من إشغالها المستهدف، سيتم امتصاص أعباء الإهلاك وتعود الربحية للنمو. أما في حال اشتداد المنافسة السعرية وعلى نسب الإشغال في القطاع الخاص، فسيستمر أمد الضغوط. وبطبيعة الحال، فإن التقييم المرتفع للسهم يجعله بالغ الحساسية لأي من هذين المسارين.


إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!