

دخلت الشركة المتحدة للتأمين التعاوني مرحلة حاسمة في مسارها القانوني والمالي عقب صدور حكم قضائي بـ افتتاح إجراء التصفية ورفض طلب إعادة التنظيم المالي، مع تسليم أصول الشركة لأمين التصفية المعيّن.
ويأتي هذا التحول القضائي إثر تفاقم الخسائر المتراكمة إلى 459.57 مليون ريال لتتجاوز 115% من رأس المال، إلى جانب تصاعد العقوبات التنظيمية التي أوقفت نشاطها التشغيلي وضغطت على ملاءتها المالية. وفي المقابل، تتجه إدارة الشركة لتقديم اعتراض رسمي أمام محكمة الاستئناف في محاولة أخيرة لإيقاف إجراءات التصفية.
وقد ناقش طلبة جامعة اليمامة الأبعاد القانونية والمالية لهذه القضية وانعكاساتها على حقوق المساهمين والدائنين على النحو التالي:
أثر التصفية القضائية ومصاعب إعادة التنظيم المالي
أوضحت الطالبة "البتول بديري" @Albatool Bedairi تحليلها قائلة: "يعكس مسار القضية التدرج الرقابي في التعامل مع التعثر؛ حيث سبقت التصفية عقوبات ومحاولات معالجة. وفي حال قبول الاستئناف، تظل العودة للنشاط مرهونة بـ معالجة أسباب التعثر وإثبات الملاءة المالية واستيفاء موافقات هيئة التأمين".
توزيع الحصيلة وحظر الامتداد المالي للمساهمين
ومن جانبها، بينت الطالبة "ربيعه المقيط" @Rabiah Almugait أولوية السداد قائلة: "التصفية تحفظ حقوق الدائنين وتنظم الوضع المالي؛ إذ تُوزع حصيلة الأصول وفق الأولويات النظامية. وفي حال عدم كفاية الأصول، يتكبد المساهم الخسارة في حدود قيمة استثماره فقط، وتُعالج باقي الديون وفق نظام الإفلاس".
التدخل المبكر والتنظيم المالي المستقبلي
وشاركت الطالبة "دينا العرجاني" @Dina Alarjani رؤيتها قائلة: "تؤكد القضية أهمية التدخل المبكر قبل تفاقم الخسائر؛ فالتصفية تحد من الأضرار وتضمن سداد المستحقات حسب الأولوية، بينما يتطلب إحياء النشاط بعد الاعتراض خطة واقعية وتوفير تمويل كافٍ".
قراءة تحليليّة في توقيت القرارات والمركز المالي
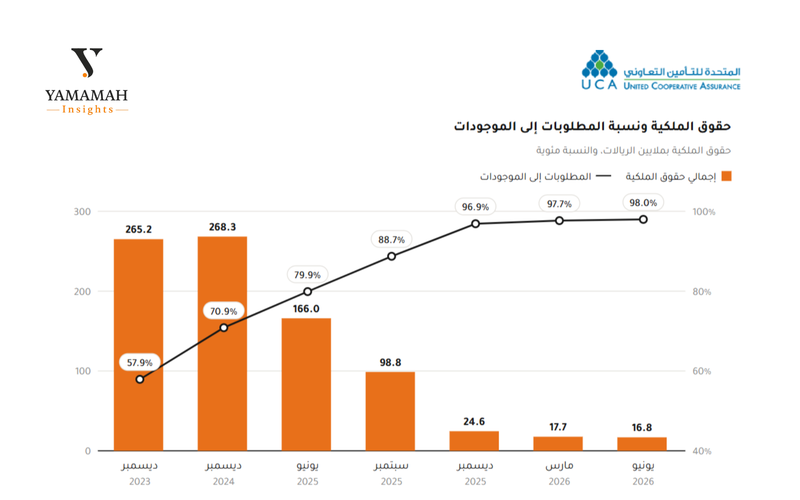
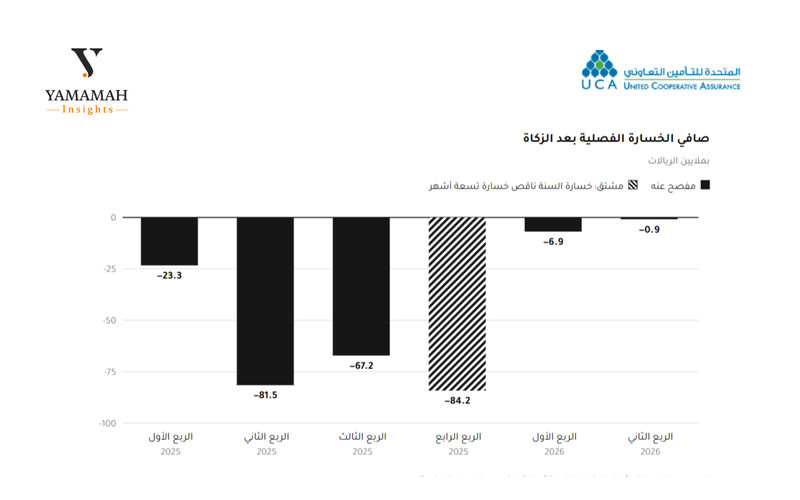
وفي تعقيب متصل، خالفت الطالبة "جنى الجبالي" @Jana Aljebali الطرح السابق قائلة: "الإجراءات لم تكن مبكرة، فقد تراكمت خسائر الأرباع الثلاثة الأولى لعام 2025م إلى 172 مليون ريال قبل الإيقاف. ورغم تراجع خسارة الربع الثاني لعام 2026م إلى 0.9 مليون ريال، إلا أنه غير كافٍ للتعافي مع تآكل حقوق الملكية إلى 16.8 مليون ريال ووصول نسبة المطلوبات للموجودات إلى 98%".
استكمال التسلسل الإفلاسي وحماية أطراف السوق
وأشارت الطالبة "نوف العنزي" @Noof Alanazi إلى آليات السداد قائلة: "تمنح التصفية الأولوية للدائنين، ويتعامل نظام الإفلاس مع العجز المالي المتبقي، بينما يواجه المساهمون خسارة كامل الاستثمار، مما يستوجب إثبات القدرة المالية الشاملة عند طلب استئناف النشاط".
التزام الشركة الممتد تجاه وثائق التأمين
وبيّن الطالب "يزن حمود" @Yazan Hamoud النطاق التشغيلي للتصفية قائلًا: "التصفية لا تلغي حقوق حملة الوثائق والسارية مطالباتهم. وتُوزع أصول الشركة على الدائنين أولاً، مما يجعل خسارة المساهم أقصاها تنفيذ كامل القيمة الاستثمارية دون أي التزام مالي إضافي".
أهمية السيولة المبكرة لمعالجة الخسائر المتراكمة
وأضافت الطالبة "رند الخلف" @Rand Alkhalaf أبعاد العجز المالي قائلة: "توضح القضية ضرورة معالجة التعثر قبل بلوغ الخسائر المتراكمة 115% من رأس المال. وحل الأزمة يرتبط مباشرة بـ توفير السيولة والالتزام بـ المتطلبات النظامية".
التكييف النظامي للديون ومسؤولية المساهمين
وسلطت الزميلة "لجين القرشي" @Lujain Algorashi الضوء على ترتيب الحقوق قائلة: "التصفية ترتب أولويات سداد الدائنين دون تحويل العجز المالي إلى التزام شخصي على المساهمين. كما أن نقض الحكم يتطلب معالجة جذرية لـ أسباب التعثر التشغيلي".
حماية الأموال الشخصية للمستثمرين
وأكدت الطالبة "رهف العنزي" @Rahaf Alanazi الأثر القانوني قائلة: "تسييل الأصول يوجه حصرياً لـ الالتزامات المستحقة، وتقتصر خسارة المساهم على قيمة أسهمه دون المساس بأمواله الشخصية، مع اشتراط ضمانات نظامية حال العودة للنشاط".
التدرج العقابي وتوزيع العجز بين الدائنين
وبيّنت الطالبة "مشاعل العنزي" @Meshail ALANazi الإطار الرقابي قائلة: "يعكس الانتقال من العقوبات التنظيمية إلى التصفية تدرجاً لحماية الدائنين؛ حيث يتحمل الدائنون العجز وفق أحكام الإفلاس، وتظل مسؤولية المساهم محدودة بقيمة الأسهم".
التدخلات الهيكلية للحد من التداعيات المالية
وتساءلت الطالبة "@ثناء الشايب" عن الحلول المسبقة قائلة: "المشكلة تكمن في طريقة التعامل مع الخسائر قبل تفاقمها؛ والتصفية تعد الخيار الأخير لحماية الحقوق، رغم وجود أصول ذات قيمة قد لا تكفي للوصول إلى حقوق المساهمين".
ترتيب الأولويات وقسمة الغرماء بين الدائنين
وأوضح الطالب "احمد الجدعان" @AHMED ALJADAAN المسار المالي للتوزيع قائلاً: "يطبق نظام الإفلاس ترتيباً صارماً يبتدئ بالديون المضمونة ثم حقوق الموظفين، وصولاً للدائنين العاديين الذين يقتسمون المتبقي عبر قسمة غرماء، بينما يخرج المساهمون بـ صفر ريال".
متطلبات رأس المال الجديد لاستعادة النشاط
وسلطت الطالبة "شهد الخميس" @Shahad Alkhamis الضوء على التحديات المستقبلية قائلة: "التدرج الرقابي كان منطقياً، لكن استعادة النشاط تتطلب ضخ رأس مال جديد وتوفر ثقة تنظيمية، وهو أمر شديد الصعوبة في الوضع الحالي".
التأصيل القانوني لسلم الإفلاس والشخصية الاعتبارية
وحلل الطالب "فهد الرويشد" @Fahad Alruwaished الحكم القضائي قائلاً: "تُوزع الحصيلة لتغطية أتعاب التصفية والديون الممتازة وحملة الوثائق. ومع بلوغ الخسائر المتراكمة 459.57 مليون ريال، تُشطب الديون غير المغطاة وتنتهي الشخصية الاعتبارية للشركة دون تحميل المساهمين أي مبالغ إضافية".
المخاطرة المالية القصوى وشروط العودة
وأكدت الطالبة "فيّ الدوسري" @Fay Aldossari محددات الموقف قائلة: "أقصى خسارة للمساهم هي وصول السهم إلى 0 ريال. وفي حال العجز تُنفذ قسمة الغرماء، بينما تتطلب عودة النشاط ضخ سيولة تضمن خفض الخسائر عن 50% من رأس المال واستيفاء هامش الملاءة المالية".
منطقية التصفية لحماية حقوق الدائنين
وأشارت الطالبة "جمانه الشهري" @Jumana Alshehri إلى واقعية القرار قائلة: "تعتبر التصفية خياراً منطقياً لـ حماية الدائنين بعد تجاوز الخسائر 115% من رأس المال، وتظل الخسارة المباشرة للمساهم مرتبطة بـ قيمة استثماره الأصلي".
الفجوة المالية وانتقال الصلاحيات القضائية
وذكرت الطالبة "دانه السعدون" @Dana Al-Sadoun داعيات الحكم قائلة: "انتقلت الصلاحيات كاملة إلى أمين التصفية لبدء بيع الأصول حمايةً للدائنين، مما يقلل جدوى الاعتراض أمام الاستئناف في ظل اتساع الفجوة المالية".
الحوكمة ومسؤولية الإدارة في حالات التعثر
وبين الطالب "زيد درويش" @Zaid Darweesh المعايير القانونية قائلًا: "الأولوية لـ حملة الوثائق والدائنين، والعجز المتبقي يُشطب نظاماً ما لم يثبت تقصير أو تلاعب من إدارة الشركة، مع وجوب تقديم ضمانات مالية قوية حال الاستئناف".
تحليل القوائم المالية وقوة المركز المالي
ولفتت الطالبة "غاده الوعلان" @Ghadah Alwallan الانتباه إلى المؤشرات القوائمية قائلة: "تراجع الخسارة الفصلية إلى 0.9 مليون ريال في الربع الثاني 2026م لا يعني التعافي، في ظل تآكل حقوق الملكية ووصول المطلوبات إلى 98% من الموجودات، مما يفرض التقييم بناءً على قوة المركز المالي".
كفاءة البيئة الرقابية وضوابط الاستئناف
واختتمت الطالبة "ريوف السويلم" @Ryouf Alsewailim النقاش قائلة: "يعكس التدرج التنظيمي كفاءة البيئة الرقابية في حماية الدائنين، وتظل فرصة إلغاء الحكم مرهونة بـ تقديم خطة معالجة و استعادة الملاءة المالية عبر ضخ رؤوس أموال جديدة".
المتحدة للتأمين تدخل في طريق مظلم بعد رفض طلب إعادة التنظيم المالي
يرى الخبير عبدالعزيز خريص أن الشركة دخلت في طريق مظلم ، بعدما تلقت خطاب من المحكمة يفيد عدم قبولها بطلب الشركة الخاص بافتتاح إجراء إعادة التنظيم المالي.
وأوضح خريص أن الأسباب التي أدت الشركة للجوء إلى التنظيم المالي هو عدم ذهابها إلى التصفية وذلك حسب ما تقدم به أحد الدائنين ، والتي وافقت عليه المحكمة.
وعن سؤال ما مصير الشركة ؟ أجاب بأنه غير واضح والخطورة كبيرة جدا على المساهمين ، ولاسيما بأنه تم تعليق أسهم الشركة بقرار من هيئة سوق المال حتى تتضح الصورة وإلى ما ستذهب عليه الشركة سواء التصفية أو إعادة التنظيم المالي.
مع العلم بأن وضع الشركة مالياً سيء ، حيث لديها خسائر متراكمة بنسبة 115% من رأس المال ، إضافة إلى ذلك قامت هيئة التأمين بخصوص يإيقاف اصدار أو تجديد وثائق التأمين لكافة المنتجات التأمينية بما في ذلك المنتجات المقدمة لفئة الأفراد ومنتج الضمان الممتد، اعتباراً من تاريخ 22 سبتمبر 2026م لمخالفتها التعليمات الإشرافية والرقابية.
انعكاسات المركز المالي على مسار التصفية وحقوق المساهمين
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: يقدم حكم افتتاح إجراء التصفية للمتحدة للتأمين التعاوني مثالا على أن تعثر شركات التأمين يظهر في قائمة المركز المالي قبل أن يصل إلى المحكمة بوقت طويل. فقد نمت مطلوبات الشركة 124% منذ نهاية 2023 مقابل 32% لموجوداتها، حتى صارت حقوق الملكية تغطي 2% فقط من الموجودات، وبلغت الخسائر المتراكمة 115% من رأس المال بنهاية يونيو 2026.
أما في سياق النشاط، فقد تراجعت الأقساط المكتتبة 98.5% في الربع الثاني 2026 بعد إيقاف الإصدار الذي قررته هيئة التأمين لمخالفة الشركة التعليمات الرقابية، وهو ما يجعل استمرار النشاط مرتبطا بتصحيح تلك المخالفات وبتعزيز رأس المال معا.
وفي تقديرنا أن الحكم يتسق مع ما تظهره القوائم، وأن ما يبقى للمساهمين بعد سداد الدائنين سيكون محدودا إن وُجد. ويُتوقع أن يتحدد المسار بتقرير أمين التصفية عن قيم الأصول والديون، وبنتيجة أي اعتراض أمام محكمة الاستئناف.

التعليقات (4)
لا توجد تعليقات بعد. كن أول من يعلّق!