
أعلنت شركة الإنماء المالية عن إتاحة تقارير التقييم النصف سنوي لأصول صندوق الإنماء ريت الفندقي، وذلك للفترة المالية المنتهية في 30 يونيو 2026. وقد تم إعداد هذه التقارير من قبل مقيّمين معتمدين (2)، وذلك التزاماً بـ سياسة تقييم أصول الصندوق المنصوص عليها في شروط وأحكام الصندوق.
وتعد هذه الخطوة متطلباً تنظيمياً ضرورياً يعزز من مستويات الشفافية والإفصاح، ويتيح للمستثمرين فرصة الاطلاع على القيمة العادلة للأصول العقارية الفندقية وتتبع أداء الصندوق ومركزه المالي في السوق المالي.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والاستثمارية لتقارير التقييم وتأثيرها على أداء الصندوق، وذلك على النحو التالي:
التدفقات النقدية ومعدلات الإشغال كمحرك أساسي للتقييم
أوضحت الطالبة جمانة الشهري @Jumana Alshehri وجهة نظرها قائلة: "برأيي، أكثر العوامل تأثيرًا على تقييم الأصول الفندقية هي معدلات الإشغال والإيرادات وأسعار الفائدة؛ لأن ارتفاع الطلب السياحي والفعاليات الكبرى يرفع الإشغال والإيرادات، وهذا ينعكس إيجابيًا على قيمة الأصل.
وفي المقابل، ارتفاع أسعار الفائدة قد يؤثر على تكلفة التمويل وبالتالي على التقييم. وبالنسبة لأصول صندوق الإنماء ريت الفندقي، أعتقد أن قدرة الفندق على تحقيق دخل مستمر تعتبر أهم من قيمة العقار بحد ذاتها، خصوصًا أن التقييم يعتمد على التدفقات النقدية المتوقعة.
لذلك، كلما كان أداء الفندق مستقرًا وقابلًا للنمو، كان ذلك داعمًا لقيمة الأصل مستقبلًا."
استدامة التدفقات النقدية كبديل للتقييم العقاري التقليدي
وشارك الطالب محمد الغيهب @Mohammad Alghaihab رأيه مبيناً: "برأيي، تقييم الأصول الفندقية يعتمد بشكل كبير على قدرتها على توليد تدفقات نقدية مستدامة، وليس فقط على قيمة العقار نفسه؛ لذلك أرى أن نمو الإشغال والإيرادات هو العامل الأهم، خصوصًا مع توسع السياحة والفعاليات في المملكة، لأنها تعكس أداءً تشغيليًا فعليًا يدعم ارتفاع قيمة الأصل مستقبلًا."
تأثير تكلفة التمويل والظروف الاقتصادية على جاذبية الاستثمار
وبينت الطالبة ريماس المشعلي @Rimas Almashali أن: "أرى أن أسعار الفائدة والظروف الاقتصادية من أكثر العوامل تأثيرًا على تقييم الأصول الفندقية، لأن ارتفاع تكلفة التمويل قد يضغط على قيمة الأصول ويقلل جاذبية الاستثمار فيها.
وفي المقابل، تحسن النشاط الاقتصادي وزيادة الطلب السياحي قد يدعمان الإشغال والإيرادات، مما يرفع التدفقات النقدية المتوقعة وبالتالي قيمة الأصول."
استمرارية الطلب السياحي كشرط جوهري لنمو قيمة الأصل
وأضافت الطالبة غاده الوعلان @Ghadah Alwallan قائلة: "أشوف أن زيادة الفعاليات والنشاط السياحي في المملكة تمثل فرصة مهمة لـ الأصول الفندقية، لأنها قد ترفع معدلات الإشغال ومتوسط الإيرادات، وبالتالي تحسن التدفقات النقدية المستقبلية.
لكن التأثير على قيمة الأصول يعتمد على استمرارية هذا الطلب، وليس فقط على ارتفاع الإشغال خلال مواسم أو فعاليات محددة."
تقاطع الاقتصاد الكلي مع رؤية 2030 في دعم التقييم
وفصلت الطالبة ثناء الشايب @Thanaa Alshayib الأبعاد الاقتصادية بقولها: "من وجهة نظري تقييم الأصول العقارية يتأثر بشكل كبير بوضع الاقتصاد والسوق فالنمو الاقتصادي عادة يزيد الطلب والاستثمار والتضخم ممكن يرفع تكاليف وأسعار العقارات بينما ارتفاع أسعار الفائدة يجعل التمويل أغلى و يقلل الطلب.
لكن أشوف أن العرض والطلب من أكثر العوامل تأثيرًا لأنه يرتبط بشكل مباشر بقيمة العقار في السوق.
وبالنسبة للفنادق و الفعاليات والمشاريع الكبيرة ضمن رؤية 2030 وزيادة السياحة ممكن ترفع أعداد الزوار، وبالتالي ترتفع نسب الإشغال والإيرادات وإذا استمر هذا النمو فمن الطبيعي أن ينعكس بشكل إيجابي على تقييم الأصول الفندقية مستقبلًا.
وفي النهاية كلما كان الفندق يحقق إشغال وإيرادات مرتفعة بشكل مستمر زادت جاذبيته وقيمته كاستثمار. وبرأيي قدرة الفندق على تحقيق دخل مستمر أهم من قيمة العقار لوحدها لأن المستثمر بالنهاية يهتم بقيمة الأصل لكن أيضًا بـ العوائد اللي يقدر يحققها منه على المدى الطويل."
قوة الأداء التشغيلي كمؤشر رئيسي يعكس القيمة
المستقبلية
واختتمت الطالبة اروى الحويطي @Arwa Alhuwaiti القراءة التحليلية قائلة: "برأيي في الأصول الفندقية ما يكفي ننظر لقيمة العقار نفسها، لأن قدرته على تحقيق دخل مستمر تعتبر عامل مهم جداً في تقييمه.
خصوصاً أن ارتفاع الإشغال والإيرادات يعطي مؤشر على قوة أداء الأصل، وممكن ينعكس بشكل إيجابي على قيمته مستقبلاً. لذلك أشوف الاثنين مرتبطين، لكن استمرارية الدخل هي اللي تعطي قيمة أكبر للأصل على المدى الطويل."
تحليل منهجية التقييم، الافتراضات، والمخاطر الكامنة
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: إتاحة تقارير التقييم النصف سنوي ليست إجراءً شكلياً، بل هي الحدث الذي يعيد تسعير صافي أصول الصندوق ويحدد سقف التوزيعات. فعلى سيسل المثال, قدر المقيم الأول القيمة العادلة لفنادق الصندوق الخمسة عند نحو 1.10 مليار ريال في 30 يونيو 2026، موزعة بين فيتوري 475.13 مليون، ورافال أسكوت 275.38 مليون، وكلاريون جدة 174.86 مليون، وكمفورت إن الزهراء 99.98 مليون، وكمفورت إن العليا 75.14 مليون.
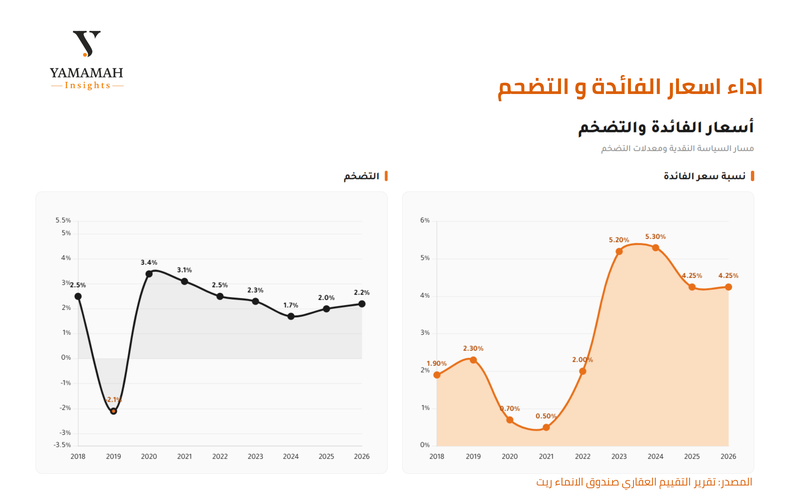
منهجية التقييم هنا تعتبر أهم من الرقم. التقييم بأسلوب الدخل عبر التدفقات النقدية المخصومة، ومعدل الخصم مبني بالنموذج التراكمي: تضخم 2.7% زائد عائد سندات حكومية 4.6% زائد علاوات مخاطر السوق والتشريع والموقع والتطوير، ليستقر بين 10.20% و10.70% بحسب الأصل، مع معدل رسملة نهائي بين 7.50% و8.00%.
من حيث الرابط الاقتصادي, عائد السندات الحكومية هو القناة التي تنتقل عبرها السياسة النقدية إلى القيمة مباشرة، فارتفاع 100 نقطة أساس في تكلفة التمويل الحكومي يرفع معدل الخصم بالقدر ذاته ويقتطع من التقييم. أما التضخم المعتمد 2.7% فهو متوسط أربع عشرة سنة، وهو أعلى من التضخم الفعلي الحالي قرب 1.7%، ما يجعل نمو الإيرادات المفترض أكثر سخاءً من الواقع الجاري.
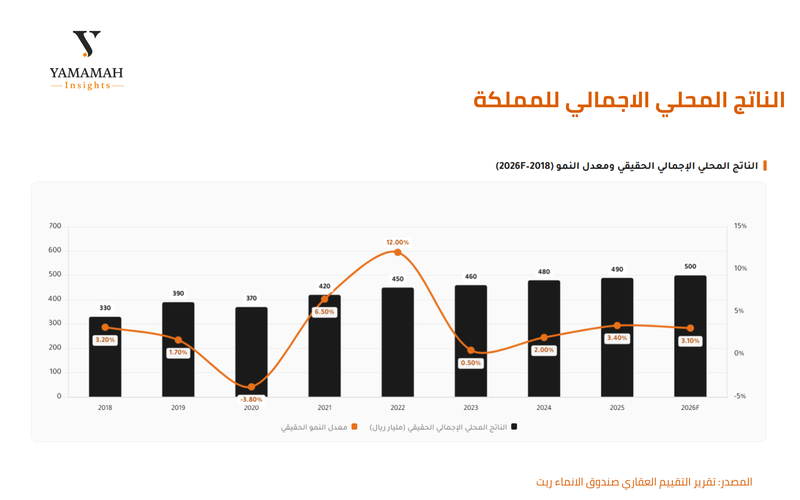
المخاطرة الفعلية ليست في معدل الخصم، بل في نسبة الإشغال. حيث افترض المقيّم استقرار نسبة إشغال عند 70%–72% لأصول إشغالها الحالي 60%. هذه الفجوة رهان مباشر على تحقق مستهدفات السياحة في رؤية 2030، ونمو ناتج محلي حقيقي متوقع عند 3.1% لعام 2026، مقابل معروض فندقي جديد قد يبتلع أثر الطلب. يضاف إلى ذلك أن دخل فيتوري البالغ 33.0 مليون ريال مرتبط بعقد ينتهي في ديسمبر 2027، وهو تاريخ تعاقدي يستحق المتابعة قبل غيره.

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!