

كثيرون ينظرون إلى القرض العقاري كأنه “رقم” يُوقّع ثم ينتهي.
لكن الواقع أنه عقد طويل الأجل يربط دخلك القادم بقرار اليوم. الفكرة المحورية:
القسط يحدد نمط حياتك، والفائدة تحدد ثمن الزمن، ومدة التمويل تحدد كلفة الالتزام حتى لو بدا القسط الشهري “مريحًا” في البداية.
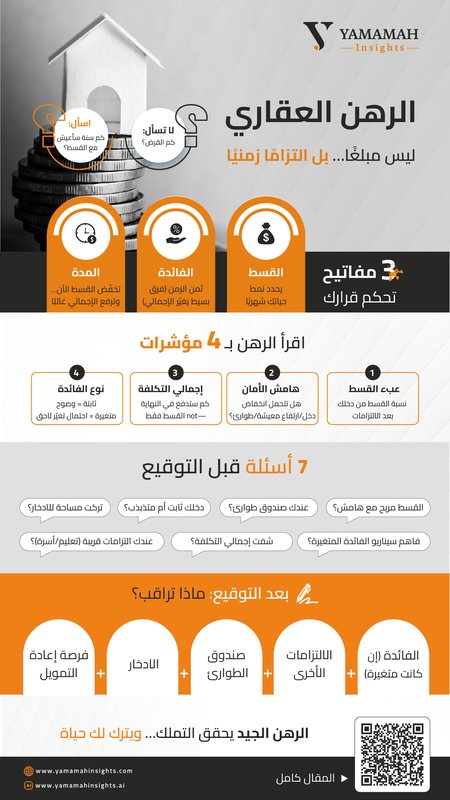
قبل التوقيع، اقرأ الرهن عبر 4 مؤشرات بسيطة:
- عبء القسط: كم يأخذ من دخلك بعد التزاماتك الأساسية؟
- هامش الأمان: هل لديك مساحة لأي طارئ أو ارتفاع مصروفات؟
- إجمالي التكلفة: كم ستدفع في النهاية، لا كم ستستلم اليوم؟
- نوع الفائدة: ثابتة تمنح وضوحًا أعلى، ومتغيرة قد تُفاجئك مع تغيّر أسعار الفائدة.
ثم اسأل نفسك الأسئلة التي تغيّر جودة القرار: هل دخلك ثابت؟ هل لديك صندوق طوارئ؟ هل فهمت سيناريو تغيّر الفائدة؟ وهل تركت مساحة للادخار والالتزامات القريبة؟
الرهن الجيد لا “يمنحك تملكًا” فقط… بل يترك لك حياة يمكن إدارتها بهدوء.

التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!