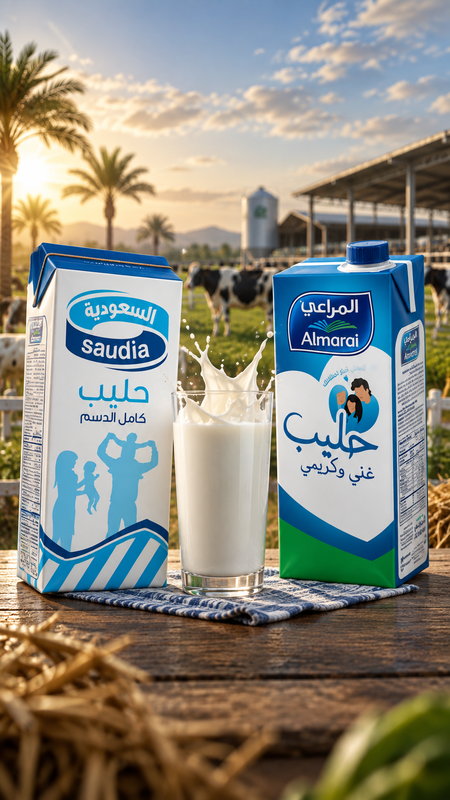

في ثلاجة السوبرماركت قد تبدو العبوتان متشابهتين: حليب للاستهلاك اليومي، وسعر يستطيع المستهلك مقارنته خلال ثوانٍ. لكن خلفهما نموذجان اقتصاديان مختلفان تماماً. المراعي بنت أعمالاً تتجاوز 21 مليار ريال من خلال الحجم والتكامل والسيطرة على حلقات واسعة من سلسلة الغذاء. أما سدافكو، صاحبة علامة «السعودية»، فاختارت نطاقاً أضيق وتركيزاً تشغيلياً مكّنها في 2025 من تحقيق هامش صافٍ بلغ 15%. القصة ليست عن أي حليب أفضل، بل عن سؤال أكبر: هل تصنع شركة الغذاء أرباحها بامتلاك المزيد من السلسلة، أم بإتقان عدد أقل من حلقاتها؟
ضع عبوة من حليب المراعي إلى جوار عبوة «السعودية» في متجر بالرياض، ثم تجاهل الألوان والشعار والسعر للحظة.
من الخارج، المنتجان يؤديان الوظيفة الأساسية نفسها.
لكن إذا تتبعت الريال الذي يدفعه المستهلك إلى الخلف، ستجد شركتين تبنيان الربح بطريقة مختلفة.
المراعي تريد أن تكون حاضرة في مساحات واسعة من المائدة: ألبان وعصائر ومخبوزات ودواجن وأغذية أطفال، مدعومة بمزارع ومصانع وشبكة توزيع واسعة.
سدافكو، في المقابل، تقدم نموذجاً أكثر تركيزاً: الحليب طويل الأجل، والآيس كريم، ومعجون الطماطم، وعدد أكثر محدودية من الفئات.
واحدة بنت ميزتها بالاتساع.
والأخرى حاولت استخراج قيمة أكبر من نطاق أضيق.
ويصف تقرير «صناعة الأغذية في المملكة العربية السعودية» هذه المفارقة بوضوح: التكامل والاتساع لدى المراعي، والتركيز الصارم لدى سدافكو، يمثلان طريقين مختلفين للتفوق في صناعة الغذاء.
وهذا يجعل المقارنة بينهما أكبر من مقارنة شركتين.
إنها درس في اقتصاد الشركات.
المراعي: امتلك السلسلة قبل أن ينافسك أحد عليها
تأسست المراعي في 1977، ثم تطورت من نشاط ألبان إلى واحدة من أكبر شركات الأغذية والمشروبات في المنطقة. ويقدمها التقرير بوصفها الحالة الأكثر اكتمالاً إقليمياً لما يسمى التكامل الرأسي Vertical Integration.
والفكرة بسيطة.
بدلاً من أن تعتمد الشركة على طرف مختلف في كل مرحلة، تسيطر على عدد كبير من المراحل بنفسها.
المزرعة.
الإنتاج.
التصنيع.
التعبئة.
التخزين.
النقل المبرد.
التوزيع.
ثم العلامة التجارية والرف الذي يصل إليه المستهلك.
هذا النموذج مكلف، لكنه يمنح الشركة شيئاً مهماً جداً في صناعة الغذاء: السيطرة.
فإذا كانت شركة تبيع منتجاً سريع التلف، يصبح الاعتماد الكامل على مورّد أو موزع خارجي مخاطرة. وكل ساعة تأخير في سلسلة التبريد قد تعني عمراً أقصر للمنتج، أو هدراً أكبر، أو رفاً فارغاً أمام المستهلك.
بالنسبة إلى المراعي، الشاحنة ليست نشاطاً جانبياً يأتي بعد المصنع.
إنها جزء من المنتج.
والمستودع ليس مجرد مكان لحفظ العبوات.
إنه جزء من القدرة على الوفاء بالوعد الذي تحمله العلامة.
الحجم نفسه يمكن أن يصبح أصلاً
بلغ صافي ربح المراعي في 2025 نحو 2.456 مليار ريال، بزيادة 6% على العام السابق، على إيرادات تجاوزت 21 مليار ريال، فيما بلغت حقوق المساهمين نحو 20.5 مليار ريال، وفق الأرقام التي يوردها التقرير.
لكن الرقم الأكثر أهمية لفهم النموذج ليس الربح وحده.
إنه الحجم.
في الصناعات الغذائية، تستطيع الشركة الكبيرة توزيع بعض تكاليفها الثابتة على كمية ضخمة من المنتجات.
المصنع.
المستودع.
نظام التقنية.
فرق الإدارة.
وشبكة التوزيع.
كلما ازدادت الوحدات التي تمر عبر هذه البنية، أمكن توزيع تكلفتها على قاعدة أكبر.
وهذا ما يعرف بـاقتصاديات الحجم Economies of Scale.
فإذا كانت الشاحنة نفسها تمر يومياً على متجر لبيع الحليب، فقد يصبح من الاقتصادي أن تحمل معها عصيراً أو زبادياً أو منتجاً آخر.
وإذا كانت الشركة تملك علاقة قوية مع سلاسل التجزئة، يمكنها استخدام القناة نفسها لعدد أكبر من المنتجات.
وهكذا تتحول شبكة التوزيع من تكلفة إلى أصل.
الأمر يشبه بناء طريق باهظ الثمن ثم زيادة عدد المركبات التي تمر عليه.
كل منتج إضافي يستخدم الطريق نفسه قد يجعل الاستثمار الأول أكثر قيمة.
من الحليب إلى الدجاج
هذه الفكرة تفسر لماذا لم تبق المراعي شركة حليب.
يذكر التقرير أن محفظتها امتدت إلى العصائر والمخبوزات عبر علامات مثل لوزين و«سفن دايز»، وإلى الدواجن عبر «اليوم»، إضافة إلى أغذية الأطفال. كما يرى أن توسع قطاع الدواجن يمثل أحد محركات النمو التالية للشركة.
منطق المراعي هنا ليس بالضرورة أن كل فئة غذائية أفضل من الألبان.
بل أن البنية التي بُنيت حول شركة الأغذية الكبيرة يمكن استخدامها لاقتناص فرص في فئات أخرى.
لكن لهذا الاتساع ثمن.
كل قطاع جديد يضيف مصنعاً أو مخزوناً أو سلسلة توريد أو مخاطر تشغيلية جديدة.
ولهذا فإن الحجم ليس ميزة تلقائية.
يصبح ميزة فقط عندما تستطيع الإدارة إبقاء التعقيد تحت السيطرة.
سدافكو: ماذا لو لم تحتج إلى امتلاك كل شيء؟
على الجهة الأخرى تقف الشركة السعودية لمنتجات الألبان والأغذية «سدافكو».
علامتها الأشهر على رفوف الحليب هي «السعودية».
لكن النموذج الاقتصادي خلف العبوة مختلف.
وفق التقرير، حققت سدافكو في 2025 هامش ربح إجمالي بلغ 34.6%، وهامشاً صافياً بلغ 15%، وصافي ربح قدره 477.4 مليون ريال، إضافة إلى رصيد نقدي تجاوز 670 مليون ريال.
وحتى نفهم معنى الرقم، فإن هامش الربح الصافي يجيب عن سؤال بسيط:
من كل 100 ريال مبيعات، كم ريالاً يبقى للشركة كصافي ربح في النهاية؟
هامش 15% يعني أن كل 100 ريال من الإيرادات تركت، حسابياً، نحو 15 ريالاً صافي ربح.
وهذا مختلف عن إجمالي حجم الأرباح.
المراعي تحقق أرباحاً مطلقة أكبر بكثير لأنها شركة أكبر بكثير.
لكن الهامش يجيب عن سؤال مختلف: كم تحتفظ الشركة من كل ريال مبيعات؟
وهنا تبرز قوة نموذج سدافكو.
الحليب طويل الأجل ليس مجرد حليب
يربط التقرير جزءاً من نموذج سدافكو بتركيزها على الحليب طويل الأجل.
وقد يبدو الفارق بينه وبين الحليب الطازج تقنياً للمستهلك، لكنه اقتصادي للشركة.
المنتج الطازج يحتاج إلى سلسلة تبريد صارمة وسرعة أكبر في الوصول إلى المتجر وإدارة دقيقة للهدر وانتهاء الصلاحية.
أما الحليب طويل الأجل فيمتلك فترة تخزين أطول ولا يحتاج إلى البنية الباردة نفسها خلال كامل رحلته.
أي أن اختيار المنتج يغيّر اقتصاديات الشركة نفسها.
المستودع يصبح أبسط في بعض الجوانب.
نافذة البيع أطول.
خطر التلف أقل.
والقدرة على توزيع المنتج لمسافات أكبر تصبح أسهل نسبياً.
هذا لا يعني أن الحليب طويل الأجل بلا تكاليف، ولا أن هوامش سدافكو ناتجة عنه وحده.
لكن المثال يوضح فكرة مهمة في صناعة الغذاء:
أحياناً يكون تصميم المنتج نفسه قراراً لوجستياً ومالياً.
التركيز يمكن أن يكون ميزة مثل الحجم
هناك اعتقاد شائع في الأعمال بأن الشركة الأكبر أقوى بالضرورة.
ليس دائماً.
فالحجم يمنح قوة شراء وتوزيع واستثمار، لكنه يجلب التعقيد أيضاً.
أما التركيز فيسمح للشركة بوضع رأس المال والإدارة والخبرة في عدد أقل من الأنشطة.
وهنا يظهر مفهوم التركيز التشغيلي.
أي أن الشركة لا تحاول أن تكون موجودة في كل فئة، بل تختار مجموعة محدودة من المنتجات وتسعى إلى تشغيلها بكفاءة عالية.
التقرير يربط نموذج سدافكو بثلاث فئات أساسية: الحليب طويل الأجل، والآيس كريم، ومعجون الطماطم. ويرى في نتائجها المالية دليلاً على أن الحجم ليس الطريق الوحيد للتميز في صناعة الغذاء.
وهذا درس مهم.
شركة أصغر تستطيع أن تحقق اقتصاداً جيداً إذا كان لديها منتج مناسب، وتشغيل منضبط، وعلامة قوية، ولا تحمل على ميزانيتها تعقيداً لا تحتاج إليه.
مليار ريال أم هامش 15%؟
هنا تقع إحدى أكثر الأخطاء شيوعاً عندما نقارن الشركات.
قد يرى القارئ أن المراعي حققت 2.456 مليار ريال ربحاً، مقابل 477.4 مليون ريال لسدافكو، فيستنتج أن الأولى «أكثر كفاءة».
لا يمكن معرفة ذلك من الرقمين وحدهما.
الربح المطلق يخبرنا بحجم ما تكسبه الشركة.
أما الهامش فيخبرنا بنسبة ما تحتفظ به من إيراداتها.
والعائد على رأس المال يطرح سؤالاً ثالثاً: كم ربحاً أنتجت الشركة مقارنة بالأموال التي احتاجت إلى استثمارها؟
هذه مقاييس مختلفة.
لذلك لا يوجد تناقض في أن تكون شركة أكبر بكثير من أخرى، بينما تحقق الشركة الأصغر هامشاً صافياً أعلى.
وبحسب خريطة التقرير، يقترب هامش المراعي الصافي من 11.7% على إيرادات تزيد على 21 مليار ريال، مقابل 15% لسدافكو.
هذا لا يجعل أحد النموذجين «أفضل».
إنه يكشف أن كل نموذج يستخدم طريقة مختلفة لتحويل المبيعات إلى أرباح.
ماذا تشتري المراعي مقابل هامش أقل؟
إذا كانت سدافكو تحقق هامشاً أعلى، فلماذا لا تختار كل شركة غذاء نموذجها؟
لأن الهامش ليس كل شيء.
المراعي تحصل مقابل نموذجها الأكثر كثافة في الأصول على مزايا أخرى.
حجم أكبر.
تنوع أوسع.
وجود في فئات متعددة.
شبكة توزيع واسعة.
وقدرة أكبر على إطلاق منتجات جديدة عبر بنية موجودة أصلاً.
هذا التنوع يمكن أيضاً أن يقلل الاعتماد على فئة واحدة.
فإذا تباطأ نمو الألبان، قد تأتي فرصة من الدواجن أو المخبوزات أو العصائر.
لكن المقابل هو أن الشركة تحتاج إلى إدارة منظومة أكبر، واستثمارات أعلى، وتتعرض لأنواع أكثر من التكاليف.
وفي 2025، يشير التقرير مثلاً إلى أن المراعي أفصحت عن أثر يقارب 200 مليون ريال نتيجة زيادة أسعار الديزل. وفي شركة تعتمد على النقل والتبريد على نطاق واسع، تصبح تكلفة الطاقة عاملاً مؤثراً في السلسلة.
الحجم يصنع حماية في مكان، ويخلق حساسية في مكان آخر.
وماذا تخسر سدافكو مقابل التركيز؟
التركيز أيضاً ليس بلا ثمن.
الشركة التي تعتمد بدرجة أكبر على عدد محدود من الفئات تكون أكثر تعرضاً لأي تغير طويل الأجل فيها.
إذا تغير ذوق المستهلك، أو اشتدت المنافسة، أو ضغطت العلامات الخاصة لمتاجر التجزئة على الأسعار، فإن المحفظة الأصغر تمتلك عدداً أقل من المحركات لتعويض الضعف.
التقرير نفسه يضع المنافسة والعلامات الخاصة وتحول سلوك المستهلك ضمن المخاطر التي تواجه شركات الغذاء السعودية عموماً.
لذلك يمكن قراءة النموذجين بوصفهما مفاضلة بين نوعين من المخاطر.
المراعي تقبل تعقيداً أكبر للحصول على حجم وتنويع أكبر.
سدافكو تقبل تركيزاً أكبر للحصول على تشغيل أكثر بساطة وانضباطاً.
أيهما يحتاج إلى رأس مال أكبر؟
هذه نقطة محورية لفهم صناعة الغذاء.
الشركة المتكاملة التي تمتلك مزارع ومصانع وأساطيل ومستودعات تحتاج بطبيعتها إلى قاعدة أصول واسعة وتمويل مستمر للاستثمار والصيانة والتوسع.
ويشير التقرير إلى أن المراعي من الشركات السعودية غير المصرفية المبكرة في استخدام الصكوك على نطاق كبير، وهو أمر يتلاءم مع طبيعة صناعة تحتاج إلى أصول طويلة الأجل وتدفقات نقدية مستقرة نسبياً.
وهنا يظهر مفهوم كثافة رأس المال.
وهو مقدار الأموال التي يجب استثمارها في المصانع والمعدات والأصول قبل توليد الإيرادات.
كلما ارتفعت كثافة رأس المال، أصبح السؤال ليس فقط كم تربح الشركة، بل كم تحتاج أن تستثمر كي تحقق ذلك الربح.
وهذه نقطة مهمة عند مقارنة نموذج واسع مثل المراعي بنموذج أكثر تركيزاً مثل سدافكو.
لا يكفي النظر إلى قائمة الدخل.
يجب النظر إلى كمية رأس المال التي يحتاجها كل نموذج كي يعمل.
واحدة تبني خندقاً بالتوزيع.. والأخرى بالانضباط
يستخدم المستثمرون تعبير الخندق التنافسي لوصف الميزة التي تجعل منافسة شركة ما صعبة.
ليس المقصود خندقاً حرفياً، بل مجموعة حواجز تمنع الآخرين من تقليدها بسهولة.
خندق المراعي واضح نسبياً.
الحجم.
العلامة.
الأسطول.
التوزيع.
المصانع.
القدرة على وضع مجموعة كبيرة من المنتجات على رفوف واسعة.
قد يستطيع منافس إنتاج زبادي ممتاز.
لكن بناء شبكة تضاهي شبكة شركة كبيرة أصعب بكثير من تقليد الوصفة.
أما خندق سدافكو فمختلف.
هو قائم بدرجة أكبر على العلامة، والتركيز، والانضباط التشغيلي، واختيار فئات تستطيع الشركة إدارتها بكفاءة.
أحد النموذجين يقول: امتلك أجزاء أكثر من السلسلة.
والآخر يقول: لا تمتلك إلا ما تستطيع تشغيله جيداً.
لماذا يحتاج المستثمر إلى معرفة الفرق؟
لأن شركتين في القطاع نفسه قد تستجيبان للصدمات بطريقة مختلفة.
ارتفاع تكلفة النقل والتبريد يمكن أن يكون أكثر أهمية لشركة تعتمد بكثافة على شبكة باردة واسعة.
تغير أسعار المواد الخام يؤثر وفقاً لمزيج المنتجات والعقود.
ارتفاع الفائدة يؤثر بدرجات تختلف بحسب حجم التمويل والاستثمارات.
والتغير في أذواق المستهلكين قد يخدم شركة متنوعة أو يضر شركة تتركز في فئات قليلة.
لذلك فإن عبارة «شركة أغذية» لا تخبر المستثمر بالكثير.
كما أن عبارة «شركة تقنية» قد تشمل نماذج مختلفة جذرياً، فإن شركتين تبيعان الحليب قد تكونان اقتصادياً مختلفتين تماماً.
المهم ليس فقط ماذا تبيع الشركة.
بل كيف تصنع الريال الذي يبقى لها بعد البيع.
هل الهامش الأعلى يعني الشركة الأفضل؟
ليس بالضرورة.
قد يكون الهامش العالي ممتازاً، لكن شركة تحقق هامشاً أقل على قاعدة مبيعات ضخمة تستطيع أن تولد أرباحاً وتدفقات نقدية أكبر.
وقد تستخدم الشركة أرباحها في استثمارات جديدة تنمو مستقبلاً.
وفي المقابل، قد تحقق الشركة الأكثر تركيزاً عائداً جيداً من رأس مال أقل وتعيد جزءاً أكبر من النقد للمساهمين.
لذلك فإن المقارنة الاقتصادية السليمة تحتاج إلى مجموعة مؤشرات: نمو الإيرادات، والهامش، والتدفقات النقدية، ورأس المال المستثمر، والديون، والعائد على رأس المال، واستدامة الميزة التنافسية.
وهنا يلتقي هذا المقال مع قاعدة مهمة في الاستثمار:
أفضل شركة تشغيلياً ليست بالضرورة أفضل سهم، وأعلى هامش ليس بالضرورة أفضل نموذج لكل مرحلة.
السعر الذي يدفعه المستثمر مقابل كل ذلك يظل جزءاً منفصلاً من المعادلة.
المفارقة التي تكشف صناعة الغذاء السعودية
يقدم التقرير خريطة لتموضع شركات الأغذية بحسب تنوع المحفظة والهامش، ويضع المراعي وسدافكو في موقعين مختلفين بوضوح: الأولى ناحية الاتساع والتكامل، والثانية ناحية التركيز والهامش الأعلى. ويخلص إلى أن كلا الطريقين يمكن أن يقود إلى التميز، بينما تكمن «المنطقة الخطرة» في الاتساع بلا حجم كافٍ، أو التركيز بلا تمايز.
وهذه ربما أهم فكرة في المقارنة كلها.
المشكلة ليست أن تكون كبيراً أو صغيراً.
المشكلة أن تكون عالقاً في المنتصف من دون ميزة واضحة.
إذا أردت الاتساع، تحتاج إلى حجم يجعل الاتساع اقتصادياً.
وإذا أردت التركيز، تحتاج إلى شيء يجعل ذلك التركيز ذا قيمة: علامة أو منتج أو تكلفة أو كفاءة يصعب على المنافس تقليدها.
العبوتان متشابهتان.. الميزانيتان ليستا كذلك
يمكن للمستهلك أن يقف أمام ثلاجة المتجر ويختار بين المراعي و«السعودية» خلال ثوانٍ.
بالنسبة إليه، القرار يتعلق بالسعر أو الطعم أو الاعتياد أو العلامة.
أما خلف الرف، فهناك مدرستان مختلفتان في صناعة الربح.
المراعي بنت شركة تستطيع أن تبدأ من المدخلات والمزرعة، وتعبر المصنع والأسطول، وتنتهي بمنتجات متعددة على رفوف المنطقة.
سدافكو تثبت أن الطريق لا يحتاج بالضرورة إلى هذا الاتساع؛ يمكن لمحفظة أكثر تركيزاً أن تنتج هوامش قوية ومركزاً نقدياً متيناً عندما تدار بانضباط.
ولذلك فإن السؤال الصحيح ليس:
المراعي أم حليب السعودية.. أيهما أفضل؟
بل:
أي نوع من الشركات تريد أن تبني: شركة تربح لأنها تسيطر على مساحة أكبر من السلسلة، أم شركة تربح لأنها تفعل أشياء أقل بكفاءة أعلى؟
في صناعة الغذاء، يمكن للطريقين أن يصلا إلى الربح.
المراعي تراهن على أن الحجم يجعل السلسلة أقوى. وسدافكو تراهن على أن التركيز يجعل الريال أكثر ربحية. وبين الرهانين يظهر أحد أهم دروس الأعمال: ليس ضرورياً أن تبيع أكثر الأشياء كي تصنع أفضل اقتصاديات؛ المهم أن تعرف بالضبط أين تتكون قيمتك، ثم تبني الشركة حولها.
 اسأل يمامي
التعليقات (9)
لا توجد تعليقات بعد. كن أول من يعلّق!