

تتجه أسعار الذهب نحو تسجيل تراجع أسبوعي ملحوظ، حيث يقيم المستثمرون التوترات المتجددة في الشرق الأوسط واحتمالات بقاء معدلات التضخم المرتفعة، وهو ما قد يجبر مجلس الاحتياطي الفيدرالي الأمريكي على الإبقاء على أسعار الفائدة "أعلى لفترة أطول". وانخفضت أسعار المعدن النفيس لتتداول دون مستويات 4,100 دولار للأونصة، متأثرة بضغوط تقنية وتدفقات خارجة من صناديق الاستثمار المتداولة، ليرسخ الذهب خسائره التي تجاوزت 20% منذ ذروة الارتفاعات التاريخية التي شهدها الربع الأول من العام.
الفيدرالي وعقدة التضخم: عهد "كافين وارش" وضغوط الذكاء الاصطناعي
تأتي الضغوط الحالية على الذهب في وقت حساس تشهد فيه السياسة النقدية الأمريكية تحولات جوهرية؛ حيث أظهرت محاضر اجتماع الاحتياطي الفيدرالي الأخير أن بعض صناع السياسة يرون مبررات قوية لرفع أسعار الفائدة بدلاً من خفضها، على الرغم من تثبيتها مؤقتاً. ويسعر متداولو العقود الآجلة الآن احتمالية صعودية حادة لرفع الفائدة بحلول اجتماع سبتمبر لتصل إلى نحو 68.8%، وتتجاوز 81% لشهر ديسمبر، خاصة بعد تجدد التوترات النفطية والتخوف من انعكاس أسعار الطاقة على التضخم الأساسي، وفقاً لأداة CME FedWatch.
وفي سياق متصل، أعلن رئيس الاحتياطي الفيدرالي الجديد، كافين وارش (Kevin Warsh)، عن تشكيل خمس فرق عمل لمراجعة مجالات السياسة النقدية. وفي إشارة إلى التحديات الناشئة، أكد رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون ويليامز، أنه يراقب عن كثب "الطلب التضخمي المرتبط بالطفرة التكنولوجية والذكاء الاصطناعي"، محذراً من أن استمرار هذا الطلب قد يدفع بالفائدة إلى مستويات أعلى، مما يعظم تكلفة الفرصة البديلة لحيازة الذهب كأصل لا يدر عائداً.
البنوك الكبرى تقود أوسع موجة خفض للتوقعات لعام 2026
أدى هذا المزيج من الفائدة المرتفعة وقوة الدولار الأمريكي (DXY) إلى إجبار كبرى المؤسسات المالية العالمية على إعادة بناء نماذجها الاقتصادية وتخفيض مستهدفاتها السعرية لعام 2026 بشكل جماعي حاد:
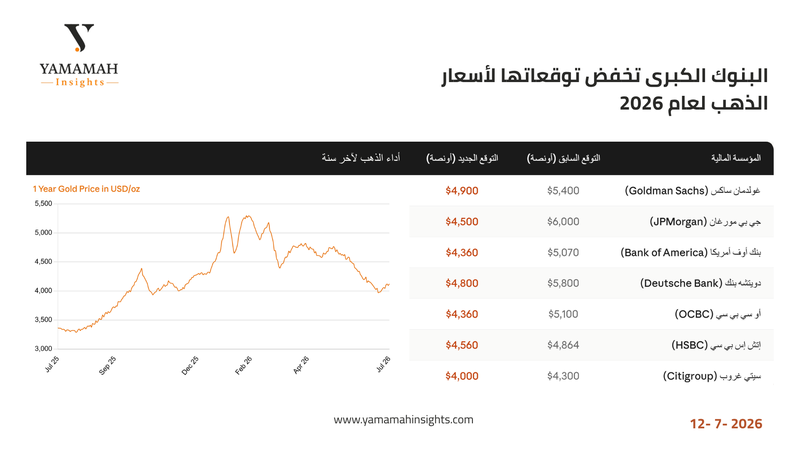
تتراجع توقعات "جي بي مورغان" بنسبة 25%
يقود بنك جي بي مورغان (JPMorgan) هذه التحولات المجوهرية في وول ستريت فبعد أن ظل البنك لأشهر طويلة متمسكاً برؤية فلكية فائقة التفاؤل تُرجح وصول الأونصة إلى 6,000 دولار، تراجع المحللون رسمياً وأصدروا خفضاً حاداً لتوقعاتهم للربع الرابع من عام 2026 بنسبة تقارب 25%، ليستقر مستهدفهم الجديد عند 4,500 دولار للأونصة. وأرجع البنك هذا التعديل الهبوطي إلى الحساسية المفرطة التي أبداها السوق تجاه معدلات الفائدة الحقيقية المرتفعة، بجانب تباطؤ وتيرة الطلب الإجمالي من بعض كبار المشترين السياديين والتجاريين مقارنة بـالاندفاع المحموم مطلع العام.
غولدمان ساكس وبنك أوف أمريكا ينضمون إلى المعسكر الحذر
ولم يكن غولدمان ساكس (Goldman Sachs) بمعزل عن هذه الموجة إذ قلص محللو البنك مستهدفهم السعري لنهاية عام 2026 من 5,400 دولار إلى 4,900 دولار للأونصة. ورغم أن البنك لا يزال يرى الذهب كأداة تحوط هيكلية ممتازة في بيئة الديون السيادية المرتفعة، إلا أنه دعا إلى تبني "حذر" على المدى القصير نظراً للمخاطر النزولية الراهنة التي تحيط بحركة الأسعار.
وفي ذات السياق، أظهرت البيانات المعدلة الصادرة عن المؤسسات المصرفية الأخرى خفوضات مماثلة؛ حيث تراجع مستهدف بنك أوف أمريكا (Bank of America) إلى 4,360 دولار مقارنة بـ 5,070 دولار في النماذج السابقة، بينما عدّل دويتشه بنك (Deutsche Bank) توقعاته نزولاً من 5,800 دولار إلى 4,800 دولار.
نزيف التدفقات من صناديق الـ ETFs يضغط على مستويات الدعم الحرج
ولم تقتصر الضغوط على تعديلات البنوك الاستثمارية فحسب، بل امتدت لتشمل المحرك الأبرز للسيولة الاستثمارية، حيث شهدت صناديق الاستثمار المتداولة المدعومة بالذهب (Gold ETFs) أوسع موجة تسييل وتدفقات خارجة (Outflows) منذ عدة أشهر. تراجعت حيازات الصناديق العالمية الكبرى، وفي مقدمتها صندوق (SPDR Gold Shares)، مدفوعة بـمبيعات مكثفة من قبل المستثمرين المؤسساتيين الذين فضلوا تحويل سيولتهم نحو الصناديق النقدية وعوائد السندات قصيرة الأجل للاستفادة من الفائدة المرتفعة التي يتيحها الفيدرالي. هذا النزيف المستمر في السيولة الاستثمارية أضعف قدرة الأسعار على التماسك، وحرم الذهب من الزخم اللازم للارتداد، مما جعل مستويات الدعم الفني الحالية تحت اختبار حقيقي أمام قوى البيع.
عودة إلى الواقعية الاقتصادية
في نهاية المطاف، يتجاوز هذا المشهد لغة الأرقام الجافة والرسوم البيانية ليكتب فصلاً جديداً من "الواقعية الاقتصادية" التي توقظ الأسواق من نشوة المستهدفات الفلكية. إن تراجع عمالقة "وول ستريت" واعترافهم بقسوة الفائدة المرتفعة وجاذبية الدولار، بالتزامن مع التخارج الملحوظ للسيولة من الصناديق المتداولة، يبعث برسالة صريحة للمستثمر الحصيف: لقد ولت—ولو إلى حين—أيام الاندفاع العاطفي خلف الملاذات الآمنة بدافع الخوف. نحن اليوم أمام مرحلة تتطلب قراءة متأنية وعقلانية بعيدة عن ضجيج التوقعات، حيث السيادة باتت للعوائد النقدية الملموسة، ولن يستعيد المعدن النفيس وهجه الحقيقي وتوازنه المفقود إلا حينما تقرر السياسة النقدية الأمريكية طي صفحة التشدد الصارمة لتكتب بداية جديدة.


التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!