

في أروقة وول ستريت، ثمة مقولة تتردد صداها اليوم كما ترددت في أواخر التسعينيات: "هذه المرة، الأمر مختلف". مع استعداد عمالقة الذكاء الاصطناعي مثل (OpenAI) و (Anthropic) و (SpaceX/xAI) لاختبار شهية الأسواق العامة، يجد المستثمرون وصناع السياسات أنفسهم أمام اختبار حقيقي لمفاهيم الاقتصاد المعرفي. هذه الاكتتابات المرتقبة ليست مجرد عمليات جمع لرأس المال؛ بل هي محاولة لتسعير "الذكاء الخوارزمي" كأصل استراتيجي، في وقت تتضخم فيه تقييمات هذه الشركات بمعدلات تفوق قدرتها الحالية على توليد الأرباح.
من الأصول الملموسة إلى هيمنة الأصول غير الملموسة
تاريخياً، استندت التقييمات في الأسواق المالية إلى قدرة الشركات على استغلال الأصول المادية. لكن، كما تشير تحليلات The Economist، فإن الثورة الحالية تمثل ذروة انتقال الاقتصاد العالمي نحو "الأصول غير الملموسة" (Intangible Assets). رأس المال اليوم لم يعد آلات ومصانع، بل هو مزيج معقد من قواعد البيانات الضخمة، قوة الحوسبة، ورأس المال البشري المتخصص.
يتطلب فهم هذا التحول النظر إلى هذه الشركات ليس كمنتجي برمجيات تقليديين، بل كـ "مصافي تكرير للبيانات" في العصر الرقمي. ومع ذلك، فإن هذا الانتقال يحمل مخاطر هيكلية؛ فالأسواق العامة تجد صعوبة بالغة في تقييم أصول لا يمكن تسييلها بسهولة في حال الإفلاس.
تشريح نموذج العمل: كيف تجني شركات الذكاء الاصطناعي أموالها؟
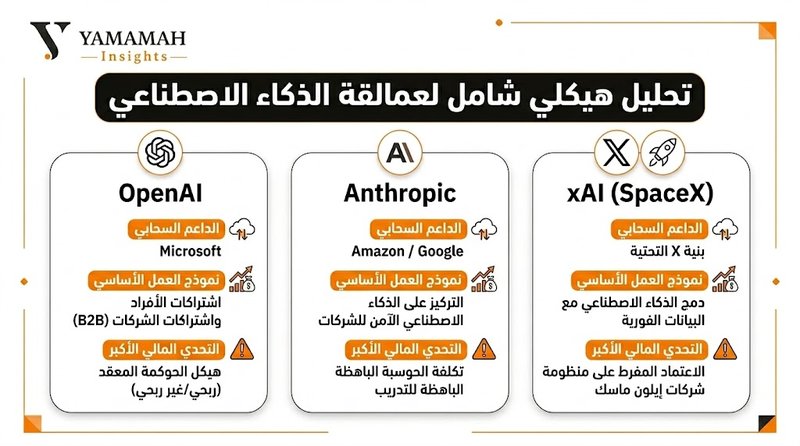
لفهم التضخم في تقييمات هذه الشركات، والذي تنتقده تقارير Bloomberg و Financial Times، يجب تفكيك نموذج عملها الأساسي، والذي يعتمد على بيع "الذكاء كخدمة" (Intelligence-as-a-Service). يعتمد هذا النموذج على ثلاث ركائز مالية:
- واجهات برمجة التطبيقات (APIs): تأجير قدرات النماذج اللغوية الكبيرة (LLMs) للشركات الأخرى والمطورين لدمجها في منتجاتهم، ويتم التسعير بناءً على حجم الاستخدام (Tokens).
- الاشتراكات المباشرة (SaaS): نموذج موجه للمستهلكين والشركات (مثل ChatGPT Plus)، يوفر تدفقات نقدية متكررة وشبه مستقرة.
- التحالفات السحابية الاستراتيجية: شراكات عميقة مع مزودي الخدمات السحابية (مثل OpenAI مع Microsoft، و Anthropic مع Amazon). هذه الشراكات تضمن توفر قوة الحوسبة بأسعار تفضيلية مقابل حصص في الأرباح.
رغم تنوع مصادر الدخل، تواجه هذه الشركات معضلة "النفقات الرأسمالية" (CapEx) الهائلة. تدريب نموذج ذكاء اصطناعي متقدم يتطلب آلاف الرقائق من (Nvidia)، وتكاليف طاقة توازي استهلاك مدن صغيرة. هذا الخلل بين الإيرادات الحالية والتكاليف التشغيلية هو ما يدفع هذه الشركات نحو الاكتتاب العام للحصول على "أموال مجانية" من الجمهور لاستدامة حرق النقد.
معضلة التقييم: هل نحن أمام فقاعة استثمارية؟
من منظور التمويل الأكاديمي، تعتمد الأسواق في تقييم الشركات على نموذج "التدفقات النقدية المخصومة" (Discounted Cash Flow)، والذي يُعبر عنه بالمعادلة التالية:
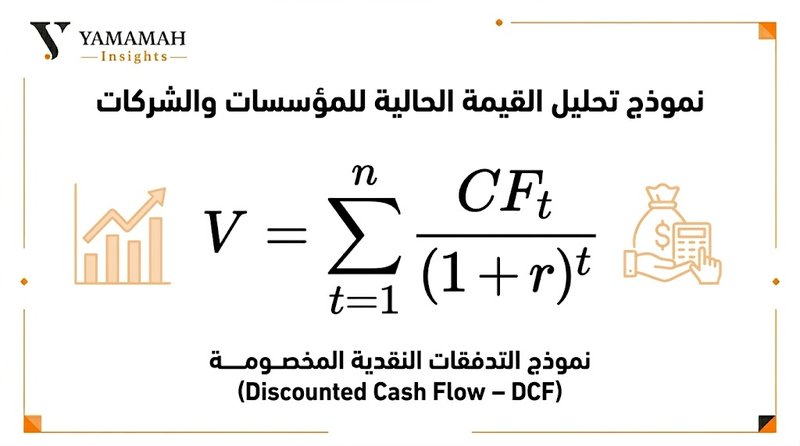
حيث أن القيمة الحالية (V) تعتمد بشكل صارم على التدفقات النقدية المستقبلية (CF) ومعدل الخصم (r).
المشكلة الحالية التي يشير إليها أساتذة الاقتصاد الرقمي هي أن التقييمات المتداولة (التي تتجاوز 80 مليار دولار لبعض الشركات) تفترض تدفقات نقدية مستقبلية شبه خيالية، وتتجاهل ارتفاع معدلات الفائدة (التي ترفع قيمة r وتقلل التقييم). يعتمد المستثمرون حالياً على مقياس "حجم السوق القابل للتوجيه" (TAM) بدلاً من الأساسيات المالية، وهو نفس الفخ الذي وقعت فيه الأسواق خلال أزمة (Dot-Com) عام 2000.
الأثر على الاقتصاد الكلي وسلاسل التوريد
الاكتتابات الناجحة في هذا القطاع ستؤدي إلى تأثير مضاعف (Multiplier Effect) على قطاعات الاقتصاد الرقمي الأخرى:
- أشباه الموصلات: تحول شركات مثل TSMC و Nvidia إلى البنوك المركزية الجديدة للاقتصاد الرقمي، حيث تتحكم في المعروض من القوة الحسابية.
- البنية التحتية للطاقة: الطلب الهائل على مراكز البيانات سيفرض إعادة تسعير لقطاع الطاقة، مع توجيه استثمارات ضخمة نحو الطاقة النووية والمتجددة لضمان استدامة التشغيل.

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!