
شهدت السوق المالية السعودية واحدة من أهم التحولات في منطقة الخليج على مدى العقدين الماضيين، حيث تطورت من بورصة تبادلية مغلقة ومحلية التركيز إلى حد كبير، لتصبح أكبر سوق للأسهم في الشرق الأوسط من حيث القيمة السوقية. وخلف العناوين البارزة للطروحات العامة الأولية (IPOs) التي حطمت الأرقام القياسية، والانضمام إلى مؤشرات الأسواق الناشئة مثل (MSCI) و(FTSE)، وعمليات الخصخصة بمليارات الدولارات، تكمن بنية تنظيمية مصممة بعناية تجعل كل ذلك ممكناً.
بالنسبة لأي مستثمر يفكر في الدخول، أو أي مُصدر يدرس الإدراج، أو أي مستشار يهيكل صفقة، فإن فهم هذه البنية ليس خياراً بل هو أمر أساسي. فهي تحدد من يمكنه المشاركة، وما يمكنهم القيام به، وكيف يجب أن يتصرفوا، وماذا يحدث عندما تسوء الأمور.
ترتكز هذه المنظومة على خمس ركائز مترابطة:
- الركيزة: نظام السوق المالية (CML) | الدور: الأساس التشريعي
- الركيزة: هيئة السوق المالية (CMA) | الدور: المشرف التنظيمي
- الركيزة: تداول (Tadawul) | الدور: مشغل السوق (البورصة)
- الركيزة: إيداع (Edaa) | الدور: مركز إيداع الأوراق المالية (سجل الملكية)
- الركيزة: مقاصة (Muqassa) | الدور: الطرف المقابل المركزي (المقاصة)
وهناك عنصر سادس - وهو نظام تسوية المنازعات المتمثل في لجنة الفصل في منازعات الأوراق المالية (CRSD) ولجنة الاستئناف (ACRSD) - والذي يمنح هذه البنية قوة رادعة وتنفيذية، في حين يربط تطور مؤسسي حدث في عام 2021 الكيانات التشغيلية معاً: حيث تم تأسيس "مجموعة تداول السعودية" (STG) كشركة قابضة، لتجمع تحت مظلتها كل من (تداول)، و(إيداع)، و(مقاصة)، مع الحفاظ على الوظيفة التنظيمية المستقلة لكل كيان. يفصل هذا الهيكل — غير المعتاد في المنطقة — بين الاستراتيجية التجارية والرقابة التنظيمية، مما يسمح للبورصة وكيانات ما بعد التداول بالمنافسة دولياً مع البقاء خاضعة لمساءلة هيئة السوق المالية.
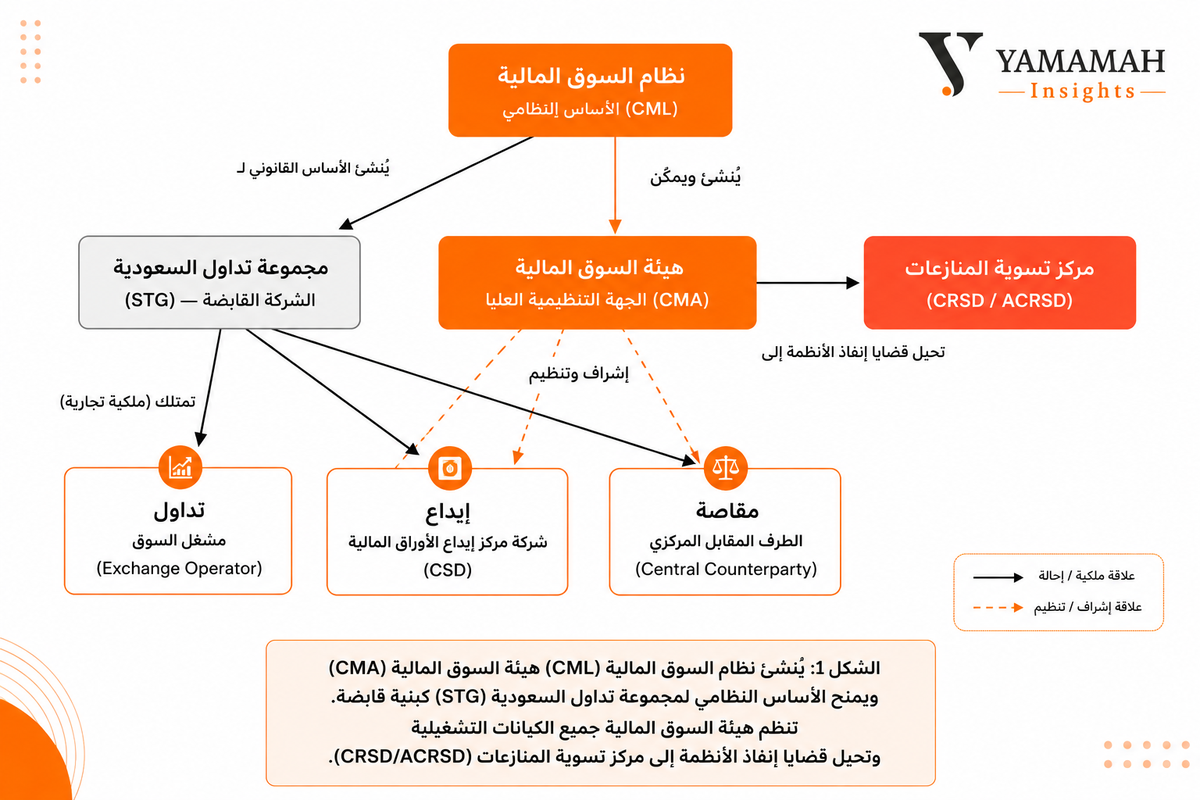
[الشكل 1: يُنشئ نظام السوق المالية (CML) هيئة السوق المالية (CMA) ويوفر الأساس التشريعي لهيكل الشركة القابضة لمجموعة تداول السعودية (STG). تتولى هيئة السوق المالية تنظيم جميع الكيانات التشغيلية وتحيل مسائل الإنفاذ إلى لجنة الفصل ولجنة الاستئناف في منازعات الأوراق المالية (CRSD/ACRSD).]
يتناول هذا المقال كل ركيزة على حدة — من حيث تفويضها، وتطورها، ودورها في النظام البيئي الأوسع — قبل استعراض كيفية تفاعلها عبر دورة الحياة الكاملة للصفقة.
- نظام السوق المالية (CML): الأساس الدستوري
تحتاج كل بنية تنظيمية إلى وثيقة دستورية — أي نظام أساسي ينشئ المؤسسات، ويحدد سلطاتها، ويضع حدود الأنشطة المسموح بها في السوق. وفي المملكة العربية السعودية، تتمثل هذه الوثيقة في "نظام السوق المالية"، الصادر بالمرسوم الملكي رقم (م/30) وتاريخ 1424/07/31هـ (الموافق 2003م).
النطاق والغاية
تم سن نظام السوق المالية لتحقيق عدة أهداف مترابطة لا تزال ذات صلة حتى اليوم: تنظيم وتطوير السوق المالية بما يتوافق مع مبادئ الشريعة الإسلامية؛ حماية المستثمرين من الممارسات غير العادلة أو غير السليمة أو الاحتيالية؛ الحد من المخاطر النظامية لضمان استقرار السوق؛ وإنشاء الإطار المؤسسي — وبشكل أساسي هيئة السوق المالية — لإنفاذ كل ما سبق.
يحكم النظام النطاق الكامل لأنشطة السوق: طروحات الأوراق المالية، والترخيص للمشاركين في السوق وسلوكياتهم، وعمليات البورصة، والمقاصة والتسوية، والتزامات الإفصاح، وحظر التلاعب بالسوق. وفي الواقع، هو النظام المُمكّن والمشرع لكل ما يحدث تقريباً في أسواق المال السعودية.
تعديلات 2015: التحرير ووصول الأجانب
وفر النظام الأصلي لعام 2003 إطاراً قوياً ولكنه أساسي نسبياً. وقامت تعديلات عام 2015 بتحديثه بشكل جوهري، مما يعكس نمو السوق وطموح المملكة في جذب رأس المال الأجنبي:
- تعزيز صلاحيات هيئة السوق المالية: توسيع سلطات التحقيق والإنفاذ، بما في ذلك صلاحية فرض العقوبات وإحالة القضايا إلى لجنة الفصل في منازعات الأوراق المالية (CRSD).
- إطار الاستثمار الأجنبي: توفير الأساس التشريعي لنظام المستثمر الأجنبي المؤهل (QFI)، مما يتيح المشاركة الأجنبية المباشرة.
- المشتقات والأدوات الجديدة: توسيع النطاق الذي مهد لاحقاً لإنشاء أسواق العقود المستقبلية والخيارات.
- حوكمة الشركات: تعزيز المتطلبات التشريعية لمسؤولية مجالس الإدارة وحماية المساهمين.
تعديلات 2019/2020: التحول لشركة مساهمة وتحديث ما بعد التداول
كان المرسوم الملكي رقم (م/116) لعام 2019 (الذي دخل حيز التنفيذ في 2020) بالغ الأهمية بجميع المقاييس. فقد اعترف رسمياً بتحول (تداول) إلى شركة مساهمة وانتقالها إلى هيكل شركة قابضة، مما وفر الأساس التشريعي لمجموعة تداول السعودية. وبشكل حاسم، أرسى أيضاً الأساس القانوني لـ (مقاصة) كطرف مقابل مركزي مستقل، مما أدى إلى فصل وظائف المقاصة عن وظائف الإيداع لأول مرة — بالإضافة إلى تعزيز إطار عمل لجنة الفصل في منازعات الأوراق المالية جنباً إلى جنب مع الحماية ضد التداول بناءً على معلومات داخلية والتلاعب بالسوق.
من خلال تقنين هذه التطورات في التشريعات الأساسية، ضمنت تعديلات 2019/2020 أن التطور المؤسسي للسوق يستند إلى سلطة تشريعية وليس مجرد صلاحيات تنظيمية فقط.
- هيئة السوق المالية (CMA): الجهة الرقابية العليا
إذا كان نظام السوق المالية هو الدستور، فإن هيئة السوق المالية هي الحكومة المؤسسة بموجبه. تم إنشاء الهيئة بموجب نظام السوق المالية، وهي هيئة عامة مستقلة يديرها مجلس يتكون من خمسة مفوضين متفرغين، بمن فيهم رئيس المجلس. ويعتبر استقلالها — الهيكلي والتشغيلي — سمة تصميمية متعمدة تهدف إلى عزل القرارات التنظيمية عن الضغوط السياسية أو التجارية قصيرة المدى.
المهام والوظائف
- تنظيم وتطوير السوق: بدءاً من صياغة اللوائح التنفيذية وصولاً إلى الموافقة على تغييرات قواعد تداول.
- حماية المستثمرين: الإشراف على الإفصاح، والتحقيق في التلاعب بالسوق، وضمان المعاملة العادلة.
- الحد من المخاطر النظامية: من خلال التنظيم الاحترازي، وقواعد كفاية رأس المال، والإشراف على أنظمة المقاصة والتسوية.
- ضمان العدالة والكفاءة: مراقبة نشاط التداول، ومراجعة نشرات الإصدار، وإنفاذ التزامات الإدراج.
الأدوات التنظيمية
تمارس الهيئة مهامها من خلال تسلسل هرمي من الأدوات: القواعد واللوائح الملزمة (مثل قواعد طرح الأوراق المالية والالتزامات المستمرة، ولوائح حوكمة الشركات، ولوائح صناديق الاستثمار)؛ والإشعارات والإرشادات التفسيرية؛ وترخيص والإشراف على "الأشخاص المرخص لهم" — وسطاء التداول، ومستشارو الاستثمار، ومديرو الصناديق، وأمناء الحفظ، والمرتبون.
الاستقلالية والمساءلة
إن استقلالية هيئة السوق المالية ليست مطلقة — حيث يُعين أعضاء المجلس بأمر ملكي — ولكن قراراتها التنظيمية اليومية (مثل الموافقة على نشرة إصدار، أو منح ترخيص، أو فرض غرامة) تُتخذ بشكل مستقل. هذا التوازن بين الإشراف الحكومي والاستقلال التشغيلي يحاكي منظمي الأوراق المالية عالمياً، وكان ضرورياً لبناء الثقة الدولية في السوق السعودي.
- مجموعة تداول السعودية وتداول: مشغل السوق
بينما تتولى هيئة السوق المالية التنظيم، تتولى (تداول) التشغيل. تأسست تداول في عام 2007 بموجب نظام السوق المالية، وهي سوق الأوراق المالية الوحيدة المصرح لها في المملكة. ولا تقتصر وظيفتها على توفير منصة للمشترين والبائعين فحسب — بل تتمثل في ضمان حدوث اكتشاف الأسعار بطريقة منظمة وشفافة وفعالة.
من تنظيم تعاوني إلى شركة قابضة
تحولت تداول، التي كانت في الأصل تنظيماً تعاونياً يملكه الوسطاء الأعضاء، إلى شركة مساهمة وانتقلت إلى هيكل شركة قابضة في عام 2021. أصبحت "مجموعة تداول السعودية" (STG) هي الكيان الأم، حيث تعمل (تداول) و(إيداع) و(مقاصة) كشركات تابعة مملوكة بالكامل. كان لإعادة الهيكلة هذه أهمية لعدة أسباب:
- فصل الملكية عن حق الوصول: تقليل تضارب المصالح بين ملكية البورصة وحقوق التداول.
- المرونة التجارية: تمكين مجموعة تداول السعودية من تنويع الإيرادات، والاستثمار في التكنولوجيا، والتوسع في خدمات البيانات والبنية التحتية لما بعد التداول.
- تعزيز الحوكمة: تعيين أعضاء مجلس إدارة مستقلين وتحديد مسؤوليات أكثر وضوحاً.
- الوضوح التنظيمي: منحت تعديلات نظام السوق المالية لعام 2019 هذا الهيكل أساساً تشريعياً صريحاً، مما حافظ على إشراف هيئة السوق المالية منفصلاً عن الإدارة التجارية للمجموعة.

[الشكل 2: الأسهم المتصلة = ملكية الشركات (الطبقة التجارية لمجموعة تداول السعودية). الأسهم المتقطعة = الرقابة التنظيمية لهيئة السوق المالية، وهي مستقلة عن هيكل الملكية — وهذا هو جوهر الفصل بين الجانبين "التجاري والتنظيمي".]
الدور التنظيمي لتداول
ليست تداول مجرد منصة تجارية — بل هي جهة تنظيمية للخطوط الأمامية، تعمل بتفويض من هيئة السوق المالية:
- قواعد الإدراج: تحدد الأوراق المالية التي يمكن إدراجها، وواجبات الإفصاح المستمرة، وشروط التعليق/إلغاء الإدراج.
- قواعد التداول: التزامات صناعة السوق، وقيود البيع على المكشوف، وقواطع الدائرة الكهربائية (إيقاف التداول مؤقتاً).
- مراقبة السوق: المراقبة الآنية للأنشطة المتلاعبة أو المسيئة، مع إحالة المخالفات إلى هيئة السوق المالية.
تحتفظ هيئة السوق المالية بالسلطة الإشرافية العليا، لكن تداول تتولى التنظيم التشغيلي اليومي — وهو تقسيم فعال للعمل يتطلب تنسيقاً وثيقاً لتجنب الثغرات أو التداخلات.
قطاعات السوق
- السوق الرئيسية: للشركات القائمة التي تستوفي معايير الإدراج الصارمة.
- نمو (السوق الموازية): منصة ذات متطلبات أخف للشركات الصغيرة والمتوسطة وشركات النمو.
- سوق الصكوك والسندات: أدوات الدين، والتي تنمو بسرعة مع تنوع مصادر التمويل.
- سوق المشتقات المالية: العقود المستقبلية للمؤشرات والأسهم المفردة، والتي تتم تسويتها ومقاصتها من خلال (مقاصة).
- البنية التحتية لما بعد التداول: إيداع ومقاصة
لا يمكن للأسواق أن تعمل بدون بنية تحتية موثوقة لما بعد التداول. تفصل المملكة العربية السعودية وظائف الإيداع عن وظائف المقاصة — وهو نموذج يعتمد على كيانين يتوافق مع أفضل الممارسات الدولية ويقلل من تركيز المخاطر النظامية.
مركز إيداع الأوراق المالية (إيداع): سجل الملكية
"إيداع" هو مركز إيداع الأوراق المالية المركزي (CSD) في المملكة. يعمل المركز في الكواليس، ولكن وظائفه لا غنى عنها:
- تسجيل الأوراق المالية: الاحتفاظ بالسجل الإلكتروني للملكية، مما يزيل مخاطر الشهادات الورقية ويُمكن من التسوية خلال يومي عمل (T+2).
- الحفظ وإجراءات الشركات: الأرباح، وحقوق الأولوية، وتجزئة الأسهم، وعمليات الاندماج. يصل المستثمرون المؤسسيون الأجانب إلى السوق من خلال أمناء حفظ عالميين (مثل HSBC، BNY Mellon، State Street) يعملون كأعضاء حفظ محليين مرخصين مرتبطين مباشرة بـ (إيداع).
- الاستقرار النظامي: بصفته مركز الإيداع المركزي الوحيد، يواجه (إيداع) إشرافاً مكثفاً من هيئة السوق المالية فيما يتعلق باستمرارية الأعمال، والأمن السيبراني، والمخاطر التشغيلية، بما يتوافق مع المعايير التي حددتها لجنة المدفوعات والبنى التحتية للسوق (CPMI) والمنظمة الدولية لهيئات الأوراق المالية (IOSCO).
مقاصة: الطرف المقابل المركزي
تأسست "مقاصة" في عام 2020 ككيان قانوني منفصل تحت مظلة مجموعة تداول السعودية، وتعمل كطرف مقابل مركزي (CCP) — وتتدخل كطرف بين المشترين والبائعين في كل صفقة. وظائفها متميزة عن وظائف (إيداع):
- مقاصة الصفقات: تصفية (تسبيل) آلاف التداولات اليومية لتصبح التزامات تسوية يمكن إدارتها.
- إدارة المخاطر: متطلبات الهامش وصناديق التخلف عن السداد التي تستوعب الخسائر في حال فشل أحد أعضاء المقاصة، وهو أمر بالغ الأهمية بشكل خاص في سوق المشتقات المالية ذات الرفع المالي.
- تنسيق التسوية: إدارة عملية المقاصة التي تسبق تسوية "التسليم مقابل الدفع" الخاصة بـ (إيداع).
يمنع هذا الفصل بين (إيداع) و(مقاصة) تركيز المخاطر في كيان واحد، ويتوافق بالبنية التحتية لمرحلة ما بعد التداول في السعودية مع النظراء الدوليين (مثل EuroCCP، LCH)، ويسمح لكل كيان بالتخصص في كفاءته الأساسية.
- تسوية المنازعات: الإطار شبه القضائي ثنائي الدرجات
القواعد التي لا يصاحبها آليات إنفاذ يسهل الوصول إليها تعتبر مجرد اقتراحات. وتعالج المملكة العربية السعودية ذلك من خلال نظام شبه قضائي ذي درجتين: لجنة الفصل في منازعات الأوراق المالية (CRSD) ولجنة الاستئناف في منازعات الأوراق المالية (ACRSD).
لجنة الفصل في منازعات الأوراق المالية (CRSD): الدرجة الابتدائية
- إجراءات الإنفاذ: تأكيد الغرامات المفروضة من هيئة السوق المالية، أو حظر التداول، أو إلغاء التراخيص.
- مطالبات المستثمرين: التعويضات الناشئة عن انتهاكات نظام السوق المالية أو لوائح الهيئة، بما في ذلك نشرات الإصدار المضللة، أو التداول بناءً على معلومات داخلية، أو التلاعب بالسوق.
- المنازعات بين المشاركين: بين الأشخاص المرخص لهم، أو بين المشاركين في السوق وشركة تداول.
لجنة الاستئناف في منازعات الأوراق المالية (ACRSD): الاستئناف والمراجعة النهائية
يمكن للأطراف غير الراضية عن أحكام لجنة الفصل أن تستأنف أمام لجنة الاستئناف، التي تراجع كلاً من الجوانب القانونية والوقائعية. وقراراتها بشكل عام نهائية وملزمة، مما يوفر يقيناً قانونياً ويحد من الدعاوى القضائية الكيدية.
يبني هذا الهيكل ثنائي الدرجات فقهاً مؤسسياً، ويمنح المستثمرين عدالة متخصصة يسهل الوصول إليها خارج نظام المحاكم العامة، ويضبط هيئة السوق المالية نفسها — نظراً لأن قرارات الإنفاذ قد تخضع للتدقيق من قبل محكمة مستقلة. كما أوضحت تعديلات 2019/2020 الإجراءات الخاصة باللجنتين (CRSD/ACRSD)، والجداول الزمنية، والمعايير الفنية للإثبات.
- التفاعل المشترك: كيف تعمل البنية التنظيمية
إن فهم كل ركيزة على حدة يعد أمراً ضرورياً ولكنه غير كافٍ — حيث تكمن قوة النظام في كيفية تفاعل أجزائه عبر دورة حياة الصفقة.

[الشكل 3: دورة حياة الطرح العام الأولي (IPO) النموذجي وتداوله، بدءاً من الموافقة على نشرة الإصدار ومروراً بالمقاصة والتسوية، ووصولاً إلى — حيثما تنشأ النزاعات — الفصل القضائي.]
تُظهر السلسلة تقسيماً واضحاً للعمل: تضع هيئة السوق المالية المعايير وتوافق على الإفصاحات؛ وتشغل تداول السوق وتنفذ قواعد التداول؛ وتدير مقاصة مخاطر التقاص؛ وتضمن إيداع عمل المكاتب الخلفية بسلاسة؛ وتقدم اللجنتان (CRSD/ACRSD) الرقابة القضائية. لا توجد مؤسسة واحدة تؤدي جميع هذه الوظائف، والفصل في حد ذاته يخلق ضوابط وتوازنات تعزز نزاهة السوق.
تستحق العلاقة بين هيئة السوق المالية وتداول إشارة خاصة: حيث تقترح تداول قواعد الإدراج وإجراءات التداول الخاصة بها، ولكن هذه القواعد تتطلب موافقة هيئة السوق المالية قبل دخولها حيز التنفيذ، وتجري الهيئة عمليات تفتيش دورية ويمكنها توجيه البورصة للتصرف إذا حددت تهديدات لسلامة السوق. إنها ليست مجرد علاقة هرمية بحتة — فشركة تداول تمتلك الخبرة التشغيلية التي تعتمد عليها هيئة السوق المالية، ويحافظ الطرفان على حوار مستمر. وتعمل (إيداع) و(مقاصة) بالمثل تحت إشراف هيئة السوق المالية بينما تحتفظان بالاستقلالية التقنية في تصميم النظام، مع ضمان الهيئة أن هذه الاستقلالية لا تعرض أبداً الاستقرار النظامي أو حماية المستثمرين للخطر.
- استشراف المستقبل: الآفاق التنظيمية الناشئة
إن البنية التنظيمية المذكورة أعلاه ليست ثابتة. فالهيئة وكيانات البنية التحتية للسوق تعمل بنشاط على توسيع المحيط التنظيمي:
- التقنية المالية (FinTech) والبيئة التجريبية التنظيمية: تسمح الهيئة لشركات التقنية المالية باختبار خدمات المستشار الآلي (Robo-advisory)، والتأهيل الرقمي، والتسوية القائمة على تقنية سلسلة الكتل (Blockchain) في ظل شروط مخففة لفترة محددة، تماشياً مع الاتجاه العالمي نحو البيئات التجريبية التنظيمية.
- تعميق أسواق رأس مال الدين (DCM): تبسيط متطلبات الإفصاح للمُصدرين المتكررين وأطر العمل الجديدة للسندات الخضراء والصكوك، مما يتطلب تنسيقاً مستمراً بين (تداول) لإدراجها، و(مقاصة) لمقاصتها، و(هيئة السوق المالية) لتنظيم الإفصاح.
- الإفصاح عن الممارسات البيئية والاجتماعية وحوكمة الشركات (ESG) والتمويل المستدام: أصدرت الهيئة إرشادات للإفصاح عن الممارسات البيئية والاجتماعية وحوكمة الشركات، وهي تعتمد حالياً على المبادئ ولكن من المتوقع أن تتجه نحو معايير أكثر إلزامية لشركات رأس المال الكبير والجهات ذات الصلة بالحكومة، وتتداخل بشكل متزايد مع قواعد الطرح الحالية والتزامات حوكمة الشركات.
لماذا تحظى هذه البنية التنظيمية بالأهمية؟
إن البنية التنظيمية لأسواق المال في المملكة العربية السعودية ليست مجرد تفصيل إداري هامشي — بل هي أصل استراتيجي. إن الوضوح التشريعي لنظام السوق المالية (كما تم تحسينه في 2015 و2019/2020)، والاستقلال التشغيلي لهيئة السوق المالية، والتطور التجاري والتنظيمي لـ (تداول) ضمن مجموعة تداول السعودية، والموثوقية النظامية لـ (إيداع)، والانضباط في إدارة المخاطر لـ (مقاصة)، والرقابة القضائية للجنتين (CRSD/ACRSD)؛ تخلق مجتمعة بيئة يمكن فيها جمع رأس المال ونشره وحمايته بثقة.
- يحصل المستثمرون الأجانب على طمأنينة بأن الاستثمارات تحكمها قواعد تُنفذ من قِبل جهة تنظيمية قادرة، وتُتداول بشفافية، وتتم مقاصتها من خلال طرف مقابل مركزي (CCP) قوي، وتُسوى بأمان — مع إمكانية اللجوء إلى محاكم متخصصة في حالة نشوب نزاعات.
- يحصل المُصدرون المحليون على حق الوصول إلى مجمعات رأس مال عميقة ضمن إطار يوازن بين الكفاءة وحماية المستثمرين.
- يجد المستشارون والوسطاء بيئة قابلة للتنبؤ بهيكلة الصفقات وإدارة مخاطر الامتثال.
مع استمرار المملكة العربية السعودية في تعميق أسواق رأس المال — من خلال عمليات خصخصة جديدة، أو التوسع في المشتقات، أو ابتكارات التقنية المالية، أو دمج الممارسات البيئية والاجتماعية وحوكمة الشركات — سيتم اختبار هذه البنية التنظيمية وتحسينها حتماً. وقد أثبت تصميمها الأساسي، الذي أسسه نظام السوق المالية وتم تفعيله من خلال هيئة السوق المالية، وتداول، وإيداع، ومقاصة، ونظام تسوية المنازعات ثنائي الدرجات، أنه قوي بما يكفي لدعم واحدة من أكثر أسواق رأس المال حيوية في العالم الناشئ. ويظل فهمها بمثابة الخطوة الأولى والأساسية لأي شخص يسعى للمشاركة في السوق السعودي.


التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!