

المصطلح: نموذج التدفقات النقدية المخصومة (Discounted Cash Flow - DCF)
تعريف مبسّط (DCF ومعدل الخصم معاً):
نموذج (DCF) هو المنهجية المالية الشاملة التي تستخدم لتقدير "السعر العادل اليوم" لأي شركة أو أصل استثماري، بناءً على الأموال التي سيدرّها في المستقبل.
ولكي يعمل هذا النموذج، فإنه يعتمد كلياً على محركه الأساسي وهو "معدل الخصم" (Discount Rate). حيث يقوم النموذج بجمع كافة الأرباح والتدفقات النقدية المستقبلية المتوقعة، ثم يستخدم معدل الخصم كـ "مصفاة أو فلتر رياضي" لخصم (تنزيل) قيمة تلك الأموال المستقبلية إلى ما تساويه فعلياً اليوم، تعويضاً عن ثلاثة أشياء: التضخم، تكلفة الفرصة البديلة، وحجم المخاطرة.
ببساطة: (DCF) هو الآلة الحاسبة، و (معدل الخصم) هو النسبة المئوية التي تضعها داخل هذه الآلة لتعرف القيمة الحقيقية للريالات المستقبلية اليوم.
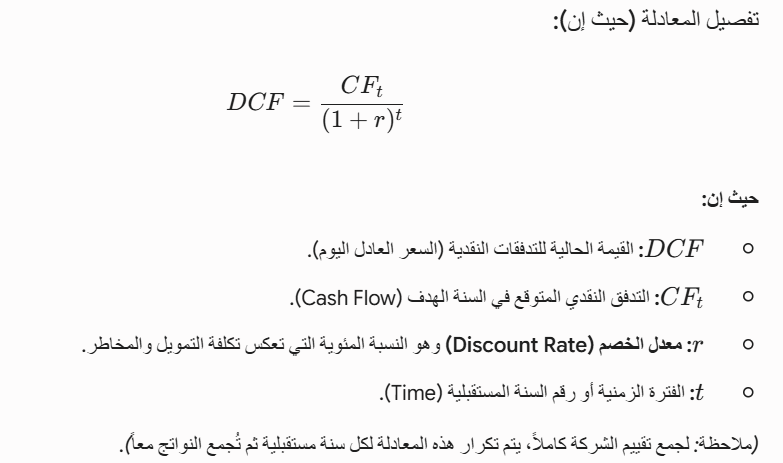
كيف يُحسب النموذج رياضياً؟
يقوم نموذج (DCF) بجمع القيمة الحالية لكل سنة مستقبلية، وتظهر بصمة معدل الخصم ($r$) في قلب هذه المعادلة:
مثال من واقع السوق (تطبيق النموذج ومعدل الخصم معاً):
في تقرير التقييم النصف سنوي لأحد الصناديق العقارية، تم تقييم القيمة العادلة لخمسة فنادق (منها فيتوري ورافال أسكوت) عند نحو 1.10 مليار ريال. للوصول إلى هذا الرقم، طبّق المقيّم منهجية (DCF) خطوة بخطوة كالتالي:
- توقع التدفقات النقدية (CF): قام المقيّم بتوقع الإيجارات والأرباح المستقبلية التي ستدرها هذه الفنادق في السنوات القادمة (مع افتراض نسبة إشغال 70%-72%).
- تحديد معدل الخصم (r): قام ببناء معدل الخصم الخاص بالنموذج بشكل تراكمي:
- تضخم 2.7% + عائد سندات حكومية 4.6% + علاوات مخاطر السوق والتشريع.
- النتيجة: استقر معدل الخصم النهائي بين 10.20% و 10.70% (بحسب كل أصل).
- النتيجة النهائية (DCF): أخذ المقيّم كافة التدفقات النقدية المستقبلية (الخطوة 1)، وطبق عليها معدل الخصم (الخطوة 2)، لينتج لنا أن القيمة العادلة لجميع الفنادق اليوم تساوي 1.10 مليار ريال.
ماذا يعني لك كمستثمر؟
- التقييم يتحرك بعكس معدل الخصم: داخل نموذج (DCF)، العلاقة عكسية؛ إذا حددت معدل خصم مرتفع (لأن الأصل عالي المخاطر أو الفائدة البنكية مرتفعة)، فإن تقييم الشركة (DCF) سينخفض. وإذا استخدمت معدل خصم منخفض، سيرتفع التقييم.
- المخاطرة تصنع الفارق: في مثال الفنادق المذكور، الفجوة بين الإشغال الحالي (60%) والمستهدف (72%) تعتبر مخاطرة. المقيّم المالي يترجم هذه المخاطرة بزيادة معدل الخصم داخل نموذج (DCF) ليحمي المستثمر من المبالغة في تسعير الأصل اليوم.
- فهم أسباب انهيار الأسواق: عندما ترفع البنوك المركزية أسعار الفائدة، ترتفع تكلفة التمويل (عائد السندات)، مما يُجبر المحللين على رفع معدل الخصم في نماذج (DCF) الخاصة بهم. هذا الرفع يضرب القيمة الحالية للشركات (خاصة شركات النمو والتقنية التي تعتمد على أرباح مستقبلية بعيدة)، فتنهار أسعار أسهمها في الشاشة لتتواكب مع التقييم الجديد.

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!