

أعلنت شركة الكثيري القابضة عن استلام شركتها التابعة، شركة مساندة الإمداد المحدودة، خطاب ترسية لتنفيذ أعمال إنشائية ضمن مشروع جود السكني في سلطنة عُمان.
وجاءت الترسية من قِبل شركة مجموعة طلعت مصطفى مسقط للتطوير العقاري بقيمة تقارب 110 ملايين ريال سعودي (ما يعادل 11.28 مليون ريال عُماني)، لإنشاء 160 فيلا سكنية بمدة تنفيذ تصل إلى 24 شهراً.
ويُعد هذا العقد، الذي يخضع لاستكمال أعمال الهندسة القيمية ويبدأ أثره المالي في الربع الأول من عام 2027م، أول مشروع للشركة خارج المملكة العربية السعودية.
وتأتي هذه الخطوة لتدعم استراتيجية الشركة في تنويع مصادر الإيرادات واقتناص فرص التوسع الإقليمي في قطاع المقاولات.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والاستراتيجية لهذا التوسع وتأثيره على نمو إيرادات الشركة، وذلك على النحو التالي:
نقل الخبرات الوطنية وتقييم السهم بمعيار هامش الربح لا حجم العقد
أوضحت الطالبة مشاعل العنزي @Meshail ALANazi وجهة نظرها قائلة: "أرى أن توسع شركة الكثيري القابضة إقليميًا يُعد خطوة إيجابية، لأنه يفتح فرصًا جديدة لـ الإيرادات ويقلل الاعتماد على السوق المحلي.
كما أن المشاريع الخارجية تدعم الاقتصاد السعودي من خلال نقل الخبرات وتعزيز تنافسية الشركات الوطنية.
أما عقد الـ 110 ملايين ريال، فمن المتوقع أن يدعم نمو الإيرادات بدءًا من الربع الأول لعام 2027م، مع أهمية إدارة التكاليف والتدفقات النقدية بكفاءة.
وبالنسبة للسهم، فإن حجم العقد مقارنة بـ رأس المال يُعد مؤشرًا إيجابيًا، لكن تأثيره على القيمة العادلة يعتمد على هامش الربح، والقدرة على التنفيذ، واستدامة الأرباح، وليس قيمة العقد وحدها."
تحديات التمويل وموازنة التدفقات النقدية في ظل الخسائر المتراكمة
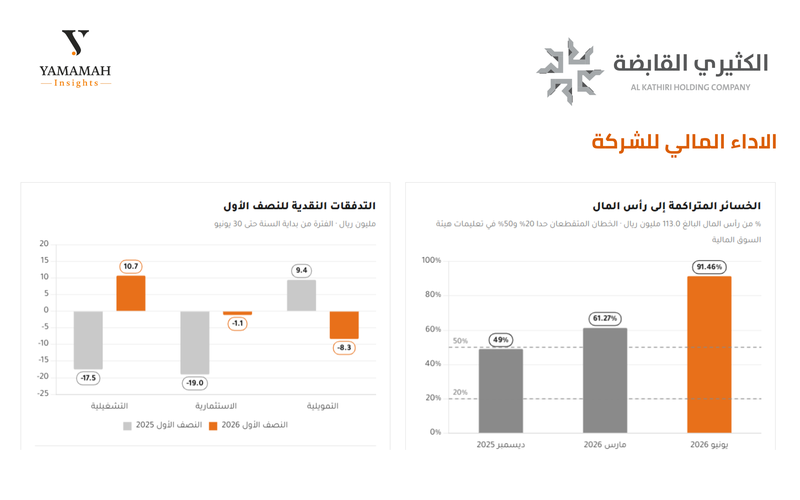
وشاركت الطالبة غاده الوعلان @Ghadah Alwallan رأيها مبينة: "ما لفت انتباهي هو حصول الشركة على ترسية بقيمة 110 ملايين ريال، رغم وصول خسائرها المتراكمة إلى 91.46% من رأس المال.
أرى أن التحدي الحقيقي ليس فقط في تحقيق إيرادات جديدة، بل في قدرة الشركة على تمويل المشروع خلال فترة التنفيذ دون زيادة الضغط على سيولتها ومديونيتها.
خصوصًا أن توقيت تحصيل مستحقات المشروع قد يختلف عن توقيت دفع تكاليفه."
ثقة المستثمرين وضرورة قراءة الأرباح الفعلية لتقييم العقد الإقليمي
وبينت الطالبة رهف العنزي @Rahaf Alanazi أن: "أرى أن قيمة العقد مقارنة بـ رأس مال الشركة تعطي مؤشراً على أهمية المشروع وحجمه بالنسبة لأعمالها، وقد تعزز ثقة المستثمرين في قدرتها على التوسع.
لكن تقييم السهم بشكل عادل يحتاج إلى النظر في الأرباح المتوقعة، والتدفقات النقدية، والالتزامات المالية، وليس قيمة العقد وحدها."
كفاءة التنفيذ كشرط لتحقيق العوائد من المشاريع الخارجية
وأضافت الطالبة دينا العرجاني @Dina Alarjani قائلة: "برأيي، عقد الكثيري في عُمان خطوة إيجابية؛ لأنه يفتح للشركة سوقًا جديدًا وينوّع مصادر دخلها، وقيمته الكبيرة مقارنة بـ رأس المال تعطيها فرصة للنمو.
لكن قيمة العقد لا تعني أن المبلغ بأكمله يمثل ربحاً؛ فالنتيجة تعتمد على تكاليف التنفيذ والالتزام بالمدة وتحصيل المستحقات.
وإذا نُفذ المشروع بكفاءة، فمن الممكن أن يدعم أداء الشركة ويعزز فرصها في الحصول على مشاريع إقليمية أخرى."
إدارة المخاطر التشغيلية واللوجستية للحفاظ على هوامش ربحية مستقرة
وأكدت الطالبة ذكرى عبدالكريم @Zikra Abdulkareem أن: "برأيي، يمثل العقد خطوة إيجابية لـ الكثيري القابضة، خصوصًا أن دخوله حيز التنفيذ في عام 2027م يمنح الشركة فرصة لبناء تدفقات نقدية أكثر استقرارًا على المدى المتوسط.
كما أن التوسع إقليميًا يعزز حضور الشركة ويفتح لها أسواقًا جديدة، لكن نجاحه يعتمد على قدرتها على إدارة المخاطر التشغيلية واللوجستية والمحافظة على هوامش ربحية جيدة."
نقلة نوعية تدعم استقرار التدفقات النقدية على المدى المتوسط
وأشارت الطالبة ريوف السويلم @Ryouf Alsewailim بقولها: "يمثل الإعلان خطوة ممتازة، وكون المشروع يمتد لـ 24 شهرًا وبأثر مالي يبدأ من الربع الأول لعام 2027م، فهذا يمنح الشركة استقرارًا ممتازًا في تدفقاتها النقدية على المدى المتوسط.
إن تقارب قيمة العقد مع رأس مال الشركة يمنح دلالة قوية على حجم النقلة النوعية المتوقعة في أداء الشركة وتقييم سهمها.
كما أن خوض أول تجربة توسع خارج المملكة يُبرز قدرة الشركات السعودية على منافسة كبرى شركات التطوير الإقليمية ونقل الخبرات الوطنية للخارج."
التحكم في التكاليف لضمان تحويل العوائد الضخمة إلى أرباح حقيقية
وشاركت الطالبة ندى عسيري @nada Asiri رأيها مبينة: "من وجهة نظري، يُعد حصول شركة الكثيري القابضة على عقد بقيمة 110 ملايين ريال خطوة إيجابية تسهم في توسيع أعمالها وزيادة إيراداتها.
كما أن دخول الأسواق الإقليمية يعزز حضور الشركات السعودية ويدعم الاقتصاد الوطني.
وأرى أن العقد قد ينعكس إيجابًا على الأداء المالي للشركة ابتداءً من الربع الأول لعام 2027م، إلا أن ذلك يعتمد على نجاح تنفيذ المشروع والتحكم في تكاليفه.
وقد يسهم تحقيق أرباح جيدة من العقد في تعزيز ثقة المستثمرين بالشركة ودعم نمو السهم مستقبلاً."
مدى تحول الترسية إلى تدفقات نقدية كمعيار لتقييم النمو المستقبلي
وبينت الطالبة البتول بديري @Albatool Bedairi أن: "أرى أن حصول الشركة على مشروع بقيمة تقارب رأس مالها يعكس قدرتها على المنافسة واقتناص فرص كبيرة، وقد يرفع توقعات المستثمرين لنمو أعمالها.
لكن قيمة العقد وحدها لا تكفي لتحديد القيمة العادلة للسهم، لأن الأهم هو هامش الربح المتوقع، وتكاليف التنفيذ، ومدى تحول المشروع إلى أرباح وتدفقات نقدية فعلية."
تمويل المشروع وتجنب زيادة المديونية لضمان العوائد التشغيلية
وأضاف الطالب يزن حمود @Yazan Hamoud قائلاً: "ما لفت انتباهي هو أن قيمة المشروع البالغة 110 ملايين ريال قريبة من رأس مال الشركة، ولكن في الوقت ذاته بلغت الخسائر المتراكمة نحو 91.46%، وهذا يجعل التوسع الخارجي فرصة وتحدياً مالياً في آنٍ واحد.
أرى أن نجاح المشروع لا يعتمد على قيمته فقط، بل على قدرة الشركة على تمويل التنفيذ وضبط التكاليف وتحصيل المستحقات في وقتها، خصوصًا أن المشروع يمتد لـ 24 شهرًا.
وبرأيي، الأهم حاليًا هو تحويل هذه الترسية إلى عقد نهائي يحقق أرباحاً وتدفقات نقدية فعلية، دون زيادة الضغط على مديونية الشركة."
تحديات السيولة في ظل تراجع التدفقات النقدية التشغيلية للشركة
وأكد الطالب احمد الجدعان @ahmed aljadaan أن: "إنها خطوة جريئة من الشركة بتنفيذ مشروع إنشاء 160 فيلا سكنية في عُمان كأول مشروع خارجي لها.
يُعد التوسع الإقليمي ممتازاً لتنويع الدخل، لكن التحدي الأكبر هو فترة الانتظار، لأن الأثر المالي سيبدأ متأخراً في الربع الأول لعام 2027م.
وبما أن الشركة تعاني حالياً من تراجع في التدفقات النقدية التشغيلية، فكيف ستقوم بتمويل هذا المشروع الضخم خلال الـ 24 شهراً القادمة؟"
فهم بيئة السوق الجديدة واستيعاب التباين في الأنظمة الإقليمية
وأشار الطالب ربيعه المقيط @Rabiah Almugait بقوله: "أعتقد أن هذا المشروع قد يكون نقطة تحول لـ الكثيري القابضة، لأنه يمنحها فرصة لتوسيع نشاطها خارج السوق السعودي وبناء علاقات في أسواق جديدة.
ولكن من المهم أن تنتبه الشركة لتكاليف التنفيذ واختلاف الأنظمة وطبيعة العمل في السوق الجديد.
وبالنسبة لـ الأثر المالي، أتوقع أن نجاح المشروع يعتمد على قدرتها على تنفيذ العقد بكفاءة وتحقيق أرباح فعلية منه، وليس فقط على قيمة العقد، وهذا ما سيحدد مدى استفادة الشركة منه على المدى الطويل."
تنافسية "صنع في السعودية" وضرورة استدامة التدفقات الإقليمية
وشاركت الطالبة في الدوسري @Fay Aldossari رأيها مبينة: "التوسع والمخاطر: التوجه إيجابي لتنويع الإيرادات، والمحك الحقيقي سيكون في كفاءة إدارة سلاسل التوريد والتشغيل خارجياً.
القطاع الخاص: فوز الشركات الوطنية بمشاريع إقليمية يعزز من حضور علامة "صنع في السعودية" وتنافسيتها.
الاستدامة المالية: القوائم ستشهد استقراراً وتدفقات نقدية مستمرة على المدى المتوسط بدءاً من الربع الأول لعام 2027م.
تقييم السهم: قيمة العقد البالغة 110 ملايين ريال تُقارب حجم رأس المال؛ وهي محطة مفصلية تدعم النمو المستقبلي وربحية السهم."
مقارنة الإيرادات بالمطلوبات والقدرة على تمويل التكاليف التشغيلية
وبين الطالب محمد الغيهب @Mohammad Alghaihab أن: "أرى أن فوز الكثيري بمشروع في سلطنة عمان يُعد خطوة إيجابية، خصوصًا أنه أول مشروع للشركة خارج المملكة، ومن الممكن أن يفتح لها فرصًا أكبر في السوق الخليجي مستقبلاً. لكن ما لفت انتباهي أكثر هو حجم العقد مقارنة بأداء الشركة المالي الحالي.
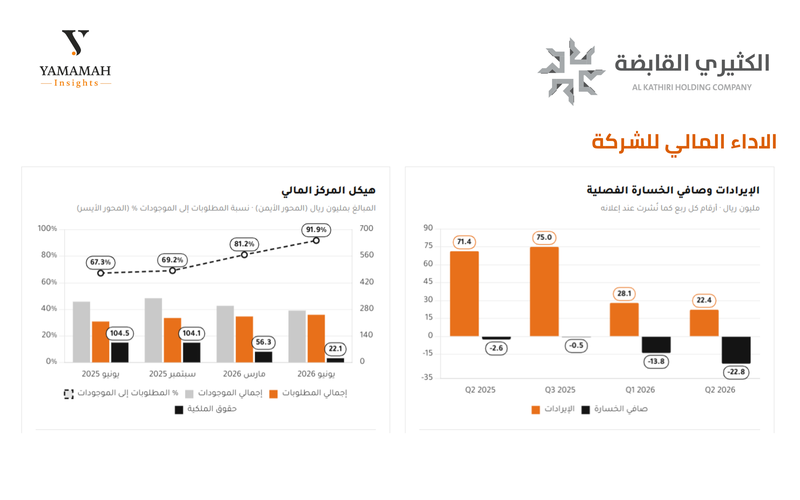
تقارب قيمة المشروع 110 ملايين ريال، بينما بلغت إيرادات الشركة في الربع الثاني 22.4 مليون ريال فقط، ما يعني أن العقد يعادل تقريبًا خمسة أضعاف إيرادات الربع.
وهذا يعطي فكرة عن حجم الفرصة، خصوصًا أن تنفيذه يمتد لسنتين، وبالتالي قد يدعم الإيرادات خلال الفترات القادمة.
ولكن عند النظر للمركز المالي، نلاحظ أن حقوق الملكية انخفضت إلى 22.1 مليون ريال، والمطلوبات أصبحت تمثل نحو 92% من الموجودات.
لذلك أرى أن التحدي الأكبر ليس الحصول على المشروع، بل القدرة على تمويل تنفيذه وإدارة تكاليفه، خصوصًا مع استمرار الخسائر.
وبرأيي، العقد قد يكون نقطة تحول للشركة إذا استطاعت تنفيذه بهوامش ربح جيدة وتحصيل مستحقاتها بشكل منتظم، لكنني لا أرى أن قيمته وحدها كافية للحكم على تحسن وضع الشركة أو ارتفاع قيمتها العادلة. الأهم خلال الفترة القادمة هو انعكاس المشروع على الأرباح والتدفقات النقدية، وليس الإيرادات فقط."
ارتفاع التكاليف اللوجستية وتأثيرها على الأداء المالي للشركة
وأضافت الطالبة رنيم عسيري @Raneem Asiri قائلة: "أعتقد أن حصول شركة الكثيري القابضة على عقد بهذا الحجم يُعد خطوة إيجابية تساعدها على تطوير أعمالها وتحسين أدائها المالي.
كما أن التوسع في الأسواق الخارجية يفتح لها فرصًا جديدة، لكنه قد يواجه بعض التحديات مثل اختلاف الأنظمة وارتفاع تكاليف التشغيل والنقل.
ومن وجهة نظري، قد ينعكس المشروع بشكل إيجابي على السهم مستقبلاً إذا استطاعت الشركة تحقيق أرباح فعلية وتجاوز تلك التحديات اللوجستية."
تحويل الفرصة المبدئية لسيولة فعلية في ضوء تقلبات السوق العُماني
وأكدت الطالبة ثناء الشايب @Thanaa Alshayib أن: "أرى أن أهم مكسب لـ الكثيري هو أن نجاحها في هذا المشروع قد يفتح لها باباً لعقود أخرى خارج المملكة ويعزز حضور الخبرات السعودية إقليمياً، لكن التوسع يحتاج إلى ضبط تكاليف التنفيذ والنقل وفهم أنظمة السوق الجديد لكي يُترجم إلى أرباح فعلية.
إن مشروعاً يمتد لعامين يمنح وضوحاً أفضل لـ الإيرادات المتوقعة اعتباراً من عام 2027م، أما استقرار السيولة فيعتمد على مواعيد تحصيل الدفعات مقارنة بمصاريف التنفيذ.
كذلك فإن وصول قيمة المشروع إلى رقم يقارب رأس المال هو مؤشر على حجمه، لكنه لا يعني تلقائياً ارتفاع القيمة العادلة للسهم، بل الأهم هو هامش الربح وحجم التمويل المطلوب.
والنقطة التي تستحق الانتباه هي أن الإعلان يخص ترسية فقط، والقيمة النهائية ما زالت خاضعة للاتفاق. برأيي أن نجاح الشركة في تحويل هذه الفرصة إلى أرباح وسيولة هو ما سيصنع الفرق للمساهمين."
تحديات التمويل على المدى القصير في ظل مخاطر التشغيل الخارجي
وأشارت الطالبة شهد الخميس @Shahad Alkhamis بقولها: "أرى أن توجه "الكثيري القابضة" للتوسع الخارجي يُعد خطوة إيجابية من الناحية الاستراتيجية، لأنها تفتح مصادر دخل جديدة وتنوّع الأعمال بعيداً عن السوق المحلي. والمشروع في عُمان بقيمة 110 ملايين ريال يُعتبر عقداً كبيراً مقارنة بحجم الشركة، وهذا بحد ذاته إنجاز.
لكن في الوقت ذاته، لدي تحفظات على المدى القصير:
- الأثر المالي لا يظهر إلا في عام 2027م، مما يعني أن الشركة تحتاج لتمويل وتشغيل لفترة طويلة قبل أن تجني العائد.
- الشركة تعاني أساساً من خسائر متراكمة كبيرة، ورأس المال قريب من قيمة العقد، مما يزيد الضغط على السيولة.
- المخاطر التشغيلية واللوجستية في سوق جديد ليست سهلة، خاصة في إدارة المشاريع خارج المملكة."
الموازنة بين الالتزامات التوسعية وإعادة هيكلة رأس المال داخلياً
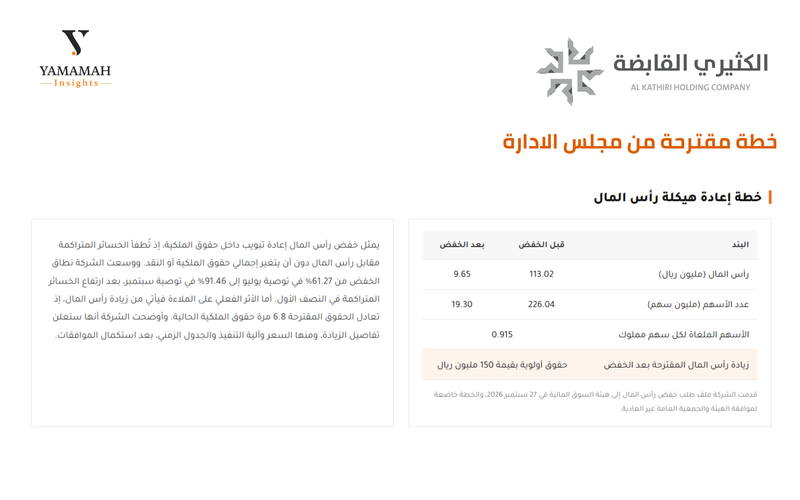
واختتمت الطالبة دانه السعدون @Dana Al-Sadoun التحليلات الشاملة بقولها: "تكمن نقطة التحول الحقيقية هنا في الجانب الزمني؛ فالمشروع سيبدأ أثره المالي في الربع الأول لعام 2027م ويستمر لـ 24 شهراً، وهو ما يتزامن تماماً مع الخطط الحرجة لإعادة هيكلة رأس المال بخفضه ثم زيادته.
برأيي، التحدي ليس في جودة المشروع بحد ذاته، بل في قدرة الشركة على إدارة التدفقات النقدية والوفاء بالتزامات التوسع الخارجي بالتوازي مع تصحيح وضعها المالي الداخلي خلال هذه الفترة."
التكامل الاستراتيجي بين التوسع الإقليمي وإعادة الهيكلة المالية
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: قبل أسابيع من الموعد الأقصى لانعقاد الجمعية غير العادية التي ستنظر في خفض رأس مال الكثيري القابضة بنسبة 91.46%، جاءت ترسية مشروع جود السكني في عمان لتمنح خطة الهيكلة مسوغا تشغيليا لضخ 150 مليون ريال عبر حقوق الأولوية. فالخفض يطفئ الخسائر دفتريا، أما الزيادة فهي ما يمول رأس المال العامل لعقد بقيمة 110 ملايين ريال، في شركة يقارب نقدها 4 ملايين ريال.
ولو افترضنا تنفيذا متساويا على 24 شهرا، يضيف المشروع قرابة 14 مليون ريال كل ربع ابتداء من 2027، أي نحو 60% مما حققته الشركة في ربعها الثاني بعد هبوط إيراداتها 67%. وتحتسب أرباح هذا العمل في الناتج القومي للمملكة لا في ناتجها المحلي، وهو المسار الذي تراهن عليه رؤية 2030 في تصدير الخدمات، دون مخاطر صرف تذكر بحكم ربط الريالين بالدولار.
وتنقل الصفقة الشركة من إدارة الخسائر إلى اختبار التنفيذ، ويتحدد أثرها بالهامش الذي تستقر عليه الهندسة القيمية أكثر من قيمتها الاسمية.

التعليقات (3)
لا توجد تعليقات بعد. كن أول من يعلّق!