
أعلنت شركة نفوذ للمنتجات الغذائية بتاريخ 2 سبتمبر 2026م عن صدور عدم ممانعة الهيئة العامة للمنافسة على إتمام عملية التركز الاقتصادي المتعلقة باستحواذها على حصة تمثل 65% من رأس مال شركة الطعام الوفير، وذلك بتاريخ 1 سبتمبر 2026م.
ويأتي هذا التطور إلحاقاً لإعلان الشركة السابق بتاريخ 19 أغسطس 2026م الخاص بتوقيع اتفاقية بيع وشراء الحصص، حيث يمثل الحصول على موافقة الهيئة أحد الشروط الرئيسية المقررة لإتمام الصفقة.
وأكدت الشركة عدم وجود أي تغيير على المقابل المالي المعلن عنه سابقاً، مشيرة إلى أن استكمال الصفقة يتوقف على استيفاء بقية الشروط والمتطلبات النظامية ذات الصلة قبل الإعلان النهائي عن الإتمام.
وبين تسريع خطوات التوسع وفتح آفاق جديدة للتكامل التشغيلي في قطاع الأغذية، ناقش طلبة جامعة اليمامة، أبعاد هذه الموافقة وانعكاساتها على المستقبل الاستثماري للشركة على النحو التالي:
تعزيز الأرباح وشرط الكفاءة التشغيلية
استهلت الطالبة "ريماس المشعلي" @Rimas Almashali القراءة التحليلية قائلة: "أرى أن الاستحواذ قد يدعم أرباح نفوذ مستقبلاً من خلال إضافة إيرادات جديدة وتوسيع نطاق أعمالها، لكن الأثر الفعلي يعتمد على قدرة الشركة على تحقيق تكامل تشغيلي ومالي بكفاءة".
تقليل المخاطر التنظيمية واستيفاء الشروط
وأوضحت الطالبة "غادة الوعلان" @Ghadah Alwallan أهمية المستجد التنظيمي قائلة: "أرى أن موافقة هيئة المنافسة خطوة مهمة لتقليل المخاطر التنظيمية، لكن نجاح الصفقة لا يزال مرتبطاً باستيفاء باقي الشروط وتحقيق القيمة المتوقعة من الاستحواذ".
الأبعاد المالية والتشغيلية والتكنولوجية للاستحواذ
وقدّمت الطالبة "فيّ عبدالله" @Fay Aldossari تحليلاً متكاملاً لأثر الصفقة جاء فيه:
- الأثر المالي: يتيح الاستحواذ على بنسبة (65%) توحيد القوائم المالية وإدراج إيرادات "الطعام الوفير" ضمن قوائم "نفوذ"، كما يحقق وفورات الحجم (Economies of Scale)، ويرفع القوة التفاوضية مع الموردين، ويخفض تكاليف التوزيع عبر التكامل الأفقي.
- التحول الرقمي: يُعزز دمج أنظمة تخطيط الموارد (ERP) وإدارة المخزون (WMS) ونقاط البيع (POS) من كفاءة التشغيل، ويضمن دقة البيانات المالية لحظياً، ويحد من هدر المنتجات الغذائية عبر التنبؤ الدقيق بالطلب.
- الحوكمة ومنع الاحتكار: تؤكد موافقة "هيئة المنافسة" حماية التنافسية وعدم الإضرار بالأسعار، مما يعزز حوكمة الصفقة ويزيد ثقة المستثمرين ويقلل المخاطر النظامية.
- الاستثمار الصحي وجودة الحياة: يلبي التوسع التوجه الاجتماعي نحو التغذية الصحية، متوافقاً مع أهداف رؤية 2030 (برنامج جودة الحياة)، كما يقلل مخاطر الاستثمار عبر تنويع المحفظة ويرفع القيمة السوقية للشركة.
توسيع النشاط وفرص النمو
وأضافت الطالبة "دينا العرجاني" قراءة حول أفق التوسع قائلة: "برأيي، الاستحواذ يمكن أن يكون خطوة جيدة لنفوذ لأنه يوسع نشاطها ويفتح لها فرص نمو جديدة، لكن بالنهاية نجاح الصفقة يعتمد على مدى قدرتها على دمج الشركتين وتحقيق استفادة فعلية من هذا الاستحواذ".
العائد المالي ومبررات قيمة التقييم
وسلّطت الطالبة "أروى الحويطي" @Arwa Alhuwaiti الضوء على المؤشرات المالية للشركة المستهدفة قائلة: "أرى أن الاستحواذ قد يحمل أثراً إيجابياً على نفوذ، لا سيما أن شركة الطعام الوفير حققت إيرادات بلغت 52.46 مليون ريال وصافي ربح قدره 7.14 مليون ريال في عام 2025.
غير أن المحك الأهم بعد إتمام الصفقة يكمن في مدى انعكاس هذا النمو فعلياً على نتائج نفوذ، وهل تتناسب العوائد المتوقعة مع قيمة الاستحواذ، خصوصاً أن المقابل الثابت للصفقة يبلغ 52.7 مليون ريال وقد يصل إلى 55.95 مليون ريال".
الاستحواذ كإستراتيجية هجومية ومواجهة تراجع الأرباح
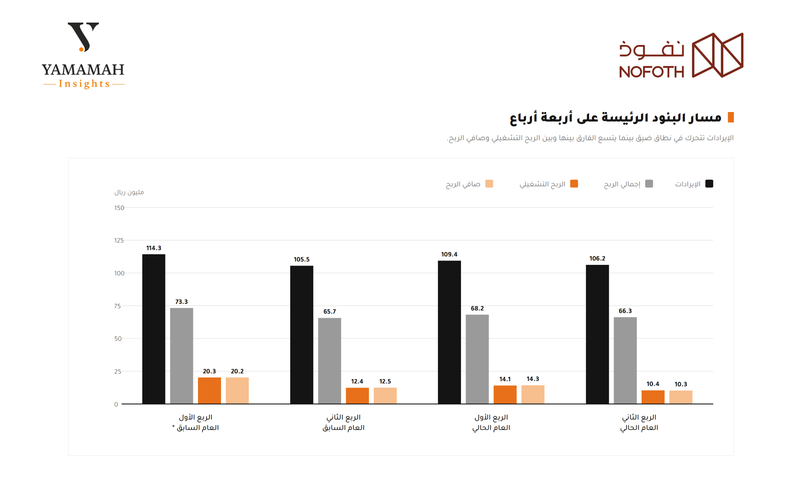
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab برؤية تحليليّة لأهداف التوسع قائلاً: "أرى أن الاستحواذ خطوة هجومية من نفوذ أكثر من كونه مجرد تنويع؛ فالشركة تدفع نحو 52.7 مليون ريال نقداً في وقت تراجعت فيه أرباحها التشغيلية في النصف الأول، لذلك الرهان الحقيقي أن «الطعام الوفير» تعوض هذا التراجع وتفتح مصدر نمو جديد.
بالنسبة لي نجاح الصفقة يظهر إذا استطاعت نفوذ رفع الإيرادات دون التضحية أكثر بهوامش الربح، وهنا يكون الاستحواذ قد أضاف قيمة فعلية بدلاً من أن يكون مجرد توسع في حجم الأعمال".
تحسين الهوامش الربحية وإدارة السيولة
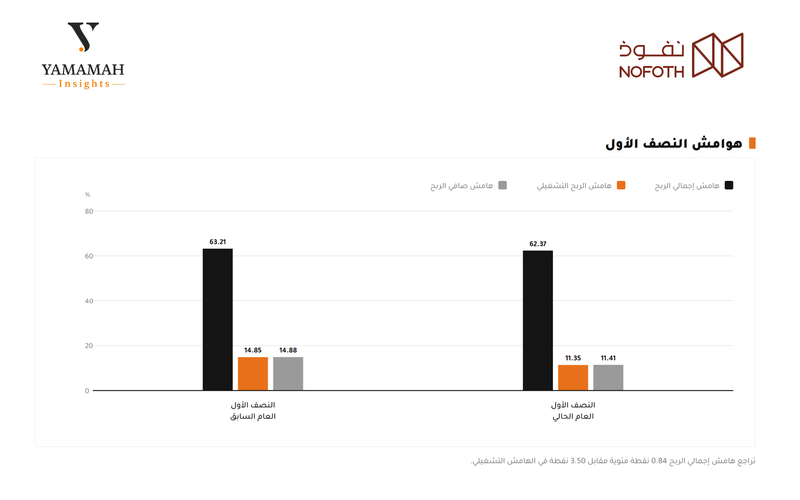
وحلت الطالبة "رنا الشمراني" @Rana Alshamrani أرى أن الأثر الأهم للاستحواذ لا يقتصر على إضافة إيرادات جديدة فحسب، بل يمتد إلى تحسين ربحية نفوذ ككل؛ إذ بلغ هامش صافي ربح شركة (الطعام الوفير) لعام 2025م نحو 13.61%، متفوقاً على هامش نفوذ المستقل لنفس العام البالغ 13.16%. وبالتالي، فإن دمج شركة ذات هوامش أعلى سيشكل دعماً رياضياً وتكتيكياً للمجموعة، مما يساعد على امتصاص الضغوط التشغيلية التي ظهرت في النصف الأول من 2026م وأدت إلى تراجع هامش نفوذ إلى 11.41% نتيجة مصاريف التوسع وعمولات التطبيقات.
التوسع في القطاع الصحي وتنويع فرص النمو
وعقّبت الطالبة "نوف العنزي" @Noof Alanazi حول الأثر الاستراتيجي للقطاع قائلة: "برأيي، يُعد الاستحواذ خطوة موفقة لشركة نفوذ لكونه يسهم في توسعها ودخولها القطاع الصحي ويفتح أمامها فرص نمو جديدة، إلا أن نجاح الصفقة يظل مرهوناً بقدرتها على دمج الأعمال وتحقيق الاستفادة المرجوة".
تكامل الأنظمة التشغيلية وتوحيد البنية التقنية
وشاركت الطالبة "شهد الخميس" @Shahad Alkhamis بقراءة تشغيلية وتقنية قائلة: "أرى أن استحواذ شركة نفوذ على 65% من شركة (الطعام الوفير) قد يسهم في تعزيز إيرادات الشركة وتوسيع حصتها السوقية، ولا سيما عند الاستفادة من تكامل العمليات والخبرات بين الشركتين. كما أن توحيد الأنظمة التقنية مثل أنظمة تخطيط الموارد (ERP) وإدارة المخزون سيساعد على رفع كفاءة التشغيل ودقة البيانات، بما يدعم تحقيق قيمة مضافة على المدى الطويل".
قراءة تحليليّة في الهيكل المالي ومؤشرات الأداء
واختتم المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed النقاش بتقديم قراءة تفصيلية لأرقام الصفقة والأداء المالي قائلاً: "وقعت نفوذ اتفاقية للاستحواذ على 65% من شركة الطعام الوفير، بمقابل ثابت قدره 52.70 مليون ريال، إضافة إلى مبلغ لا يتجاوز 3.25 مليون لا يدفع إلا إذا حققت الشركة المستهدفة نتائج محددة في 2027، وهو ترتيب يحمّل البائع جزءاً من مخاطر التقييم.
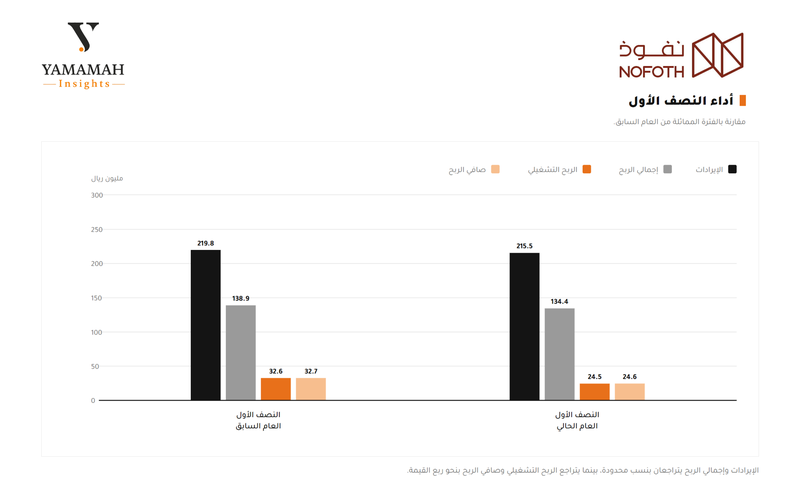
ما يلفت النظر هو أن الصفقة تأتي بعد تباطؤ واضح في أداء نفوذ نفسها؛ فالشركة أنهت 2025 بنمو إيرادات بلغ 17.68%، ثم تراجعت إيراداتها في النصف الأول من 2026 بنسبة 1.95%، وانخفض ربحها التشغيلي 25.05%. الهامش الإجمالي بقي قرب 62%، ما يعني أن المشكلة ليست في الأسعار أو تكلفة المنتجات، بل في مصروفات التشغيل من فروع ورواتب وتسويق، التي ارتفعت نسبتها إلى الإيرادات من 49.0% إلى نحو 51%.
الجدير بالذكر أن التوسع بهذا الشكل قد يضغط على الهوامش في المدى القصير، لأن تكاليف الدمج والتشغيل تسبق العائد، لكنه قادر على دعم الإيرادات والربحية على المدى الطويل إذا أحسنت إدارته. ويبقى العامل الأصعب أن الشركة تعمل في قطاع شديد التنافسية، تتقارب فيه المنتجات وتنخفض فيه كلفة انتقال العميل من علامة إلى أخرى، ما يجعل الحفاظ على الهامش أصعب من تحقيق النمو".
 اسأل يمامي

التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!