

أتمت شركة مستشفى الدكتور سليمان عبدالقادر فقيه صفقة الاستحواذ على 100% من رأس مال شركة الدكتور محمد بن راشد الفقيه وشركاؤه، بقيمة إجمالية بلغت نحو 1.59 مليار ريال سعودي مدفوعة نقداً.
وتأتي هذه الخطوة الاستراتيجية بعد صدور عدم ممانعة الهيئة العامة للمنافسة، لتمثل توسعاً جوهرياً لأعمال المجموعة في مدينة الرياض، حيث ستساهم في رفع السعة السريرية للشركة بنحو ثلاثة أضعاف لتصل إلى منصة تشغيلية متكاملة بطاقة 535 سريراً.
ويفتح هذا الاستحواذ الباب أمام المجموعة لتعزيز كفاءتها التشغيلية وتنويع مزيج جهات الدفع من خلال إضافة شرائح جديدة، مما يدعم فرص نمو الإيرادات على المدى المتوسط، وذلك بالتزامن مع الأثر المالي المتوقع والمتمثل في زيادة مستويات الدين الموحدة للمجموعة نتيجة تحمل تكاليف تمويل الصفقة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذا الاستحواذ وانعكاساته الاستراتيجية والمالية على القطاع الصحي على النحو التالي:
أهمية الكفاءة التشغيلية والوفورات في تحويل التوسع إلى أرباح مستدامة
أوضح الطالب "فيصل بشير" وجهة نظره قائلاً: "برأيي، العامل الأهم في هذه الصفقة ليس حجم الاستحواذ بحد ذاته، وإنما قدرة الإدارة على تحقيق التكامل التشغيلي خلال أول 12–24 شهرًا.
صحيح أن ارتفاع المديونية قد يرفع تكلفة التمويل ويؤثر على الأرباح قصيرة الأجل، لكن إذا نجحت الشركة في توحيد المشتريات، وتحسين استغلال الطاقة التشغيلية، ورفع كفاءة الكوادر الطبية، فإن وفورات الحجم قد تعوض جزءًا كبيرًا من تكلفة الدين.
كما أن الاستحواذ على مستشفى قائم يمنح الشركة توسعًا سريعًا وحصة سوقية أكبر مقارنة ببناء مستشفى جديد، الذي يتطلب وقتًا أطول ورأس مال أكبر قبل تحقيق أي عوائد. لذلك أرى أن نجاح الصفقة سيُقاس بقدرة الإدارة على تحويل الوفورات المتوقعة إلى تدفقات نقدية وربحية مستدامة، وليس بمجرد إتمام الاستحواذ."
المرونة المالية واختصار عقبات التأسيس
شارك الطالب "محمد بشير" رأيه موضحاً: "عدم ممانعة هيئة المنافسة تهدف أساساً لمنع الاحتكار وحماية أسعار وجودة الخدمات للمريض في المدينة.
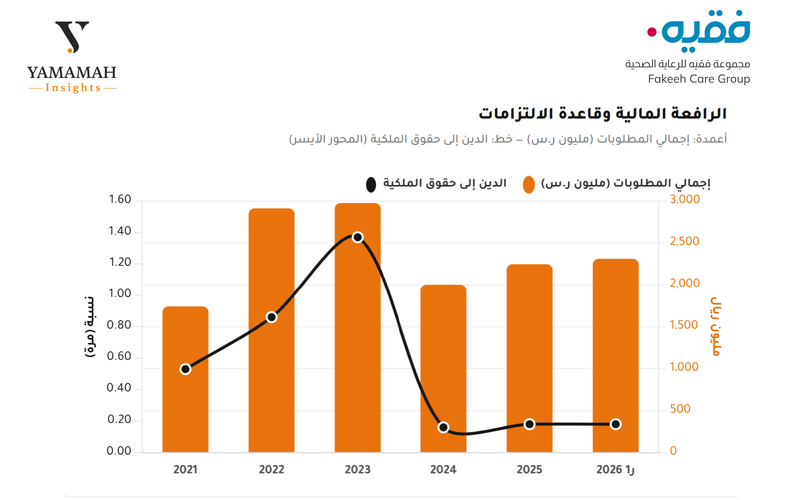
أما مالياً، وبالنظر لمؤشرات فقيه الحالية، فإن نسبة (الدين/حقوق الملكية) منخفضة جداً، مما يعطي المجموعة مساحة مرنة لتحمل ديون الصفقة دون ضغط كبير على كلفة التمويل أو مؤشرات السيولة.
استراتيجياً، الاستحواذ يوفر سنوات طويلة من البناء والتراخيص للحصول على 350 سريراً جاهزاً فوراً، وتتشكل الوفورات التشغيلية الأكبر في قوة التفاوض لسلاسل إمداد الأدوية والأجهزة وتوحيد الإدارات المساندة."
مضاعفة الطاقة الاستيعابية ودعم الإيرادات
عبرت الطالبة "ريماس المشعلي" @Rimas Almashali عن وجهة نظرها قائلة: "برأيي، هذه الصفقة تمثل خطوة استراتيجية تعزز مكانة مجموعة فقيه في سوق الرعاية الصحية بالرياض، إذ تضاعف طاقتها الاستيعابية وتوسع قاعدة عملائها، ما يدعم فرص نمو الإيرادات مستقبلاً.
ورغم ارتفاع مستويات الدين نتيجة تمويل الاستحواذ، فإن نجاح الشركة سيعتمد على قدرتها على تحقيق التكامل التشغيلي والاستفادة من وفورات التكاليف بما يعوض أثر التمويل."
التوازن بين التنافسية وتحديات الهوية
بينت الطالبة "غادة السرهيد" @Ghada Alsarheed أبعاداً أخرى قائلة: "عندما نغطي على المفاهيم المختلفة مثل حماية المنافسة فهو يُطمئن المريض وشركات التأمين باستمرار التنافسية وعدم الاحتكار، مما يُلزم الكيان الجديد بتقديم باقات تسعيرية جاذبة.
أما الأثر المالي فهو من يضغط كبر حجم التمويل على الميزانيات، فيتحول التركيز نحو الأداء والخدمات عالية الهامش الربحي لسرعة تغطية التكاليف.
أما النقطة الثالثة والأهم هو النمو والتموضع فهو يمنح المجموعة حصة سوقية وحضوراً فورياً، ويضع أمامها تحدي اختيارات الهوية (إما دمج المستشفى تحت علامة "فقيه" أو الجمع بينهما مؤقتاً).
أما من التكامل التشغيلي فهو يُخفض مصاريف الإعلان عبر دمج الحملات، ويفعل التحويل المتبادل للمرضى بين الفروع، ويرفع جاذبية العلامة لاستقطاب أبرز الكفاءات الطبية. فلذلك عندما نأخذ ونمشي باتجاه المفاهيم علينا التفكير بجميع النواحي للمستفيد والمستثمر والمالك والتقدم بناءً على ذلك."
العائد على الاستثمار كمعيار للتقييم
أضافت الطالبة "غاده الوعلان" @Ghadah Alwallan متسائلة: "برأيي السؤال الأهم بعد إتمام الصفقة ليس فقط هل ستنمو الإيرادات، بل هل سيحقق هذا الاستحواذ عائدًا يفوق تكلفة رأس المال؟ لأن تمويل الصفقة زيادة الديون يعني أن نجاحها سيقاس بقدرة المستشفى المستحوذ عليه على تحقيق أرباح وتشغيل أعلى من تكلفة الاستثمار فيه، وليس بمجرد زيادة عدد الأسرة أو حجم المجموعة."
تسريع النمو وبناء ثقة المستثمر
علقت الطالبة @شهد المحيسن بالقول: "أرى أن استحواذ فقيه خطوة استراتيجية لتسريع النمو، لأن شراء مستشفى قائم يوفر وقت وتكاليف البناء ويضيف طاقة تشغيلية وإيرادات بشكل أسرع.
صحيح أن تمويل الصفقة نقدًا مع تحمل الديون قد يرفع تكلفة التمويل مؤقتًا، لكن إذا نجحت الشركة في تحقيق وفورات تشغيلية مثل توحيد المشتريات، ورفع كفاءة استغلال الكوادر والأصول، فقد ينعكس ذلك إيجابًا على الربحية مستقبلاً.
كما أن موافقة الهيئة العامة للمنافسة تعكس أن الصفقة لا تضر بالمنافسة أو بمصلحة المستفيدين، وهو عنصر مهم لاستدامة النمو وثقة المستثمرين."
تسريع عجلة التوسع وتحسين الكفاءة المستقبلية
أشار الطالب "محمد الغيهب" @Mohammad Alghaihab إلى أن: "استحواذ فقيه على مستشفى قائم يعد خطوة استراتيجية لتسريع النمو، لأن شراء منشأة جاهزة يوفر سنوات من الوقت وتكاليف البناء، ويضيف طاقة تشغيلية وإيرادات بشكل أسرع مقارنة ببناء مستشفى جديد من الصفر.
ورغم أن تمويل الصفقة نقدًا وتحمل جزء من الديون قد يرفع تكاليف التمويل على المدى القصير، فإن نجاح الإدارة في تحقيق التكامل التشغيلي، مثل توحيد المشتريات والاستفادة من الكوادر والخدمات المشتركة، قد يعوض هذه التكاليف عبر تحسين الكفاءة وزيادة الربحية مستقبلاً.
كما أن موافقة هيئة المنافسة تعكس أن الصفقة لا يُتوقع أن تضر بالمنافسة أو تؤثر سلبًا على خيارات المرضى، مما يدعم استدامة هذا التوسع.
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد"@Hamad Alsaeed قائلاً: على المستوى الاستراتيجي، يمثّل استحواذ مجموعة مستشفى الدكتور سليمان فقيه على كامل حصة شركة الدكتور محمد بن راشد الفقيه بقيمة 1.59 مليار ريال نقداً اندماجاً أفقياً يعيد رسم موقع المجموعة التنافسي في سوق الرياض، بشراء حصة سوقية وبنية مرخّصة عاملة بدل بنائها عضوياً، بما ينسجم مع تنامي دور القطاع الخاص ومسار الخصخصة الصحية و هو احد مستهدفات رؤية 2030.
تشغيلياً، تقفز السعة إلى نحو ثلاثة أضعاف لتبلغ 535 سريراً مع مجمع طبي يضم 192 عيادة، ما يوسّع شبكة الإحالة الداخلية ويتيح وفورات حجم تدعم الهوامش شرط أن ينجح التكامل، وهو اختبار يستغرق عدة أرباع. ويخفّف استهداف الشرائح التأمينية المتوسطة تركز الإيراد ويسرع التحصيل، مع ضغط نسبي على متوسط الإيراد للحالة.
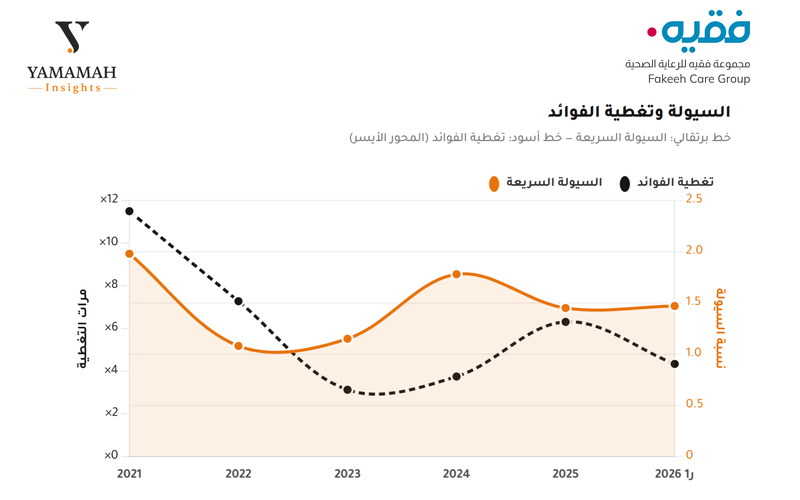
مالياً، عكست هيكلة الصفقة انضباطاً واضحاً فقد جرى احتجاز 100 مليون ريال في حساب ضمان تحوّطاً للالتزامات العرضية، كما أتاح الترتيب تخارج دله الصحية بصافي 466.77 مليون ريال. وتدخل المجموعة الصفقة بميزانية قوية، إذ لا تتجاوز نسبة الدين إلى حقوق الملكية 0.18. غير أن معدل تغطية الفوائد تراجع إلى 4.34 مرة من 6.31، وهو مستوى يبقى كافياً لخدمة الدين دون أن يشكل فائضاً مريحاً، ما يجعله المؤشر المحوري الجدير بالمتابعة في الأرباع المقبلة.
في المحصلة، صفقة بمنطق استراتيجي واضح، لكن قيمتها للمساهم ستُقاس بجودة التنفيذ وبمسار التدفق النقدي الحر بعد الاندماج، لا بحجم الأصول المضافة.
إخلاء مسؤولية: أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة.
 اسأل يمامي

التعليقات (9)
لا توجد تعليقات بعد. كن أول من يعلّق!