

أعلنت شركة بن داود القابضة بتاريخ 16 أغسطس 2026م عن حصول شركتها التابعة المملوكة بالكامل "جست آند جوبن أوو" على ترسية مزايدة لشراء أصول مصنع لإنتاج مشتقات الألبان في جمهورية إستونيا، بقيمة 135.25 مليون يورو.
وتمنح الصفقة المحتملة "بن داود" دخولًا أوسع إلى إنتاج وتصنيع الأغذية؛ إذ تشمل أصولًا إنتاجية قائمة تستحوذ على حصة تقديرية تبلغ نحو 15% من سوق الجبن في إستونيا، فيما تصل الطاقة الاستيعابية لمصنعها في مدينة بايده الإستونية لمعالجة الحليب إلى 1,100 طن يوميًا.
وتستهدف الشركة من الصفقة تنويع أعمالها ومصادر إيراداتها، وتعزيز مرونة سلاسل الإمداد ومصادر التوريد، بما يدعم خطط المملكة لتعزيز الأمن الغذائي. كما تتوقع أن تحقق الصفقة أثرًا ماليًا إيجابيًا على المدى المتوسط والطويل، مع بقائها خاضعة لاستكمال الإجراءات والموافقات التنظيمية اللازمة.
وبين التوسع خارج نشاط التجزئة، وتنويع مصادر الإيرادات، وتعزيز سلاسل الإمداد، تفتح الصفقة عدة زوايا لقراءة أثرها المحتمل على مستقبل أعمال "بن داود".
وقد ناقش طلبة جامعة اليمامة، إلى جانب عدد من المحللين، أبعاد الصفقة وانعكاساتها المحتملة على الشركة على النحو التالي:
تنويع مصادر الإيرادات وإدارة مخاطر التمويل
علقّت الزميلة "عبير التويجري" @Abeer Altuwaijri بتقديم تحليل مالي قائلة: "برأيي، استحواذ بن داود خطوة جيدة لتنويع مصادر الإيرادات وتقليل الاعتماد على نشاط التجزئة فقط، خصوصاً مع دخولها في التصنيع الغذائي.
لكن نجاح الصفقة يعتمد بشكل كبير على قدرة الشركة على إدارة التمويل ودمج الاستحواذ ضمن أعمالها، وتحويله إلى نمو فعلي في الإيرادات وتحسن في الهوامش خلال السنوات القادمة".
التكامل الإستراتيجي وكفاءة استخدام التسهيلات
وأضافت الطالبة "جمانة الشهري" @Jumana Alshehri قراءة حول أبعاد الصفقة قائلة: "أرى أن الصفقة خطوة إستراتيجية لـ بن داود، لأنها لا تقتصر على التوسع خارج المملكة، بل تدخل الشركة في التصنيع الغذائي، مما يساعد على تنويع الإيرادات وتعزيز سلاسل الإمداد وتقليل الاعتماد على التجزئة فقط.
أما تمويلها بالتسهيلات المالية، فأرى أنه مناسب إذا كانت عوائد المصنع المتوقعة أعلى من تكلفة التمويل، خصوصاً مع توقع أثر مالي إيجابي على المدى المتوسط والطويل. كذلك قد يفتح الاستحواذ أسواقاً وفرص نمو جديدة للشركة.
وبشكل عام، نجاح الصفقة يعتمد على قدرة بن داود على إدارة المصنع ودمجه بكفاءة وتحويله إلى نمو فعلي في الإيرادات والربحية".
الوجود في سلسلة القيمة واستغلال الطاقة الإنتاجية
شاركتهم الطالبة @شهد المحيسن النقاش بتحليل تشغيلي قائلة: "برأيي، الصفقة تُعد خطوة جيدة لبن داود، خصوصاً أنها لا تقتصر على التوسع الجغرافي، بل تمنح الشركة حضوراً أكبر في سلسلة القيمة من خلال الدخول في التصنيع الغذائي. وهذا يمكن أن يساعدها على تنويع الإيرادات وتقليل اعتمادها على قطاع التجزئة فقط.
لكن نجاح الصفقة في النهاية يعتمد على قدرة الشركة على تشغيل المصنع بكفاءة وتحقيق هوامش ربحية جيدة، خصوصاً مع تمويلها عبر التسهيلات المالية.
فإذا استطاعت بن داود الاستفادة من الطاقة الإنتاجية وربطها بقنوات بيعها الحالية، فمن الممكن أن يكون للاستحواذ أثر إيجابي واضح على النمو والربحية على المدى المتوسط والطويل".
الاستحواذ على الأصول القائمة وتوسيع قنوات البيع
وسلّطت الطالبة "غادة الوعلان" @Ghadah Alwallan الضوء على زاوية القيمة التشغيلية للصفقة قائلة: "اللافت بالنسبة لي أن بن داود لا تدخل نشاطاً تصنيعياً من الصفر، بل تستحوذ على أصل قائم وله حصة في السوق وطاقة إنتاجية كبيرة.
لذلك أرى أن قيمة الصفقة ستعتمد على قدرة الشركة على الاستفادة من هذه الطاقة وتوسيع قنوات بيع منتجات المصنع، لأن زيادة المبيعات من نفس الأصل قد تكون أهم من مجرد امتلاكه".
إدارة التوسع الدولي ومخاطر الأسواق المختلفة
وأضافت الطالبة "ريماس المشعلي" @Rimas Almashali في السياق ذاته قائلة: "أرى أن التحدي في الصفقة لا يكمن فقط في نجاح المصنع مالياً، بل في قدرة بن داود على إدارة نشاط في سوق مختلف عن السوق السعودي من ناحية الطلب والتكاليف والمنافسة.
لذلك تجربة الشركة في إستونيا يمكن أن تكون اختباراً مهماً لقدرتها على إدارة استثمارات دولية، خصوصاً إذا كانت تخطط لمزيد من التوسع الخارجي مستقبلاً".
التدفقات النقدية وخدمة الدين التمويلي
وعقّب الطالب "محمد الغيهب" @Mohammad Alghaihab من منظور استثماري ومالي قائلاً: "من وجهة نظري، توجه بن داود نحو التصنيع الغذائي خطوة جيدة لتنويع أعمالها بدلاً من الاعتماد بشكل رئيسي على نشاط التجزئة، وقد يمنحها سيطرة أكبر على جزء من سلسلة الإمداد ويفتح أمامها مصادر إيرادات وأسواقاً جديدة. كما أن امتلاك أصل إنتاجي قائم قد يكون أسرع في تحقيق هذا التوسع مقارنة ببناء النشاط من الصفر.
لكن نجاح الصفقة يعتمد بشكل كبير على العائد الذي سيحققه المصنع مقارنة بتكلفة الاستحواذ والتمويل. وبما أن الصفقة ممولة بالتسهيلات المالية، فالأهم مستقبلاً متابعة قدرتها على توليد تدفقات نقدية كافية وخدمة الدين، ومدى نجاح بن داود في دمج النشاط الجديد وتحويل التوسع إلى نمو فعلي ومستدام في الأرباح، وليس مجرد نمو في حجم الأصول والإيرادات".
الانضباط المالي وضغط السيولة والمديونية
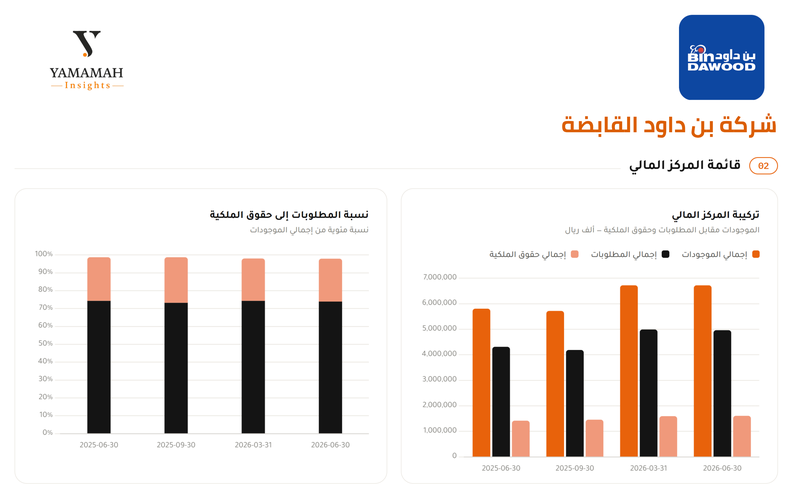
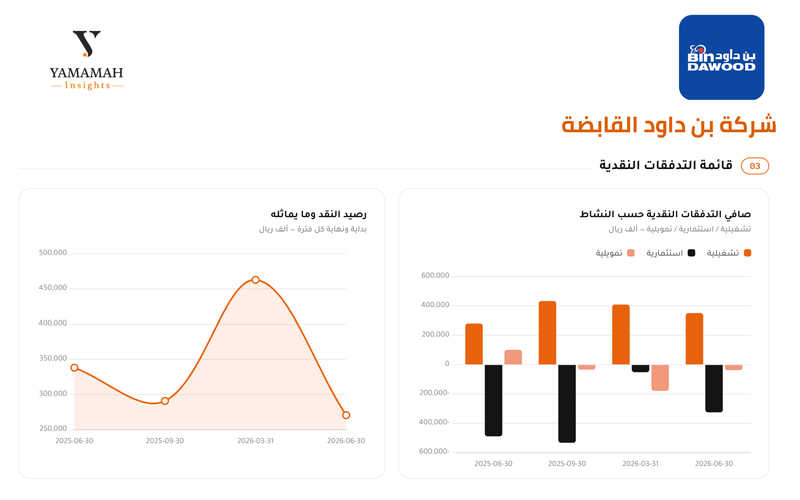
وحلّلت الطالبة "رنا الشمراني" @Rana Alshamrani زاوية المخاطر الهيكلية للسيولة قائلة: "التحدي الحقيقي برأيي ليس نجاح الدمج التشغيلي فقط، بل الانضباط المالي خلال فترة الاستحواذ؛ فشركة بن داود لديها تدفقات استثمارية سالبة بشكل متكرر مقابل تدفقات تشغيلية أقل، ومع تمويل الصفقة بالتسهيلات المالية، فإن أي تأخر في تحقيق عوائد المصنع قد يزيد الضغط على السيولة والمديونية. لذلك نجاح الصفقة يعتمد على قدرة الشركة على موازنة التوسع مع الحفاظ على مرونة مركزها المالي".
هيكلة شراء الأصول وحدود تخصيص رأس المال
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: استحواذ "بن داود القابضة" على أصول مصنعي بايده وبولتسامآ التابعين لشركة "إي إس إي بيم توتمين" ليس استحواذاً على حقوق ملكية في شركة قائمة، بل هو شراء أصول عبر مدير التفليسة في مزاد بدأ بسعر افتتاحي 80 مليون يورو وأُغلق عند 135 مليون يورو، بما يعادل قيمة الصفقة المعلنة 585.85 مليون ريال. هذا التمييز يعتبر مهم لانه يفصل شركة "بن داود" عملياً عن التزامات الشركة الأم تجاه دائنيها ومورديها.
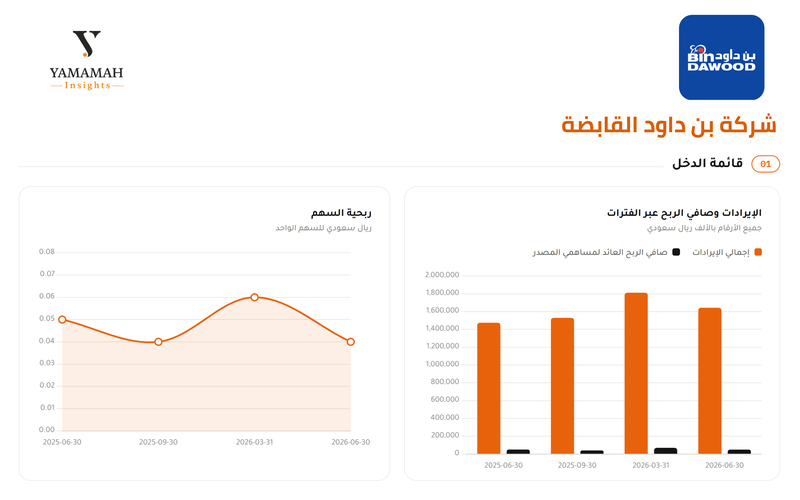
اقتصادياً، تُعد هذه الخطوة تكامل منطقي لمجموعة تتركز 90% من إيراداتها في نشاط التجزئة، حيث تحوّل تكلفة مدخل الألبان من بند تشغيلي متغير إلى أصل إنتاجي مملوك يضبط هامش الربح الإجمالي.
من زاوية تخصيص رأس المال، تستهلك الصفقة وحدها ما بين 46%و 61% من موازنة الاستحواذات المعلنة والبالغة 1.5 إلى 2 مليار ريال على مدى ثلاث سنوات، وذلك بعد ثلاث استحواذات سابقين العام السابق وهذا العام في "مثلث الألعاب" و"فازا الغذائية" و"ندر بيكري" الإماراتية بقيمة 114.8 مليون درهم، مما يضيّق هامش المناورة لصفقات قريبة مقبلة.
و من جهة المزاد لهذه الصفقة, إغلاق المزاد بعلاوة تبلغ نحو 69% فوق السعر الافتتاحي فيعكس تنافساً حقيقياً على أصل ما زال يولّد إيرادات بواقع 152.7 مليون يورو في عام 2024 ويصدّر أكثر من 90% من إنتاجه، ما يعني أن عثرة الشركة الأم كانت مالية وليست تشغيلية. تكمن المخاطرة الفعلية إذن في قدرة فريق إدارة ترتكز خبرته أساساً على تشغيل المتاجر في تحويل أصل صناعي أوروبي معقّد إلى وحدة مربحة فعلياً لضمان عدم تحوّله إلى مجرد بند إضافي في قائمة الأصول الثابتة.

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!