
أعلنت شركة جرير للتسويق عن نتائجها المالية التقديرية للفترة المنتهية في 30 يونيو 2026م (النصف الأول)؛ حيث ارتفع صافي ربح الفترة بنسبة 17.97% ليبلغ 489 مليون ريال، وصاحب ذلك نمو المبيعات بنسبة 10.81% لتصل إلى 5,812.5 مليون ريال بفضل نمو مبيعات معظم الأقسام وخاصة الهواتف الذكية وقوة أداء الفروع الخليجية.
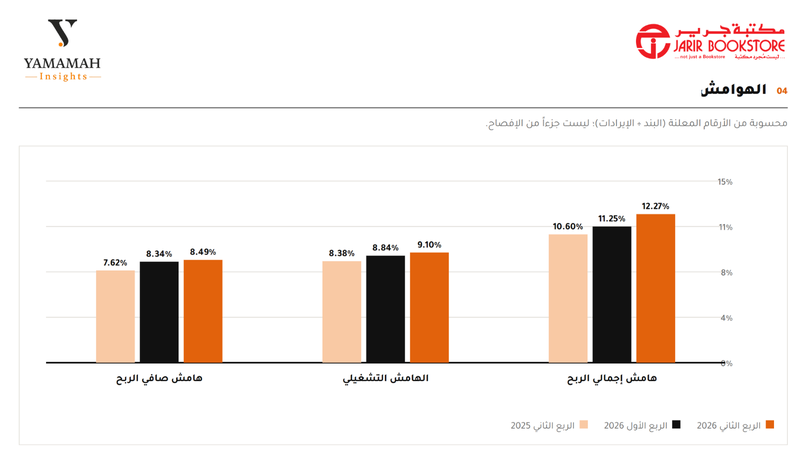
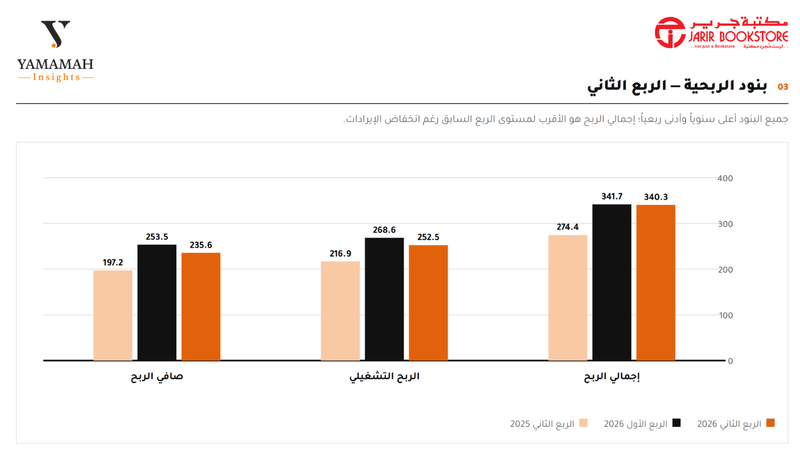
وعلى صعيد الربع الحالي مقارنة بالربع المماثل، سجلت الشركة صافي ربح بلغ 235.6 مليون ريال بارتفاع سنوي 19.47% نتيجة نمو إجمالي الربح بنسبة 24% مدعوماً بتحسن هوامش الربحية وعدم اللجوء للتخفيضات الترويجية لندرة المعروض، والتحسن في المزيج البيعي للأقسام ذات الربحية العالية كالمستلزمات المدرسية والكتب.
ومقارنة بالربع السابق، انخفضت المبيعات بنسبة 8.70% لتسجل 2,774 مليون ريال متأثرة بتراجع مبيعات الهواتف الذكية بعد تحقيقها أرقاماً قياسية في الربع السابق، مما أدى لانخفاض صافي الربح بنسبة 7.06% نتيجة لارتفاع المصروفات البيعية والتسويقية والعمومية والإدارية، في حين شهدت هذه الفترة توسعاً تشغيلياً عبر افتتاح ثلاثة معارض جديدة في المدينة المنورة والباحة والرياض، وافتتاح معرضين بديلين في الكويت وجدة.
وقد ناقش طلبة جامعة اليمامة أبعاد هذه النتائج، ومحركات نمو المبيعات، وتأثير التوسع التشغيلي على هوامش الربحية على النحو التالي:
كفاءة الهوامش وتحديات الاستدامة
افتتحت الطالبة "غاده الوعلان" @Ghadah Alwallan التحليل قائلة: "برأيي اللافت في نتائج جرير أن التحسن لم يقتصر على نمو المبيعات، بل شمل تحسن الهوامش؛ لأن إجمالي الربح نما أسرع من الإيرادات، وهذا يعكس استفادة الشركة من عدم الضغط على الأسعار بسبب ندرة بعض المنتجات، لكن السؤال المهم: هل هذا التحسن في الهامش قابل للاستمرار إذا رجعت العروض والتخفيضات بقوة؟
لذلك برأيي الحكم على الأداء في النصف الثاني يعتمد على قدرة الشركة على موازنة التوسع وفتح المعارض مع الحفاظ على نفس كفاءة الربحية، خصوصاً أن التوسع قد يرفع المبيعات لكنه أيضاً يضغط على المصاريف التشغيلية".
أثر التوسع الخارجي وإدارة المخاطر
وعقّبت الطالبة "ريماس المشعلي" @Rimas Almashali قائلة: "أرى أن تحسن هوامش الربحية يرتبط بشكل رئيسي بندرة المعروض وتقليل العروض الترويجية، لذلك استمراره يعتمد على وضع السوق خلال الفترات القادمة.
كما أن التوسع في الخليج يدعم نمو المبيعات، لكن تأثير فروق العملة في مصر يوضح أهمية موازنة فرص النمو مع المخاطر. وبالنسبة لافتتاح المعارض الجديدة، فمن المتوقع أن يدعم المبيعات إذا استمر الطلب بالمستويات الحالية، مع ضرورة متابعة أثره على المصاريف التشغيلية خلال النصف الثاني من العام".
كفاءة التشغيل واستقرار سلاسل الإمداد
وتابعت الطالبة @شهد المحيسن التحليل قائلة: "برأيي نتائج جرير تعكس كفاءة تشغيلية واضحة، لكن استمرار هوامش الربحية الحالية يعتمد على استقرار سلاسل الإمداد وعودة المنافسة في السوق، لذلك قد لا تبقى عند هذه المستويات المرتفعة دائماً. أما التوسع الخارجي فيمنح الشركة فرص نمو جيدة، إلا أنه يتطلب إدارة فعالة لمخاطر تقلبات العملات، كما ظهر في السوق المصري. وبالنسبة لافتتاح المعارض الجديدة، فأراه استثماراً مدروساً قد يرفع المصاريف التشغيلية مؤقتاً، لكنه يدعم نمو المبيعات ويعزز ربحية الشركة على المدى الطويل إذا استمر اختيار المواقع ذات العائد المرتفع".
التسعير الإيجابي ومرحلة تأسيس المعارض
وشارك الطالب "محمد الغيهب" @Mohammad Alghaihab برأيه قائلاً: "أشوف إن أكثر شيء لفت انتباهي هو ارتفاع هوامش الربح رغم إن المبيعات ما ارتفعت بنفس النسبة، وهذا يدل إن الشركة قدرت تبيع بأسعار أفضل وتحافظ على ربحيتها بدون ما تدخل في تخفيضات قوية.
لكن برأيي صعب نقول إن هالشيء مستدام، لأنه مرتبط بـ ظروف السوق الحالية، وإذا رجعت المنافسة أو زادت العروض ممكن الهوامش ترجع لمستوياتها الطبيعية.
أما التوسع، فأشوف إنه خطوة إيجابية إذا كان في مناطق عليها طلب، خاصة إن جرير معروفة وقاعدتها قوية.
طبيعي بالبداية ترتفع بعض المصاريف، لكن إذا المعارض الجديدة حققت مبيعات جيدة فبتغطي هالتكاليف مع الوقت، وبتنعكس بشكل إيجابي على الأرباح".
تفكيك مصادر الربحية وفجوة المصاريف
واختتمت الطالبة "سارة العقيل" @Sara Alaqeel التحليل قائلة: "الربحية نمت أسرع من المبيعات بشكل ملحوظ، لكن هذا النمو مركب من ثلاث مصادر متفاوتة الجودة؛ أولها ندرة المعروض وهو ظرفي قابل للانعكاس، وثانيها تحسن مزيج المبيعات وهو موسمي متكرر لكن غير دائم، وثالثها كفاءة فروع الخليج وهي الأقرب لميزة تنافسية مستدامة.
ونقطة القلق الرئيسية هي الفجوة المتسعة بين إجمالي الربح وصافي الربح بسبب ارتفاع مصاريف البيع والتسويق والإدارية، متزامنة مع فتح واستبدال المعارض خلال ستة أشهر فقط.
وهناك نقطة تحقق رسمية مؤكدة تتمثل في فروق العملة المرتبطة تحديداً بالشركة التابعة في مصر كتعرض محاسبي منفصل. والمحك القادم في الربع الثالث سيحدد إن كان تحسن الهامش الإجمالي هيكلياً دائماً أم ذروة دورية مرتبطة بظرف السوق".
تفوق الأرباح على التوقعات واستعادة ثقة المستثمرين
وعقّب الخبير عبدالعزيز خريص على النتائج المالية قائلاً: "سجلت شركة جرير أرباحاً بلغت 235.6 مليون ريال للربع الثاني 2026م، متفوقةً على متوسط توقعات المحللين والتي كانت عند 221.8 مليون ريال.
وعلى صعيد المقارنة بالربع المماثل، سجلت الشركة أفضل أرباح لها في تاريخها حيث نمت الأرباح بنسبة 19.5% عن الربع المماثل نتيجة ارتفاع المبيعات لمعظم الأقسام وخاصة قسم الهواتف الذكية، واستفادت الشركة من مخزون البضائع الذي كونته في الفترات السابقة وجودة النظام اللوجستي بالشركة، ولاسيما مع ارتفاع الواردات بسبب أزمة مضيق هرمز.
وعلى صعيد الفترة، فقد ارتفعت الأرباح بنسبة 18% عن الفترة المماثلة من العام السابق لارتفاع إجمالي الربح نتيجة تحسن هامش الربحية حيث لم تقم الشركة بتقديم عروض ترويجية بأسعار مخفضة مقارنة بالعام السابق في ظل ندرة المعروض من المنتجات حسب ما ذكرته الشركة.
الجدير بالذكر بأن سهم الشركة سجل ارتفاعات ملفتة خلال الفترة الماضية، حيث سجل أعلى مستويات له منذ أربع سنوات، مع ارتفاع ملفت في نسبة تملك الأجانب، في إشارة بأن الشركة كسبت ثقة مستثمريها خلال الفترة الماضية".
قراءة في مرونة تشغيلية واتساع في هوامش الربحية
وفي قراءة تحليلية لأداء الشركة، يوضح المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: أظهرت النتائج المالية لشركة جرير للربع الثاني من عام 2026 أداءً قوياً فاق التوقعات، حيث حققت الشركة صافي ربح بلغ 235.6 مليون ريال بنمو 19.5% على أساس سنوي، بالتزامن مع تسجيل إيرادات بقيمة 2,774 مليون ريال (بنمو 7.2%). ويعكس هذا التباين الإيجابي الجوهري تحسناً ملحوظاً في كفاءة التشغيل وتوسعاً في هوامش الربحية الإجمالية، مدفوعاً بنجاح الشركة في إدارة المخزون بمرونة عالية، والتكيف الكفء مع ديناميكيات العرض والطلب.
ومع ذلك، نرى أن هذا التوسع الاستثنائي في هامش الربح الإجمالي ليبلغ 12.3% يعود بشكل رئيسي إلى ظروف سوقية مؤقتة تتمثل في شح المعروض الإقليمي لبعض المنتجات مما قلل من حدة الضغوط الترويجية.
ولذا نتوقع اتجاه هذه الهوامش نحو الاعتدال التدريجي مع عودة سلاسل الإمداد لطبيعتها واستقرار المنافسة السعرية. ورغم الضغوط الناتجة عن ارتفاع المصاريف البيعية والعمومية والإدارية، فإن تحقيق صافي ربح بهذا النمو (19.5%) يعزز النظرة الإيجابية للملاءة المالية للشركة وقدرتها على استدامة توزيعات الأرباح النقدية الجاذبة.
وعلى الصعيد الهيكلي، تُظهر قائمة الدخل ضغطاً واضحاً في جانب المصاريف التشغيلية الضمنية التي نمت بوتيرة أسرع من نمو الإيرادات البالغ 7.2%. ويمثل هذا التفاوت تراجعاً مؤقتاً في كفاءة الإنفاق نتيجة تحمل المعارض الخمسة الجديدة والبديلة لكامل مصاريفها التشغيلية الجارية وإهلاكاتها فور التدشين وقبل نضج مبيعاتها.
إخلاء مسؤولية: (أُعدّت هذه المادة بإشراف محرر “يمامة إنسايتس” وبمساعدة أدوات الذكاء الاصطناعي لأغراض التثقيف المالي، ولا تُعد توصية بالشراء أو البيع أو الاحتفاظ بأي ورقة مالية، كما أنّها تعبّر عن آراء أصحابها وليس رأي المنصة).


التعليقات (5)
لا توجد تعليقات بعد. كن أول من يعلّق!