
تداعت التطورات حول صكوك شركة "رواسي البناء للاستثمار" (سلسلة الإصدار الأولى)، عقب إعلان الشركة عن تعذر توزيع العوائد الدورية المستحقة للفترة الممتدة من 10 مارس 2026م إلى 10 سبتمبر 2026م، وذلك بسبب ضغوط السيولة النقدية والالتزامات المالية القائمة. وأشارت الشركة إلى أن هذا التوقف يجيء ضمن خطة لإعادة الهيكلة المالية تتضمن إعادة جدولة الديون وتعزيز التدفقات النقدية لدعم استمرارية الأعمال.
وعلى الجانب الآخر، وجهت شركة "الخير كابيتال السعودية"، بصفتها وكيلاً لحملة الصكوك، دعوة لحملة الصكوك لعقد اجتماع عبر وسائل التقنية الحديثة لمناقشة الخيارات النظامية والمستجدات الخاصة بمبلغ التوزيع والتصويت عليها. وفي هذا السياق، قدم طلبة جامعة اليمامة قراءاتهم التحليلية حول أبعاد هذا التعثر وأثره على أدوات الدين والاستثمار وفق المحاور التالية:
تحديات أزمة السيولة وإجراءات استعادة الثقة
أوضحت الطالبة غادة السرهيد @Ghada Alsarheed أن شركة رواسي البناء للاستثمار، التي تأسست عام 2008م برأس مال 55 مليون ريال وأُدرجت في سوق "نمو" عام 2022م، تمر بأزمة مالية وهيكلية حادة بدأت بإعلان تعذر توزيع عوائد صكوكها نتيجة أزمة سيولة، وتزامن ذلك مع تعثر توزيع أرباح الأسهم وتأخر القوائم المالية. وأضافت: "هذه الأزمة تمثل ضربة لثقة المستثمرين وفجوة في التواصل المؤسسي وإدارة الأزمات، حيث تعدت المشكلة الأرقام لتطال السمعة المالية للشركة. ويتمثل التحدي الأساسي للشركة ووكيل الصكوك الخير كابيتال في ترتيب التوقعات واستعادة المصداقية عبر مسارين؛ الأول مالي وإجرائي يتضمن إعادة هيكلة الالتزامات والتوصل لتسوية مرنة والإفصاح الفوري، والثاني يتركز في إدارة الاتصال بالأزمات واستعادة ثقة المستثمرين".
التعثر المزدوج وأهمية التحليل الائتماني المستقل
وأكدت الطالبة ريوف السويلم @Ryouf Alsewailim أن التطورات الأخيرة تعكس بوضوح أزمة في إدارة السيولة والحوكمة، مبينةً ثلاثة أبعاد رئيسة: "أولاً، التعثر المزدوج في سداد عوائد الصكوك وتوزيع أرباح الأسهم وتأخر القوائم المالية يضعف ثقة السوق في جودة التخطيط المالي للشركة. ثانياً، يؤكد هذا التطور أن الصكوك كأداة دين ترتبط بملاءة الشركة وليست ضماناً مطلقاً، مما يجعل التحليل الائتماني المستقل ضرورة لكل مستثمر. ثالثاً، يثبت تحرك الخير كابيتال أهمية الحوكمة والوكيل المستقل لاتخاذ قرارات حاسمة تحفظ حقوق الحملة وتحدد خيارات السداد".
التنبؤ المالي ودور الشفافية والرقابة
وترى الطالبة مشاعل العنزي @Meshail ALANazi أن كفاءة الإدارة المالية والحوكمة ضرورية للتنبؤ بأزمات السيولة والوفاء بالالتزامات في مواعيدها. واستطردت قائلة: "تعثر الشركة في سداد عوائد الصكوك وتأخر القوائم المالية وتوزيعات الأرباح قد يضعف ثقة المستثمرين ويؤكد أهمية تحليل الملاءة المالية والمخاطر الائتمانية لكل شركة قبل الاستثمار. كما أن وجود وكيل مستقل لحملة الصكوك، مع تطبيق ضوابط هيئة السوق المالية وتعزيز الإفصاح والشفافية، يساعد على حماية حقوق المستثمرين والحد من المخاطر".
ضرورة دراسة الوضع المالي قبل الاستثمار
وأشارت الطالبة رهف العنزي @Rahaf Alanazi إلى أهمية الوعي الاستثماري قائلة: "على المستثمر دراسة الوضع المالي للشركة بدقة قبل شراء الصكوك، لأن أدوات الدين تختلف في مستويات مخاطرها. والأهم هو التأكد من قدرة الشركة الفعلية على السداد ومدى استقرارها المالي قبل اتخاذ أي قرار استثماري".
كفاءة إدارة التدفقات والوفاء بالالتزامات
وأوضحت الطالبة ربيعة المقيط @Rabiah Almugait أن الأزمة تسلط الضوء على كفاءة الإدارة المالية في متابعة التدفقات النقدية والتخطيط للالتزامات قبل حلول أجلها. وقالت: "التأخر في سداد عوائد الصكوك بالتزامن مع تعثر توزيعات الأرباح وتأخر القوائم المالية يؤثر سلباً على ثقة المستثمرين. ومن الضروري تقييم الوضع المالي ومخاطر الائتمان لكل شركة قبل الاكتتاب، فالصكوك ليست خالية من المخاطر. ورغم أن الإفصاح الواضح ووجود وكيل مستقل يعززان الشفافية ويحميان الحقوق، إلا أن استعادة الثقة تعتمد على قدرة الشركة الفعلية على معالجة أزمتها والوفاء بالتزاماتها".
تقييم الملاءة المالية ومعدلات المديونية
ولفتت الطالبة ندى عسيري @nada Asiri إلى أن التطورات الأخيرة تبرز أهمية إدارة السيولة والتدفقات النقدية بكفاءة، مضيفةً: "التعثر في سداد عوائد الصكوك وتوزيعات الأرباح يشير إلى ضغوط مالية تؤثر مباشرة على ثقة المستثمرين. لذا فإن تقييم الملاءة المالية، ومستويات المديونية، والالتزام بالإفصاح المالي تعتبر عوامل أساسية للحد من المخاطر وتعزيز الاستقرار المالي".
تقييم أمان الصكوك والعائد المرتفع
وبينت الطالبة البتول بديري @Albatool Bedairi أن من الأخطاء الشائعة اعتبار الصكوك استثماراً آمناً لمجرد كونها من أدوات الدين التي توفر عوائد دورية. وأردفت: "كل إصدار يحمل مخاطر تختلف بحسب الوضع المالي للشركة المصدرة وشروط الصكوك والضمانات المتاحة. لذا يتوجب على المستثمر مراجعة التدفقات النقدية ونسب المديونية وقدرة الشركة على التغطية، وليس الاكتفاء بملاحظة العائد المعلن؛ حيث إن العائد السنوي البالغ 10.25% في حالة رواسي البناء يوضح أهمية تقييم المخاطر المصاحبة، فارتفاع العائد لا يضمن القدرة على السداد".
أبعاد الحوكمة وعلاوة المخاطر في أدوات الدين
واستعرض الطالب زيد درويش@Zaid Darweesh الأزمة من زاوية الحوكمة والتحليل المالي في خمس نقاط: "أولاً، كفاءة الإدارة في استباق أزمات السيولة هي صميم الحوكمة، وغياب التخطيط المالي يحول التحديات إلى أزمات هيكلية. ثانياً، تزامن تعثر السداد مع غياب القوائم المالية يضرب ثقة المستثمرين ويرفع علاوة المخاطر للشركة بحدة. ثالثاً، أدوات الدين ليست آمنة بطبيعتها، وتحليل الجدارة الائتمانية والتدفقات النقدية ضرورة قبل الاكتتاب. رابعاً، تعمل ضوابط هيئة السوق المالية الصارمة كنظام إنذار مبكر لضمان تسعير عادل. وخامساً، يمثل وكيل حملة الصكوك صمام أمان لتوحيد جهود الدائنين وإدارة المفاوضات لحفظ الحقوق".
أهمية التخطيط الجيد للسيولة ومتابعة الحقوق
وذكرت الطالبة دينا العرجاني @Dina Alarjani أن تعثر الشركة في عوائد الصكوك وتأخر القوائم المالية يضعف ثقة المستثمرين، مبينةً: "توضح هذه الأزمة أهمية التخطيط الجيد للسيولة والإفصاح بوضوح. ويجب على المستثمر دراسة الوضع المالي للشركة قبل الشراء لأن الصكوك ليست خالية من المخاطر، فيما يساعد وجود وكيل مستقل لحملة الصكوك على متابعة الحقوق والتواصل مع الشركة بشكل منظم".
أهمية الإفصاح والرقابة لحماية المستثمرين
وترى الطالبة رنيم عسيري @Raneem Asiri أن الشركات بحاجة إلى إدارة مالية قوية لمواجهة الأزمات وتجنب مشاكل السيولة. وأضافت: "تعثر رواسي البناء قد يؤثر على سمعتها وثقة المستثمرين، لا سيما مع تأخر الإفصاح عن نتائجها المالية. ومن المهم إتاحة المعلومات المالية بوضوح وفي وقتها المحدد، ودراسة المستثمر للمخاطر. كما أن الرقابة المستمرة من هيئة السوق المالية ووجود وكيل مستقل يسهمان في تقليل المشكلات وحماية حقوق المستثمرين".
توقيت الإفصاح وإدارة الشفافية لمنع المفاجآت
ونبهت الطالبة دانة السعدون@Dana Al-Sadoun إلى جانب حاسم يتعلق بتوقيت الإفصاح وآلية إدارة الأزمة، قائلة: "تأخر نشر القوائم المالية للنصف الأول ثم تبعه إعلان التعثر في سداد العوائد يخلق حالة من الضبابية لدى المستثمر. الحوكمة الحقيقية لا تقتصر على الالتزام الشكلي، بل تتطلب الإفصاح المبكر والمستمر فور التنبؤ بفجوة السيولة، إذ إن القيمة الاستثمارية لأي شركة تعتمد أساساً على الشفافية وصنع توقعات واقعية للسوق لمنع الإرباك".
كفاءة الإدارة التنفيذية وواقعية التقارير
ويرى الطالب فهد الرويشد @Fahad Alruwaished أن كفاءة الإدارة التنفيذية ومجلس الإدارة تعتبر ركيزة أساسية لإدارة التدفقات النقدية بدقة والتنبؤ بأزمات السيولة مبكراً لضمان حماية استقرار الشركة المالي. وزاد: "تزامن تعثر شركة رواسي البناء في سداد عوائد الصكوك مع تعثر توزيعات الأرباح وتأخر إعلان القوائم المالية يوجه ضربة قوية لثقة المستثمرين في النشرات المالية والإفصاحات، ويزيد من مخاوف السوق حول مدى شفافية وواقعية التقارير الصادرة، مما يتطلب رقابة أشد وإدارة مالية أكثر احترافية لاستعادة الثقة".
الشفافية ودور هيئة السوق ووكيل الصكوك
وأوضحت الطالبة نوف العنزي @Noof Alanaziأن كفاءة الإدارة أساسية للتنبؤ بأزمات السيولة وإدارة الالتزامات قبل موعد استحقاقها. وقالت: "تعثر الشركة وتأخر القوائم المالية يضعف ثقة المستثمرين ويؤكد أهمية الشفافية والإفصاح في الوقت المناسب. لذا يجب تقييم الملاءة المالية والمخاطر الائتمانية لكل شركة، فالصكوك ليست خالية من المخاطر. ويسهم دور هيئة السوق المالية ووكيل حملة الصكوك المستقل في تعزيز الرقابة وحماية حقوق المستثمرين وضمان التعامل بشفافية وعدالة".
الفجوة بين الإيرادات المحاسبية والسيولة النقدية
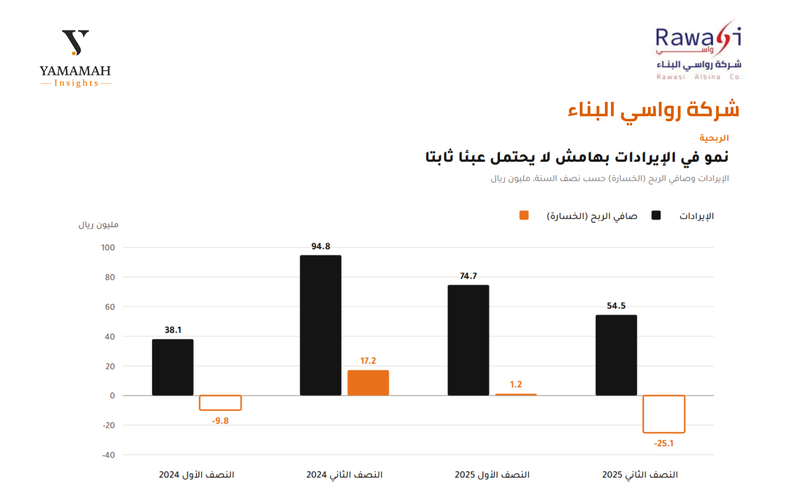
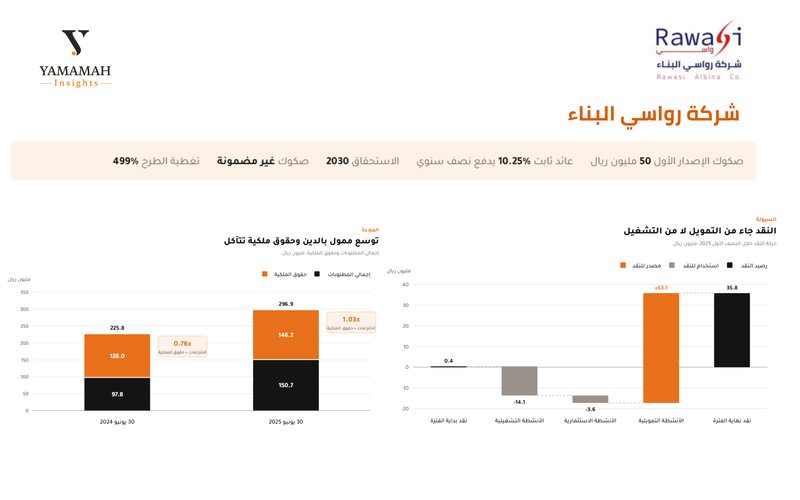
وقدم الطالب يزن حمود @Yazan Hamoud تحليلاً للأرقام المالية للشركة، موضحاً: "مشكلة رواسي البناء أكبر من مجرد تأخر في سداد عوائد الصكوك لأن الأرقام تعطي مؤشرات على ضغوط سابقة؛ ففي النصف الأول من 2025م سجلت الشركة إيرادات بـ 74.7 مليون ريال وصافي ربح بـ 1.2 مليون ريال فقط، بينما كانت التدفقات النقدية التشغيلية بالسالب بنحو 14.1 مليون ريال والتدفقات التمويلية بلغت 53.1 مليون ريال. وهذا يوضح الفرق بين تحقيق الإيرادات وتوليد السيولة النقدية. والعائد المرتفع للصكوك بنسبة 10.25% يجب مقارنته بالمخاطر، والحل لا يقف عند إعادة جدولة الديون بل بمراجعة التدفقات وتحصيل المستحقات، والسؤال الأهم هو: كيف تستعيد الشركة قدرتها على توليد النقد من نشاطها الأساسي بدلاً من الاعتماد على التمويل الخارجي؟".
الدروس المستفادة وحوكمة أدوات الدين
وبينت الطالبة ذكرى عبدالكريم @Zikra Abdulkareem أن أبرز درس من حالة رواسي البناء هو أن الاستثمار في أدوات الدين لا يعني خلوها من المخاطر. وتابعت: "كفاءة الإدارة ومجلس الإدارة في متابعة التدفقات النقدية عنصر أساسي لحماية الشركة والمستثمرين من أزمات السيولة. وتزامن التعثر مع تأخر القوائم المالية يؤثر على ثقة المستثمر لأن الإفصاح المنتظم هو الأساس للقرارات الاستثمارية. كما أن وجود وكيل مستقل لحملة الصكوك يمثل عنصراً مهماً في حوكمة الديون لتنظيم العلاقة بين الشركة والحملة وفق الأطر النظامية وبشفافية عالية".
اختلالات الحوكمة وغياب الإفصاح المالي
وسلطت الطالبة شهد الخميس @Shahad Alkhamis الضوء على أبعاد الخلل الإداري قائلة: "كفاءة الإدارة ومجلس الإدارة هي أساس إدارة التدفقات النقدية، وفك الرهن العقاري وإلغاء الكمبيالة ثم إجراء تحقيق مالي يدل على أن الخلل كان في الحوكمة قبل أن يظهر كأزمة سيولة. والتعثر المزدوج مع غياب القوائم المالية يخلق أزمة ثقة؛ فالمشكلة ليست في عدم السداد فقط بل في عجز المستثمر عن تقييم الوضع لغياب الإفصاح. وتقييم مخاطر الائتمان ضرورة لأن صكوك الشركات ليست آمنة بطبيعتها. كما أن قرارات الإفصاح لهيئة السوق خطوة صحيحة تتطلب سرعة التنفيذ والردع، فيما يشترط لوكيل الصكوك امتلاك أدوات فعلية لتمثيل الحملة بفاعلية".
كفاءة إدارة السيولة وأثر التوافق الشرعي
وأوضح الطالب @عمر الشيخ أن نجاح الشركات لا يعتمد فقط على تحقيق الأرباح، بل على كفاءة إدارة السيولة والوفاء بالالتزامات في مواعيدها. وزاد: "التخطيط المالي الفعال يساعد على اكتشاف مخاطر التعثر مبكراً، وتزامن التعثر مع تأخر القوائم المالية يضعف ثقة المستثمرين لنقص المعلومات اللازمة للتقييم. ويجب على المستثمر تقييم الملاءة المالية مع إدراك أن توافق الأداة الاستثمارية مع أحكام الشريعة لا يعني خلوها من المخاطر المالية. وبناء الثقة يتطلب إدارة مسؤولة وإفصاحاً موثوقاً ورقابة فعالة".
الأسبقية الزمنية للتوزيعات وعلاقتها بالتزامات الدين
وأفرد الطالب فايز الحاج @Faiz Alhaj تحليلاً للتسلسل الزمني للأزمة، قائلاً: "في مايو أُعلن توزيع أرباح نقدية على المساهمين، وفي سبتمبر تأخرت القوائم المالية ثم حل موعد عائد الصكوك ولم يُسدد. وهذا يطرح سؤالاً: لماذا يُفضل المساهم على الدائن مع أن الصكوك التزام تعاقدي محدد؟ كان الأجدر بالإدارة اختبار القدرة على السداد ورصد ضغط السيولة قبل إعلان التوزيعات. وللمستثمر درس عملي بضرورة البحث عن مصدر النقد الذي سيُسدد منه العائد وليس فقط نسبة العائد. ويتطلب ذلك من هيئة السوق إحكام مواعيد نشر القوائم والربط بين التوزيعات النقدية والالتزامات القائمة، فيما يضمن وجود وكيل مستقل مثل الخير كابيتال توحيد جهود الدائنين وإضفاء الشرعية الجماعية على قرارات اجتماع 12 نوفمبر".
أهمية الرقابة والوعي المالي
وأكدت الطالبة في الدوسري @Fay Aldossari أن الدرس الأساسي للمستثمر يكمن في عدم وجود أداة دين آمنة مطلقاً. وأضافت: "أثبت تعثر الصكوك وتأخر القوائم أن التحليل الائتماني للملاءة والسيولة هو الخطوة الأولى قبل الاكتتاب. وتتجلى كفاءة الإدارة في القدرة على التنبؤ بأزمات السيولة قبل وقوعها، بينما يمثل تفعيل الأطر النظامية عبر الوكيل المستقل الضمانة لحماية حقوق الدائنين. ورغم أن الرقابة والضوابط الصارمة هي الحماية الأساسية، يظل الوعي المالي للمستثمر هو خط الدفاع الأول".
التخطيط الاستباقي للتدفقات النقدية
وترى الطالبة @أناغي عطرجي أن كفاءة الإدارة التنفيذية ومجلس الإدارة عنصر أساسي في استقرار الشركات واستدامتها، مشيرةً إلى أن: "التخطيط المالي الجيد يساعد على إدارة التدفقات النقدية والتنبؤ بالأزمات قبل حدوثها، مما يمكن الشركة من الوفاء بالالتزامات في الوقت المحدد، ويحافظ على ثقة المستثمرين ويدعم الاستقرار المالي".
الشفافية وتقييم المخاطر المستقلة
وأشارت الطالبة رند الخلف @Rand Alkhalaf إلى أن كفاءة الإدارة والتخطيط للتدفقات النقدية مهمان جداً لتجنب التعثر. وتابعت: "تعثر الصكوك وتأخر القوائم المالية قد يضعفان ثقة المستثمرين، لذا يجب تقييم مخاطر كل شركة بشكل مستقل. وتساعد ضوابط هيئة السوق المالية ووجود وكيل مستقل للصكوك في تعزيز الشفافية وحماية حقوق المستثمرين".
متطلبات استعادة الثقة والإدارة الواعية
وأوضحت الطالبة جنى الشهراني @Jana Alshahrani أن أزمة شركة رواسي البناء للاستثمار تعكس أهمية كفاءة الإدارة المالية والتخطيط المالي لمراقبة التدفقات وتوقع أزمات السيولة. وقالت: "تأخر سداد العوائد وأرباح المساهمين والقوائم المالية يضعف ثقة المستثمرين ويثير التساؤلات حول الشفافية. وارتفاع عوائد الصكوك لا يعني أنها استثمار آمن، مما يتطلب دراسة الملاءة والمخاطر. كما أن ضوابط الإفصاح ووجود وكيل مستقل يسهمان في حماية الحقوق، واستعادة الثقة لا تعتمد فقط على السداد، بل على تحسين الإدارة المالية والالتزام بالإفصاح المنتظم".
جودة إدارة السيولة وحقيقة الأرباح النقدية
وترى الطالبة ثناء الشايب @Thanaa Alshayib أن قضية رواسي توضح نقطة جوهرية تتلخص في أن تحقيق الأرباح لا يعني بالضرورة توافر السيولة النقدية لسداد الالتزامات. وأكملت: "هنا يبرز دور الإدارة ومجلس الإدارة في التخطيط للسيولة والإفصاح المبكر. وما يضاعف قلق المستثمر هو تأخر المستحقات بالتزامن مع تأخر القوائم المالية، مما يحجب الصورة الكاملة عن وضع الشركة. فالصكوك ليست ضماناً بذاتها، وتظهر قوة الرقابة والوكيل المستقل في وضوح الإجراءات وحفظ الحقوق، لأن الثقة تبنى على وضوح الشركة وقت التعثر لا على وعودها وقت الاكتتاب".
بين مخاطر الرهونات وتحديات التصويت
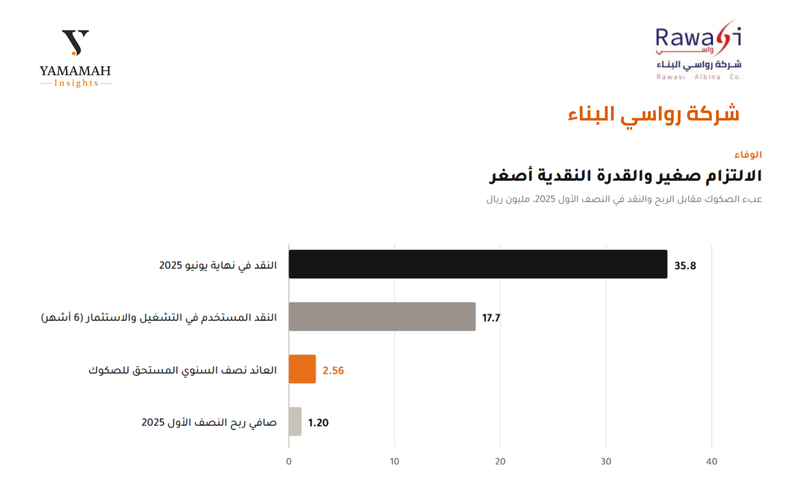
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeed قائلاً: تكشف حالة رواسي البناء أن مخاطر صكوك الشركات المتوسطة تقاس بالحوكمة والضمانات قبل حجم العائد المتعثر البالغ 2.6 مليون ريال. فقد طرحت الصكوك بعائد 10.25%، أي قرابة ضعف عائد الأدوات منخفضة المخاطر، رغم تصنيف محلي عند BBB. وكانت الشركة قد أعلنت قبل الطرح نيتها سداد جزء من قروضها البنكية من الحصيلة، فانتقلت المخاطر من البنوك إلى نحو 16 ألف مكتتب في صكوك غير مضمونة.
وتشير دعوى الشركة إلى قرار في 6 سبتمبر، قبل موعد العائد بأربعة أيام، بفك رهونات عقارية وإلغاء سند لأمر بقيمة 65 مليون ريال كانت لصالح الشركة، أي أكثر من قيمة الإصدار كله. ويمنح تحرك المجلس الجديد قضائيا حملة الصكوك ورقة تفاوضية مهمة.
أما تعديل الشروط الأساسية للصكوك ضمن أي إعادة هيكلة فيحتاج حضور حملة يمثلون 66.6% وموافقة 75% من الأصوات، وهي نسب صعبة مع قاعدة مكتتبين واسعة ومتفرقة. لذلك يختبر اجتماع نوفمبر قدرة إطار الصكوك المطروحة طرحا عاما على حماية حاملها، وستنعكس نتيجته على تسعير الإصدارات المماثلة.
 اسأل يمامي
التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!