

أعلن البنك السعودي للاستثمار عن توقيع اتفاقية مع شركة أمريكان إكسبريس (الشرق الأوسط) لبيع كامل حصته البالغة 50% من رأس مال شركة أمريكان إكسبريس السعودية.
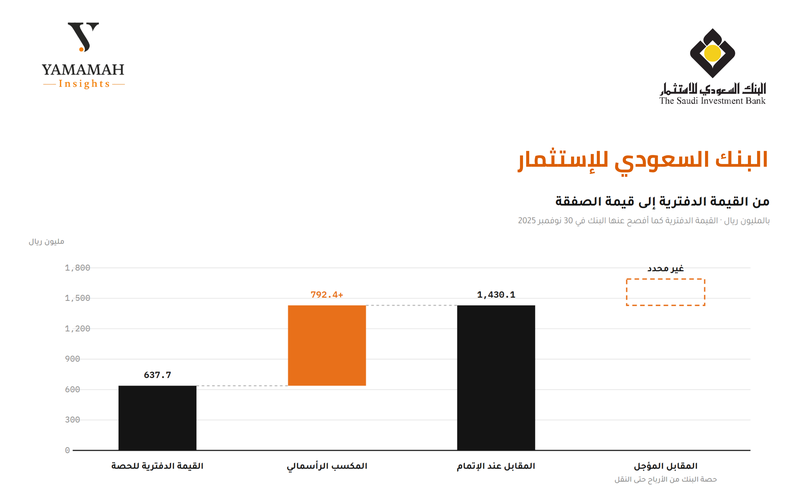
وبحسب الإعلان، بلغت القيمة الإجمالية للصفقة 1,430.11 مليون ريال سعودي (ما يعادل 381.36 مليون دولار أمريكي)، تُدفع عند إتمام الصفقة، بالإضافة إلى مبلغ مؤجل إضافي وفقاً لـ اتفاقية المساهمين.
وتأتي عملية التخارج هذه كخطوة استراتيجية قد تسهم في تعزيز المركز المالي للبنك وإعادة توجيه السيولة النقدية نحو فرصه الاستثمارية الأساسية ومستهدفاته التوسعية في القطاع المصرفي.
وقد ناقش طلبة جامعة اليمامة الأبعاد المالية والاستراتيجية لعملية التخارج وانعكاساتها على المركز المالي للبنك، وذلك على النحو التالي:
تعظيم القيمة الاستثمارية وتوجيه السيولة لأنشطة البنك الأساسية
أوضحت الطالبة ريماس المشعلي @Rimas Almashali وجهة نظرها قائلة: "برأيي، الصفقة إيجابية للبنك لأنها تحقق له مكاسب رأسمالية كبيرة وتوفر سيولة يمكن توجيهها لدعم أنشطته الأساسية وفرص النمو.
كما أن بيع الاستثمار بأكثر من ضعف قيمته الدفترية يعكس نجاح البنك في تعظيم قيمة استثماره على المدى الطويل."
تنظيم العقود لحماية الحقوق وإعادة توجيه رأس المال المستدام
وشاركت الطالبة جمانة الشهري @Jumana Alshehri رأيها مبينة: "أشوف أن الصفقة تعتبر إيجابية للبنك، خصوصًا أن التخارج حقق له مكاسب تقارب 792.4 مليون ريال، وهي أعلى من القيمة الدفترية لحصته.
كذلك حصوله على 1.43 مليار ريال يعطيه سيولة إضافية يقدر يستفيد منها في دعم مركزه المالي أو توجيهها لاستثمارات وفرص نمو أخرى.
ومن ناحية التخارج، بيع حصة غير أساسية ممكن يساعد البنك على التركيز أكثر على نشاطه المصرفي الرئيسي.
وأشوف أن وجود مقابل شراء مؤجل يوضح أهمية تنظيم الاتفاقية بشكل دقيق، خصوصًا في تحديد حقوق كل طرف والأرباح خلال الفترة الانتقالية.
بشكل عام، الصفقة تعكس إعادة توجيه لـ رأس المال والاستفادة من استثمار سابق بأعلى من قيمته الدفترية."
الإدارة الفعالة للمحفظة الاستثمارية وأهمية الصياغة القانونية
وفصلت الطالبة شهد الخميس @Shahad Alkhamis الأبعاد الاستراتيجية بقولها: "برأيي، هذه الصفقة لا تُقرأ فقط من زاوية تحقيق ربح محاسبي، وإنما تعكس نجاح البنك في إدارة محفظة استثماراته وتحويل استثمار طويل الأجل إلى قيمة نقدية فعلية.
تحقيق عائد يتجاوز ضعف القيمة الدفترية للحصة يعطي مؤشرًا على أن الاستثمار تم الاحتفاظ به إلى أن وصل إلى مستوى مناسب للتخارج، وبالتالي فإن القرار يعكس كفاءة في إدارة رأس المال وتوقيت الخروج.
ومن الجانب المالي، فإن الأرباح والسيولة الناتجة عن الصفقة تمنح البنك مرونة أكبر في توجيه رأس المال نحو فرص نمو ذات عائد أعلى، سواء من خلال التوسع في الخدمات المصرفية، أو الاستثمار في التحول الرقمي والتقنية المالية، أو تعزيز كفاءة العمليات، إضافة إلى إمكانية دعم المركز المالي والاستفادة من الفرص الاستثمارية المستقبلية.
أما من الناحية الاستراتيجية، فأرى أن التخارج من بعض الاستثمارات غير الأساسية لا يعني بالضرورة ضعف الاستثمار، بل قد يكون جزءًا من إعادة توزيع رأس المال نحو الأنشطة التي يمتلك فيها البنك ميزة تنافسية واضحة.
وهذا يتماشى مع توجه المؤسسات المالية إلى التركيز على الأعمال المصرفية الأساسية بدلًا من تشتيت رأس المال في استثمارات لا تخدم الاستراتيجية الرئيسية على المدى الطويل.
وبالنسبة للجانب القانوني، فإن مثل هذه الصفقات توضح أهمية صياغة اتفاقيات الشراكة والاستثمار بشكل دقيق، خصوصًا فيما يتعلق بآلية بيع الأسهم، وحقوق الأطراف عند التخارج، وآلية احتساب وتوزيع الأرباح المؤجلة، والالتزامات التي تستمر بعد إتمام الصفقة.
وضوح هذه البنود يقلل من احتمالية النزاعات ويحمي حقوق كل طرف، خصوصًا عندما تكون قيمة الصفقة كبيرة وتتداخل فيها مصالح مالية متعددة.
وبالتالي، أرى أن نجاح الصفقة لا يقاس فقط بحجم الربح المحقق، وإنما بقدرة البنك على تحويل هذا الاستثمار إلى سيولة، ثم إعادة توظيفها بكفاءة في مجالات تحقق قيمة مستدامة للمساهمين.
وإذا استمر هذا النهج في إدارة رأس المال والتخارج الانتقائي من الاستثمارات غير الأساسية، فقد يساهم ذلك في تعزيز ربحية البنك وتنافسيته وتركيزه الاستراتيجي على المدى الطويل."
الموازنة بين المكاسب الرأسمالية وتحديات إعادة توظيف السيولة
وبين الطالب محمد الغيهب @Mohammad Alghaihab أن: "أشوف التخارج إيجابي ماليًا لكنه يحتاج يُقرأ بحذر تشغيليًا.
البنك بيحقق مكسبًا يقارب 792 مليون ريال ويوفر سيولة كبيرة، لكنه بالمقابل يتخلى عن استثمار كان يحقق أرباحًا متنامية.
لذلك نجاح الصفقة فعليًا يعتمد على قدرة البنك على إعادة توظيف الـ 1.43 مليار ريال بعائد أعلى من العائد الذي كان يحققه من أمريكان إكسبريس السعودية."
اقتناص المكاسب وتوفير السيولة لدعم الخطط المستقبلية
وأضافت الطالبة دينا @Dina Alarjani قائلة: "أشوف أن التخارج قرار ذكي، لأن البنك استفاد من ارتفاع قيمة استثماره وحقق مكسب قوي وفي نفس الوقت وفر سيولة يقدر يستفيد منها في خططه القادمة."
تحقيق الأرباح الرأسمالية واختيار التوقيت الأمثل للتخارج
وأشارت الطالبة نوف العنزي @Noof Alanazi بقولها: "برأيي، صفقة بيع حصة بنك الاستثمار في أمريكان إكسبرس تعتبر خطوة إيجابية، خصوصًا أن البنك حقق ربح رأسمالي جيد من التخارج.
وأشوف أن الصفقة تعطي البنك سيولة إضافية ممكن يستفيد منها في تمويل مشاريع جديدة أو التوسع في مجالات تحقق عوائد أعلى.
كذلك، بيع الاستثمار بأعلى من قيمته الدفترية يدل على أن البنك استفاد من ارتفاع قيمة الاستثمار واختار وقت مناسب للتخارج.
بشكل عام، أشوف أن إعادة توجيه رأس المال لاستثمارات وفرص نمو جديدة ممكن تدعم أداء البنك والعائد للمساهمين على المدى الطويل."
تجاوز القيمة الدفترية كدلالة على جودة الاستثمار وكفاءته
وشاركت الطالبة اروى الحويطي @Arwa Alhuwaiti رأيها مبينة: "أشوف إن بيع الحصة بأكثر من ضعف قيمتها الدفترية يعتبر مؤشر جيد على نجاح الاستثمار، خصوصاً إن البنك حقق مكاسب متوقعة بحوالي 792.41 مليون ريال مقابل قيمة دفترية للاستثمار 637.70 مليون ريال.
والأهم إن الصفقة توفر سيولة للبنك وتخليه يعيد توجيه رأس المال لفرص استثمارية ممكن تحقق عوائد أفضل مستقبلًا."
إعادة توجيه الموارد من الاستثمارات الرابحة لدعم الاستراتيجية المصرفية
وأكدت الطالبة البتول بديري @Albatool Bedairi أن: "اشوف ان الصفقة تعتبر تخارجاً استراتيجي ناجح للبنك، خصوصاً ان قيمة البيع بلغت نحو 1.43 مليار ريال مقابل قيمة دفترية للحصة تبلغ 637.7 مليون ريال، مما نتج عنه مكسب متوقع يقارب 792.4 مليون ريال.
والاهم ان البنك لم يتخارج بسبب ضعف أداء الاستثمار، بل من شركة تحقق أرباح جيدة، مما يشير إلى رغبة البنك في إعادة توجيه رأس المال والسيولة نحو فرص تتماشى أكثر مع استراتيجيته.
لذلك نجاح الصفقة على المدى الطويل سيعتمد على قدرة البنك على استثمار هذه المتحصلات وتحقيق عائد أفضل في المستقبل."
التركيز على النشاط المصرفي الرئيسي لرفع الكفاءة التنافسية
وأضافت الطالبة لجين القرشي @Lujain Algorashi قائلة: "الصفقة تحمل دلالات إيجابية للبنك، خصوصًا من ناحية تحقيق قيمة استثمارية تتجاوز القيمة الدفترية بشكل كبير، ما يعكس نجاح الاستثمار على المدى الطويل.
كما أن السيولة الناتجة من الصفقة تمنح البنك فرصة لتوجيه أمواله نحو استثمارات ومشاريع جديدة تدعم نموه.
ومن زاوية أوسع، فإن التخارج من الاستثمارات غير الأساسية يساعد البنك على التركيز على نشاطه الرئيسي واستخدام رأس ماله بشكل أكثر كفاءة، بما يعزز قدرته على المنافسة في القطاع المصرفي السعودي."
الأثر المالي ودلالات التقييم والتنظيم القانوني لإعادة الهيكلة
وفصلت الطالبة أمل المنسي @Amal Mansi في تحليلها بقولها:
"١- الأثر المالي وفرص النمو:
- ضخ سيولة نقدية فورية: الصفقة تمنح البنك تدفقاً نقدياً مباشراً بقيمة 1,430.11 مليون ريال سعودي عند الإتمام. هذه السيولة تدعم رأس المال العامل وتزيد من قدرة البنك على التوسع الإقراضي والتمويلي.
- تحقيق مكاسب رأسمالية ضخمة: من المتوقع أن تسفر الصفقة عن صافي أرباح ومكاسب تبلغ 792.41 مليون ريال سعودي (بناءً على القيمة الدفترية كما في نوفمبر 2025).
- دعم التوجه الاستراتيجي: الإعلان يوضح صراحة أن هذه المتحصلات ستُستخدم في دعم وتعزيز المركز المالي للبنك وبما يتماشى مع توجهه الاستراتيجي لتحقيق أفضل مصالح البنك ومساهميه، مما يتيح له الاستثمار في التقنيات المصرفية الحديثة وتوسيع حصته السوقية في قطاعي الأفراد والشركات.
٢- فكرة التخارج وتقييم الاستثمارات:
- دلالة تقييم الصفقة: بلغت القيمة الدفترية للأصل 637.70 مليون ريال سعودي، بينما بيعت الحصة بمبلغ 1,430.11 مليون ريال سعودي. بيع الأصل بأكثر من ضعف قيمته الدفترية يعكس نجاحاً استثمارياً كبيراً وقدرة البنك على بناء وتنمية أصول ذات جودة عالية وجاذبية استثمارية للمشترين.
- تأكيد نجاح الاستثمارات طويلة الأجل: يظهر هذا الفارق السعري القيمة المخفية والمتحققة عبر السنوات؛ حيث تشير البيانات المالية المرفقة إلى نمو مطرد في أرباح "أمريكان إكسبريس السعودية" من 88.16 مليون ريال في 2023 إلى 151.97 مليون ريال في 2025. هذا النمو المستمر هو ما منح البنك قوة تفاوضية لتأكيد التخارج بعلاوة سعرية (Premium) ممتازة تقتنص الأرباح المستقبلية للأصل اليوم.
٣- الجانب القانوني وتنظيم العقود:
- حماية الحقوق عبر "اتفاقية المساهمين": يذكر الإعلان أن تحديد سعر الشراء وآلية التخارج تم وفقاً لـ "اتفاقية المساهمين" المبرمة في 25 سبتمبر 2018. هذا يثبت أن التنظيم التعاقدي المسبق يمنع الخلافات ويوفر خروجاً سلساً وعادلاً لكل طرف.
- أهمية "مقابل الشراء المؤجل": تضمن العقد بنداً يمنح البنك الحق في الحصول على أرباح مؤجلة تعكس حصته من الأرباح القابلة للتوزيع منذ فترة توقيع الصفقة وحتى إتمام نقل الأسهم. هذا البند القانوني يحمي البنك من خسارة أي عوائد مالية خلال الفترة الانتقالية (بين التوقيع والإغلاق الفعلي) ويضمن تقييماً ديناميكياً وعادلاً للأصل حتى اللحظة الأخيرة.
٤- إعادة هيكلة الاستثمارات في قطاع البنوك:
- التركيز على الأنشطة المصرفية الأساسية: يمثل هذا التخارج نموذجاً واضحاً لتوجه البنوك نحو "تركيز الأعمال" (Core Business). بدلاً من تشتيت رؤوس الأموال في حصص أقلية أو شركات زميلة غير أساسية، تفضل البنوك تسييل هذه الاستثمارات وإعادة ضخها في العمليات المصرفية المباشرة (مثل القروض، والخدمات الرقمية، وإدارة الثروات).
- تعزيز التنافسية: القطاع المصرفي السعودي يشهد تنافسية حادة تماشياً مع مستهدفات رؤية المملكة 2030. إعادة الهيكلة هذه تمنح البنك السعودي للاستثمار مرونة عالية (Agility) وكفاءة رأسمالية ممتازة، مما يتيح له المنافسة بقوة بفضل ميزانية عمومية مدعومة بنقدية قوية وأرباح مبقاة جديدة."
خطوة استراتيجية لإعادة الهيكلة والتوافق مع التوجهات المستقبلية
وبينت الطالبة غاده الوعلان @Ghadah Alwallan أن: "من وجهة نظري، التخارج يبدو خطوة استراتيجية، خصوصًا أن البنك سيحصل على مبلغ نقدي كبير بالإضافة إلى مقابل شراء مؤجل.
وقد يساعد ذلك البنك على إعادة توجيه موارده نحو أعماله المصرفية الرئيسية والاستثمارات التي تتوافق بشكل أكبر مع توجهه المستقبلي."
الأثر الشامل للتخارج بين تعزيز الملاءة وضمان الحماية التعاقدية
واختتمت الطالبة في الدوسري @Fay Aldossari القراءة التحليلية الشاملة بقولها:
"الأثر المالي وفرص النمو: تُمكّن السيولة النقدية (1.43 مليار ريال) والأرباح المحققة البنك من تعزيز ملاءة رأس المال، والتوسع في تمويل المشاريع الكبرى، والاستثمار في التحول الرقمي للقطاع المصرفي.
التخارج وتقييم الاستثمارات: بيع الحصة بأكثر من ضعف قيمتها الدفترية يُثبت نجاح الاستثمار طويل الأجل وقدرة البنك على اقتناص التوقيت المثالي للتخارج لتحقيق أقصى عائد على رأس المال.
الجانب القانوني وتنظيم العقود: تضمين "المقابل المؤجل" وشروط التخارج يحمي حقوق البنك، ويضمن الحصول على حصة من النمو المستقبلي للشركة، ويقلل المخاطر القانونية والمالية.
إعادة هيكلة الاستثمارات: يعكس هذا التوجه تركيز البنوك على الأنشطة المصرفية الأساسية ورفع كفاءة التشغيل ورأس المال، بدلاً من الاحتفاظ بحصص غير مسيطرة."
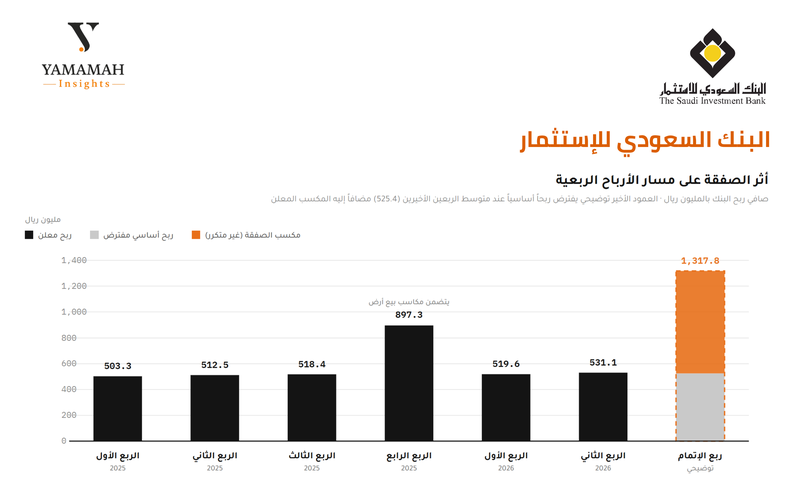
تخارجان بارزان ومكاسب غير متكررة تقارب 1.6 مليار ريال
يرى الخبير عبدالعزيز خريص أن البنك السعودي للاستثمار ينفذ تحركات استثمارية لافتة، حيث أعلن عن تخارجه من استثماره في شركة أمريكان إكسبريس السعودية ببيع كامل حصته البالغة 50%، لتعد هذه العملية الثانية التي يتخارج فيها البنك خلال عام من استثمار وأصل.
وأوضح خريص أن القيمة الدفترية للاستثمار في شركة أمريكان إكسبريس السعودية تبلغ 637.70 مليون ريال (حسب بيانات 30 نوفمبر 2025)، فيما تبلغ قيمة الصفقة 1.43 مليار ريال إضافة إلى مقابل شراء مؤجل، مما يعني تحقيق مكاسب غير متكررة تبلغ قرابة 792.41 مليون ريال.
وعلى صعيد متصل بالتخارج الأول، نوّه خريص بإعلان البنك في شهر نوفمبر الماضي عن إتمام بيع أرض تبلغ نسبة ملكيته فيها 44.4%، وتقع على طريق خريص في مدينة الرياض بمساحة إجمالية 2.7 مليون متر مربع، وتسجيل البنك منها مكاسب تبلغ 801.1 مليون ريال.
قراءة في الأبعاد المالية والمخاطر التشغيلية للتخارج
وفي قراءة تحليلية، يضيف المحلل المالي والاقتصادي "حمد السعيد" @Hamad Alsaeedقائلاً: يخرج البنك السعودي للاستثمار من نشاط بطاقات ائتمانية بلغ نموه مرحلة النضج، إذ لم تتجاوز إيرادات الشركة المتخارج منها نمواً قدره 5.8% في 2025، في وقت تعيد فيه أنظمة المدفوعات الرقمية وحلول الشراء الآجل تشكيل هوامش القطاع.
وفي المقابل، يدخل نحو 1.43 مليار ريال إلى ميزانية بنك لا يتجاوز ربحه السنوي 2.43 مليار ريال. وأثر الصفقة أوسع من المكسب. فالحصة المباعة كانت تستهلك من رأس المال النظامي أكثر مما يستهلكه النقد، لأن الاستثمار في رأس مال منشأة مالية يخضع لمعاملة مشددة. وتحويلها إلى نقد سوف يحرر رأس مال إضافيا، ويوسع مساحة النمو في محفظة التمويل.
غير أن جودة دخل البنك ستتغير حيث ان 76 مليون ريال كانت تصل جاهزة من شركة زميلة تتحمل مخاطرها في دفاترها. أما تعويضها بدخل إقراض فينقل تلك المخاطر إلى دفاتر البنك، ويستهلك من رأس ماله.

 اسأل يمامي

التعليقات (7)
لا توجد تعليقات بعد. كن أول من يعلّق!