

شهدت الأوساط المالية والأكاديمية العالمية تحولاً جذرياً في فلسفة الاستثمار المسؤول، بعد إعلان جامعة برينستون (Princeton University) -التي تدير واحداً من أضخم الصناديق الوقفية في العالم- تراجعها رسمياً عن تعهدها الصادر عام 2022 بسحب استثماراتها بالكامل من شركات النفط والغاز المدرجة في الأسواق المالية.
هذا التحول لا يمثل مجرد تغيير في محفظة استثمارية واحدة، بل يكشف عن عمق الأزمة البنيوية التي تواجهها استراتيجيات الاستثمار البيئي والاجتماعي والحوكمة (ESG) في مواجهة تقلبات الأسواق ومستهدفات الربحية.
المعضلة الاقتصادية: ميزانية الجامعة تحت مقصلة العوائد
تُصنف جامعة برينستون كإحدى أغنى المؤسسات الأكاديمية عالمياً، حيث بلغت قيمة صندوقها الوقفي (Endowment Fund) حوالي 36.4 مليار دولار أمريكي. ولكن، تكمن خصوصية هذا الصندوق في أنه يمثل الشريان الحيوي للجامعة، حيث يغطي وحده $65\%$ من ميزانيتها التشغيلية السنوية (Operating Revenue)، وهي نسبة اعتماد تتجاوز بكثير معظم جامعات النخبة الأمريكية (Ivy League).
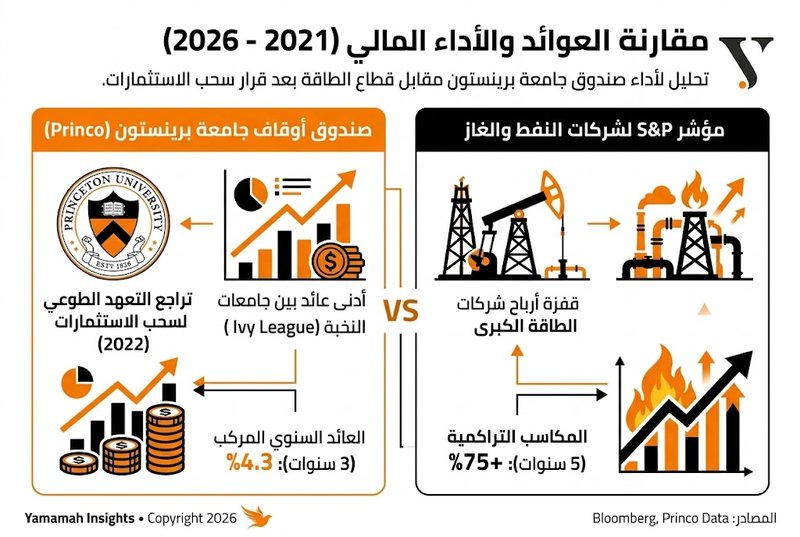
خلال السنوات الأخيرة، واجهت إدارة الصندوق -التي تُعرف باختصار باسم "برينكو" (Princo)- ضغوطاً مالية حادة. ووفقاً لبيانات Bloomberg، فإن العائد السنوي المركب للصندوق على مدار ثلاث سنوات قد تباطأ ليصل إلى 4.3% فقط، وهو الأدنى بين جامعات النخبة. هذا التراجع تزايدت خطورته مع تحذيرات رئيس الجامعة من تحديات اقتصادية وضغوط سياسية متصاعدة تهدد الاستقرار المالي للمؤسسة.
مفهوم "التكلفة الفرصية" وازدهار قطاع الطاقة
في علم الاقتصاد، تُعرف التكلفة الفرصية (Opportunity Cost) بأنها القيمة والمكاسب الضائعة نتيجة اختيار بديل استثماري على حساب بديل آخر. هذا المفهوم هو المفتاح الأساسي لفهم قرار برينستون.
بينما كانت الجامعة تلتزم بقرارها الطوعي بمقاطعة قطاع الطاقة التقليدي لدواعي مناخية، كان قطاع النفط والغاز يمر بـ "طفرة أرباح" استثنائية. مؤشر ستاندرد آند بورز (S&P) المخصص لشركات إنتاج النفط والغاز -والذي يضم عملاقة الطاقة مثل Exxon Mobil وChevron- حقق مكاسب قوية بلغت 75% على مدار السنوات الخمس الماضية.
هذا التباين الصارخ وضع إدارة الصندوق أمام واقع رقمي مرير: الالتزام بالمقاطعة الأخلاقية كلف الصندوق مليارات الدولارات من الأرباح الضائعة، في وقت تحتاج فيه الجامعة إلى كل دولار لتأمين المنح الدراسية وتمويل الأبحاث العلمية.
الـخـلاصـة بأسلوب Axios (The Big Picture)
الحدث: برينستون تتراجع عن التعهد الطوعي لعام 2022 بسحب الاستثمارات من النفط والغاز، مع الإبقاء على حظر الفحم الحراري والرمال القطرانية.
السبب المباشر: تراجع عوائد الصندوق إلى 4.3%، بالتزامن مع قفزة أرباح شركات الطاقة بـ 75%، مما هدد تمويل 65% من مصاريف الجامعة.
الأبعاد المستقبليّة: تغير في أدبيات الاستثمار الأخلاقي؛ حيث ترى الإدارة الجديدة أن شركات النفط والغاز ستكون لاعباً رئيسياً في تمويل التحول نحو الطاقة النظيفة، وليست عقبة أمامه.
إعادة تعريف التحول المناخي: مرونة الاستثمار (Flexibility)
تُظهر التصريحات الأخيرة لرئيس الصندوق الاستثماري الجديد، فينسنت توهي (Vincent Tuohey)، تحولاً في الفلسفة البراغماتية للمؤسسة. فلم يعد يُنظر إلى شركات الطاقة الكبرى كـ "عدو للمناخ"، بل كـ "شريك في التحول".
الجامعة أكدت أنها ما زالت ملتزمة بهدف الوصول إلى محفظة استثمارية صفرية الانبعاثات (Net-Zero Endowment) بحلول عام 2046، ولكنها غيرت استراتيجيتها لتحقيق هذا الهدف بناءً على ركيزتين:
- المرونة مقابل القيود الذاتية: فرض قيود مسبقة على نوعية الأسهم (Self-imposed constraints) يُكبل يدي مدير الصندوق ويحرمه من اقتناص الفرص الربحية في الأوقات العصيبة.
- التمويل الذاتي لأبحاث المناخ: جني الأرباح من قطاع الطاقة التقليدي يمنح الجامعة السيولة اللازمة لتمويل أبحاث التغير المناخي والابتكار البيئي داخل مختبراتها.
بالرغم من هذا التراجع، حافظت الجامعة على خطوط حمراء معينة؛ حيث استمرت في مقاطعة شركات الفحم الحراري (Thermal Coal) والرمال القطرانية (Oilsands)، وهي القطاعات المصنفة دولياً باعتبارها الأعلى في الانبعاثات الكربونية والأكثر تكلفة في الاستخراج، مما يعني أن تراجع الجامعة مدروس بعناية من الناحيتين البيئية والاستثمارية معاً.
ما وراء الخبر: هل انتهى عصر الـ ESG؟
يمثل قرار جامعة برينستون نقطة تحول قد تتبعها جامعات ومؤسسات وقفية أخرى. إنه يعكس نهاية حقبة "المقاطعة الشاملة" وبداية حقبة "البراغماتية المشروطة". الاقتصاد العالمي يعيد اكتشاف حقيقة أن التحول نحو الطاقة المتجددة يحتاج إلى تريليونات الدولارات، وأن هذه الأموال لا يمكن توليدها عبر تقويض القطاعات الاقتصادية الحالية، بل من خلال استغلال عوائدها القوية لتمويل طاقة المستقبل
 اسأل يمامي
التعليقات (8)
لا توجد تعليقات بعد. كن أول من يعلّق!