

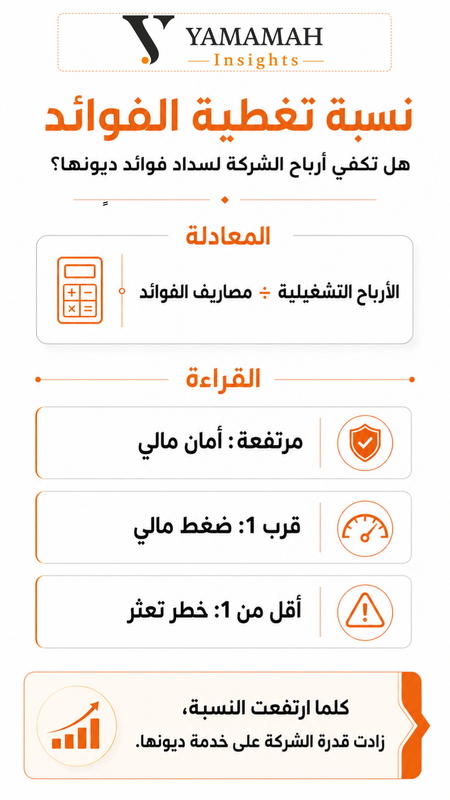
في عالم تمويل الشركات، لا يُقاس نجاح الشركة بحجم الأرباح التي تحققها فحسب، بل بمدى متانة هذه الأرباح وقدرتها على حماية الشركة من "أعباء الديون". هنا يبرز مؤشر «نسبة تغطية الفوائد» (Interest Coverage Ratio) كـ "مقياس أمان مالي" أساسي يحدد كم مرة تستطيع الأرباح التشغيلية للشركة أن تغطي مصاريف فوائدها البنكية قبل دفع الضرائب.
مثال توضيحي: إذا كانت شركة ما تحقق أرباحاً تشغيلية قدرها 100 مليون ريال، وعليها مصاريف فوائد بنكية بقيمة 20 مليون ريال، فإن النسبة تساوي 5 مرات.
هذا يعني أن أرباحها كافية لتغطية فوائدها 5 مرات، وهو ما يمنحها هامش أمان مريحاً جداً.
كيف تقرأ البنوك والمستثمرون هذا المؤشر؟
تتحدد الحالة المالية للشركة بناءً على مخرجات هذه النسبة عبر ثلاثة مستويات رئيسية:
- نسبة مرتفعة (أمان مالي):
تعكس قوة المركز المالي وقدرة الشركة العالية على الوفاء بالتزاماتها تجاه المقرضين دون المساس بسيولتها التشغيلية. - الاقتراب من الرقم (1) (ضغط مالي):
يعني أن الشركة بالكاد تغطي فوائد ديونها، وأي تراجع طفيف في الأرباح قد يدخلها في أزمة سيولة. - أقل من (1) (خطر تعثر):
جرس إنذار أحمر؛ فالشركة لا تحقق أرباحاً كافية لتغطية الفوائد، مما يضطرها لإنفاق كاشها الخاص أو الاقتراض مجدداً لسداد الفوائد، وهو مسار غير مستدام ينتهي بالتعثر المالي. - النسبة السالبة (عجز تشغيلي):
تظهر عندما تحقق الشركة خسائر تشغيلية من الأساس، مما يعني أن أعباء التمويل تضاعف عمق خسائرها وتدفعها نحو أزمة ملاءة حادة.
لماذا تُعد هذه النسبة "الفلتر الأول" للتمويل؟
البنوك والمؤسسات المالية لا تحب إقراض الشركات التي تستهلك أرباحها بالكامل لسداد تكاليف القروض السابقة. لذا، تمثل نسبة تغطية الفوائد "مقياس كفاءة الاقتراض" والأداة الأساسية التي تحدد القدرة الاستيعابية للديون (Debt Capacity)؛ فمن خلالها يقرر المقرضون ما إذا كانت الشركة مؤهلة للحصول على تمويل إضافي أم أنها وصلت بالفعل إلى حدها الأقصى.
 اسأل يمامي

التعليقات (6)
لا توجد تعليقات بعد. كن أول من يعلّق!