

كثيرون ينتظرون “مبلغًا كبيرًا” ليبدأوا الادخار، ثم يفاجئهم أن المبالغ الكبيرة—كالمكافآت—تتبخر سريعًا إن لم يكن هناك نظام. الفكرة المحورية: الادخار سلوك منتظم يبني الأمان، بينما المال بلا سلوك يختفي بلا أثر. لذلك القوة ليست في الرقم، بل في الاستمرارية والانضباط.
رسم معلوماتي يشرح لماذا قد يخدعك “المبلغ” إن جاء بلا نظام، وكيف تجعل الادخار يحدث تلقائيًا عبر قواعد بسيطة تحميك من التسرب المالي وتبني صندوق طوارئ خطوة خطوة.
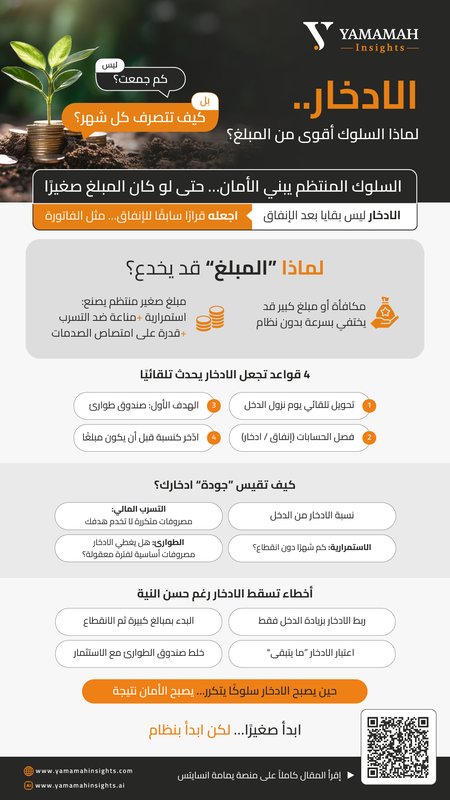
لجعل الادخار “أوتوماتيك” اقرأه عبر 4 قواعد واضحة:
تحويل تلقائي يوم نزول الدخل: اجعل الادخار أول عملية… لا آخرها.
فصل الحسابات (إنفاق/ادخار): حتى لا تختلط النوايا بالمصروفات.
الهدف الأول: صندوق طوارئ: لأنه يمتص الصدمات قبل أن تُربك ميزانيتك.
ادخر كنسبة قبل أن يكون مبلغًا: النسبة تُعلّمك الاستمرار مهما تغيّر الدخل.
ثم قيّم “جودة ادخارك” بأسئلة واقعية: هل لديك نسبة ثابتة؟ كم شهرًا استمررت دون انقطاع؟ هل التسرب المالي يمنعك؟ وهل يغطي ادخارك مصروفات أساسية لفترة معقولة؟
حين يصبح الادخار سلوكًا يتكرر… يصبح الأمان نتيجة.

التعليقات (10)
لا توجد تعليقات بعد. كن أول من يعلّق!